
この記事は約 8 分で読めます。
過払い金という言葉を耳にしたことがある人も少なくないでしょう。
近年では、「過払い金の無料相談を行っています」というテレビCMを流しているお金に関する専門家の企業もあります。
そのようなCMの中で「キャッシングをしたことがある人は過払い金の対象となる可能性もあります」とアナウンスしていることもあるので、「もしかして自分もその対象なのでは?」「過払い金で借金の負担を軽減したい・・・」などと考える人もいらっしゃると思います。
では、銀行カードローンを利用して借り入れを行った人も過払い金返還の対象となるのでしょうか?
ここでは、銀行カードローンを利用した際に過払い金返還の対象となるのかということについて解説していきます。
目次 ▼
1章 過払い金とは
過払い金とは、利息制限法の上限利率を超えて支払いすぎた利息のことを言います。
2010年以前に消費者金融キャッシング、クレジットカードキャッシングで借入を行ったことがあるケースが、過払い金の対象となる場合があります。
2010年の「出資法」の改正が行われるまで、出資法の上限利率は年29.2%、利息制限法の上限利率は元金に応じて15%、18%、20%と段階的に定められていたため、両者の上限利率には9.2%~14.2%の差がありました。
この差は、利息制限法には違反しているが処罰の対象とならないということで、法律的にグレーゾーンとなっていたため、「グレーゾーン金利」と呼ばれていたのです。
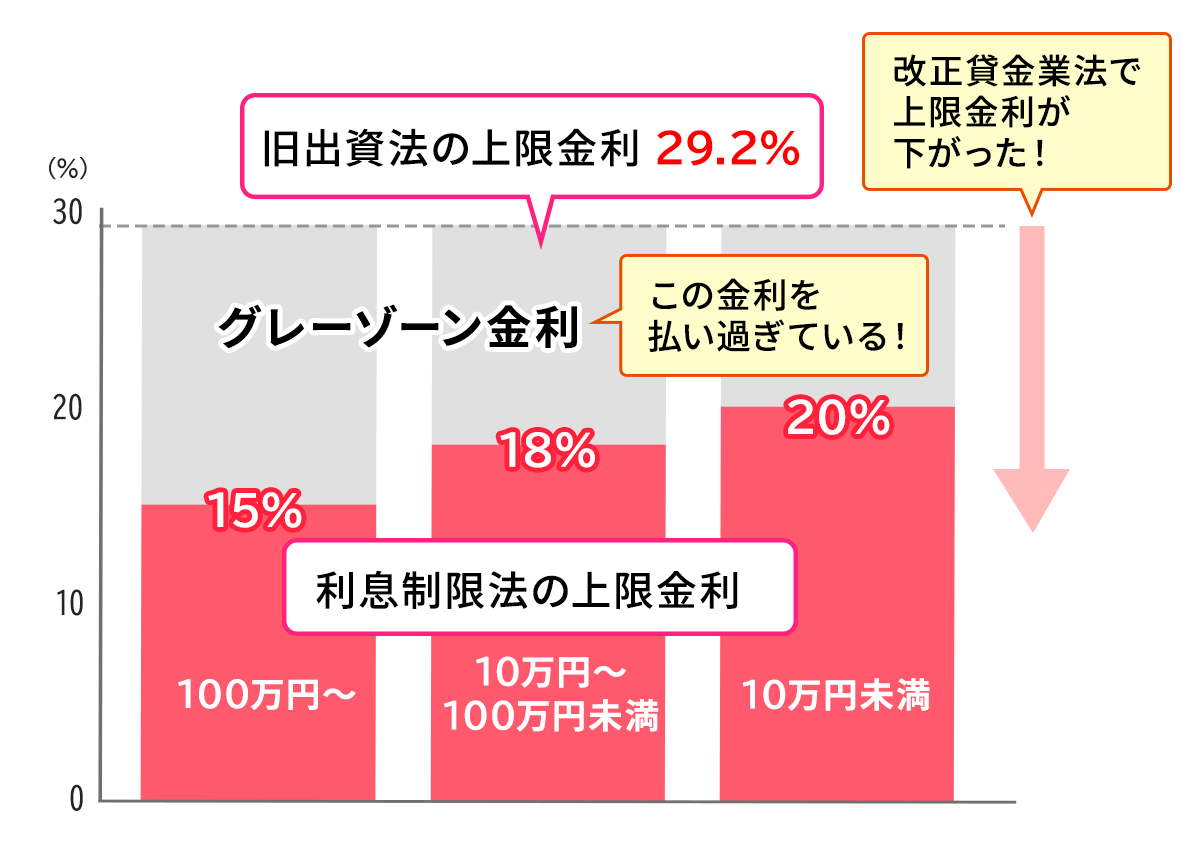
利息制限法を超過する利息の支払いは、原則無効となりますので、このグレーゾーン金利で取引があった人に発生するのが、過払い金です。

2章 銀行カードローンでの借入で過払い金は発生しない
結論から言うと、銀行カードローンでの借入には過払い金は発生しません。
銀行カードローンにも利息制限法と出資法は適用されますが、この2つの法律が改正される2010年以前から、そもそも銀行はグレーゾーン金利を利用して取引を行っていないためです。
そのため、銀行カードローンでは過払い金は発生しないということになります。
2-1 住宅ローンなどの利用時にも過払い金は発生しない
銀行のカードローンと同様に、金融機関で組むことが多い住宅ローンなどの利用でも過払い金は発生しません。
これらの融資は貸付額が大きく、元々利息制限法の上限を下回る非常に低い金利が設定されているためです。
自動車ローンなども同様であり、違法な金利を支払っているわけではないので過払い金請求の対象とはなりません。
3章 銀行系クレジットカードを利用していた場合には過払い金は発生する?
銀行カードローンと似ているものに、銀行系クレジットカードというものがあります。
この銀行系クレジットカードは銀行が直接発行しているわけではなく、銀行のグループ会社などが発行しているクレジットカードです。
銀行系クレジットカードはあくまで銀行系であり銀行そのものではないため、過払い金が発生する可能性があります。
しかし、銀行系クレジットカードの場合でもキャッシング枠とショッピング枠とでは、過払い金が発生するかどうかが異なります。
ここでは、キャッシング枠とショッピング枠のそれぞれで過払い金が発生するかどうかについて解説していきます。
3-1 キャッシング枠
銀行系クレジットカードをキャッシング枠で利用していた場合には、過払い金が発生する可能性があります。
というのも、2010年以前には銀行系クレジットカードでも、利息制限法の上限利率を超える利率で貸し付けを行っていた会社も多くあったためです。
利息制限法の金利上限を超えていれば、原則として過払い金が発生します。
そのため、2010年以前に銀行系クレジットカードのキャッシング枠を利用していた場合には、過払い金の対象となる可能性があります。
3-2 ショッピング枠
銀行系クレジットカードのショッピング枠を利用した場合には、過払い金は発生しません。
その理由は、銀行系かそうでないかを問わずショッピング枠は「金利や利息」ではなく、支払いの立替分を「手数料」としてクレジットカード会社に支払うという仕組みになっているためです。
また、ショッピング枠には利息制限法と出資法ではなく、割賦販売法が適用されます。
そのためショッピング枠を利用してもそもそも利息は発生せず、利息制限法は適用されないためショッピング枠を利用しても過払い金の対象となることはありません。
4章 過払い金の返還請求には時効が設定されている
銀行系クレジットカードのキャッシングを利用していて過払い金が発生していたとしても、いつでも取り戻せるわけではありません。
過払い金を取り戻すための手続きには明確な期限が設けられているため、手遅れにならないように早めに状況を把握しておく必要があります。
4-1 最後の取引から10年で時効を迎える
過払い金を請求する権利には時効が定められており、「債権者との最後の取引から10年」が経過すると消滅してしまいます。
つまり、2010年以前に借入をして過払い金が発生していたとしても、完済した日から10年以上経っている場合は原則として取り戻すことができません。
時効の起算日は最後に返済した日となることが一般的ですが、途中で再度借入をしているなど、取引が継続しているとみなされるケースもあります。
心当たりがある場合は時効を迎える前に確認手続きを進めるのが確実です。
過払い金が戻ってこない8つのケースや請求できる条件については以下の記事で解説しています。

5章 過去の借入先や取引履歴を確認する手段
自分が昔利用していたのが銀行のカードローンだったのか、それとも銀行系クレジットカードのキャッシング枠だったのか、はっきりと覚えていないケースも少なくありません。
ここでは、過去の借入先や取引内容を確認するための具体的な方法や注意点について解説します。
5-1 信用情報機関への情報開示請求を利用する
過去の借入状況を正確に知りたい場合は、信用情報機関に情報開示請求を行うのが有効な手段です。
信用情報機関には、個人のクレジットカードの契約内容や返済状況などの詳細な履歴が保管されています。
数百円から千円程度の手数料を支払うことで、インターネットなどから手軽に自分の信用情報を取り寄せることが可能です。
どの会社のどのようなローンやキャッシングを利用していたのかが明確になり、過払い金が発生している可能性を探ることができます。
5-2 自分で引き直し計算をするリスク
取引履歴を取り寄せた後、自分で過払い金を計算することも可能ですが、複雑な利息の仕組みを理解していないと間違えてしまうリスクがあります。
計算ソフトを利用しても正確な金額が出るとは限らず、例えば本来であれば100万円戻ってくるはずが、計算を誤って70万円で和解してしまい損をするケースも少なくありません。
また、相手企業に足元を見られて減額に応じさせられるおそれもあるため、正確な計算や交渉は専門家に依頼することをおすすめします。
過払い金の計算方法や発生するケースについては以下の記事で解説しています。
6章 過払い金が出ているかどうかは専門家の無料相談で聞いてみよう
自分が利用した借り入れが銀行カードローンなのか銀行系クレジットカードのキャッシング枠なのかがはっきりしない場合には、迷わず専門家に相談しましょう。
このような専門家の中でもグリーン司法書士法人は、初回は無料で相談できるため費用をかけることなく自分が過払い金の対象であるかを調べてもらうことができます。
また、債務整理の実績は数万件と実績も豊富であるため、過払い金の対象であるかどうかを、すぐに判断できます。
電話やメールでの相談も行っているので、気軽に相談してみましょう。
7章 銀行カードローンと紛らわしいカードもあるのでも過払い金については専門家の無料相談を利用しよう
前述したように銀行系クレジットカードのキャッシング枠など、銀行カードローンと紛らわしいカードも存在します。
そのため、「銀行」のカードだからと過払い金の返還をあきらめてしまう方もいらっしゃるかもしれません。
しかし、専門家の無料相談を利用することで自分が過払い金の対象となっていることが分かるケースもあります。
また、専門家に相談することで、過払い金がない場合でも過払い金以外の借金問題の解決の方法を案内してもらえます。
そのためまずは専門家に相談し、自分が過払い金返還の対象となるかどうかを判断してもらうことが大切です。
お気軽にお問い合わせください!
借金返済のご相談はグリーンへ
借金返済に関する記事を沢山公開していますので、合わせてご覧ください。
アクセス数が多いキーワード:債務整理 クレジットカード
借金返済の無料相談ならグリーンへ
よくあるご質問
- 銀行のローンでも過払い金は発生する?
- 銀行カードローンでの借入には過払い金は発生しません。
利息制限法と出資法が改正される2010年以前から、銀行はグレーゾーン金利を利用して取引を行っていないためです。
- 過払い金があるか確かめる方法は?
- 下記に該当する場合、過払い金が発生している可能性があります。
- 年利15%から20%を超える利率で借入を行っていた
- 2010年以前に借入を行っていた
- 債権者との最終取引から10年以内の期間しか経過していない
- インターネットの過払い金請求サイトを利用して過払い金があると判断された
次に確認したいページ