
この記事は約 12 分で読めます。
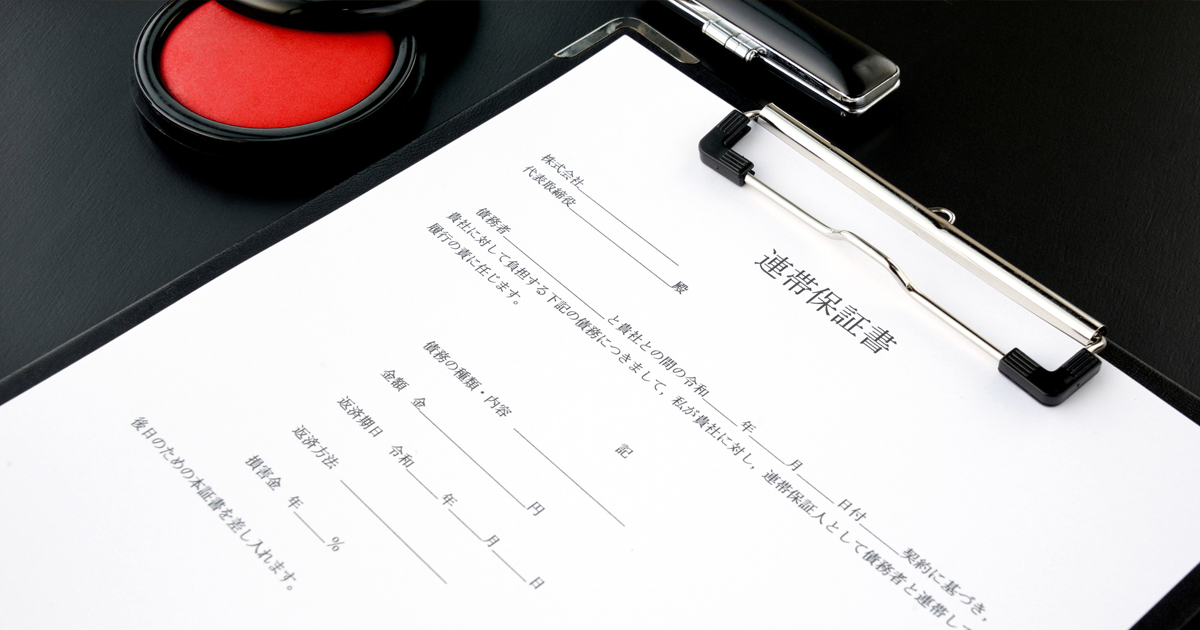
連帯保証人として突然多額の請求を受け、返済の目処が立たず「人生が終わりだ」と絶望的な気持ちになっていないでしょうか。
しかし、決して諦める必要はありません。
この記事を読めば、連帯保証人という重い責任を負っても人生を再建するための具体的な法的手続き(債務整理など)を理解し、専門家へ相談する一歩を踏み出せる状態になります。
目次 ▼
1章 連帯保証人になっても人生が終わらないと言えるのはなぜ?
連帯保証人となり巨額の借金を背負っても、人生が終わりだと考えるのは早計です。
なぜなら、日本には経済的に困難な状況に陥った人を救済するための法的な制度が複数用意されているからです。
これらの制度を正しく利用すれば、借金の負担を軽減し、生活を再建することが十分に可能です。
一人で抱え込まず、解決策は必ずあると知ることが第一歩となります。
借金から立ち直った人の行動については以下の記事で解説しています。

1-1 法律で認められた債務整理で借金を減額・免除できるから
人生が終わらない最大の理由は、国が認めた「債務整理」という手続きが存在するためです。
債務整理には、主に「任意整理」「個人再生」「自己破産」の3種類があります。
これらの手続きを利用することで、返済しきれないほどの借金を減額したり、支払い義務そのものを免除してもらったりすることが法的に可能です。
現状の収入や財産、借金の総額に応じて最適な方法を選択し、経済的な再起を図れます。
債務整理の種類や特徴については「債務整理に必要な情報」で詳しく紹介しています。
1-2 専門家に相談すれば生活を立て直す道筋が見つかるから
借金問題は、法律の専門家である弁護士や司法書士に相談することで、解決への具体的な道筋が見えてきます。
専門家は、個々の状況を詳細にヒアリングした上で、最も適した債務整理の方法を提案してくれます。
また、債権者との交渉や裁判所への複雑な手続きを代行してくれるため、精神的な負担も大幅に軽減されます。
無料相談を実施している事務所も多く、まずは専門家の意見を聞くことが生活再建への近道です。
しかし、なぜ連帯保証人はこれほど重い責任を負わなければならないのでしょうか。
2章 連帯保証人が主債務者と同等の返済義務を負うのはなぜ?
連帯保証人が主債務者(本来の借主)とほぼ同じ重い返済義務を負うのは、法律上「保証人」とは区別された強力な責任が課せられているためです。
契約時に「連帯」の二文字が付くことで、保証人に認められているいくつかの権利が失われ、債権者からの請求に対して非常に弱い立場に置かれます。
具体的には、通常の保証人が持つ3つの権利が連帯保証人にはありません。
連帯保証人になるメリットについては以下の記事で解説しています。

2-1 「先に本人へ請求してほしい」という主張が認められないため
通常の保証人には「催告の抗弁権」があり、「先に主債務者に請求してください」と主張できます。
しかし、連帯保証人にはこの権利がありません。
そのため、債権者は主債務者の返済状況に関わらず、いきなり連帯保証人に対して返済を請求することが可能です。
主債務者より先に連帯保証人のもとへ督促状が届くことも珍しくありません。
2-2 「本人の財産から先に差し押さえてほしい」という主張が通らないため
「検索の抗弁権」も、連帯保証人には認められていない権利の一つです。
これは、主債務者に返済可能な財産があることを証明すれば、「先にその財産を差し押さえてください」と主張できる権利です。
連帯保証人はたとえ主債務者に預金や不動産があることを知っていても、この主張はできず、債権者からの請求に直接応じなければなりません。
2-3 他の保証人と返済額を分担する権利がないため
「分別の利益」がない点も、連帯保証人の責任を重くする要因です。
複数の保証人がいる場合、通常の保証人であれば保証人の人数で割った金額のみ返済義務を負います。
しかし、連帯保証人はこの分別の利益がないため、他の連帯保証人の存在に関わらず、債権者から借金の全額を請求される可能性があります。
このような重い責任から逃れるため支払いを放置すると、事態はさらに悪化します。
連帯債務と連帯保証の違いについては以下の記事で解説しています。

3章 督促状を無視し続けると最終的にどうなるの?
連帯保証人として請求を受けた際、督促状を無視し続けることは最も避けるべき対応です。
支払いが困難であっても、放置すれば事態は時間とともに深刻化し、最終的には強制的に財産を失う事態に至ります。
請求を無視したその後には、法的な手続きが段階的に進んでいくことを理解しておく必要があります。
3-1 遅延損害金で借金の総額が日々増え続ける
返済期日を過ぎると、元金と利息に加えて「遅延損害金」が発生します。
これは返済が遅れたことに対するペナルティであり、通常の利息よりも高い利率(年利20%程度が上限)に設定されていることがほとんどです。
督促を無視している期間が長くなるほど、この遅延損害金は雪だるま式に増え続け、当初の請求額よりもはるかに大きな金額を支払わなければならなくなります。
3-2 信用情報に事故情報が登録され新たな借入等ができなくなる
返済の延滞が2〜3ヶ月続くと、信用情報機関に事故情報(いわゆるブラックリスト)が登録されます。
この情報が登録されると、約5年から10年の間、新たなクレジットカードの作成やローンの契約、スマートフォンの分割購入などが非常に困難になります。
将来の生活設計に大きな支障をきたすため、延滞の放置は避けるべきです。
3-3 裁判所に訴訟を起こされ一括請求の判決が下される
督促を続けても支払いがない場合、債権者は裁判所に訴訟を提起します。
裁判所から訴状が届いても無視して出廷しないと、債権者の主張が全面的に認められ、借金の一括返済を命じる判決が下されます。
この判決は法的な強制力を持つため、これ以降は分割払いの交渉などが極めて難しくなります。
3-4 給与や預金口座などの財産が強制的に差し押さえられる
判決が確定した後も返済しない場合、債権者は裁判所に申し立てて「強制執行」を行います。
これにより、給与(原則として手取り額の4分の1)、預金口座、不動産、自動車といった財産が強制的に差し押さえられます。
給与が差し押さえられると裁判所から勤務先に通知が届くため、借金の事実が会社に知られてしまいます。
事態がここまで悪化する前に、法的な解決策を検討することが不可欠です。
4章 連帯保証人の借金問題を法的に解決するにはどうすればいい?
連帯保証人として抱えた借金問題は、法律に基づいた手続きである「債務整理」によって解決を図ることが可能です。
債務整理には複数の種類があり、借金の総額や自身の収入、守りたい財産の有無などに応じて、最適な方法を選択します。
どの方法が適しているか判断に迷う場合は、弁護士などの専門家に相談するのが賢明です。
解決策1 裁判所を通さずに将来利息のカットなどを交渉する「任意整理」
任意整理は、裁判所を介さずに債権者と直接交渉し、返済の負担を軽減する方法です。
主に、将来発生する利息をカットし、元金のみを3〜5年程度の分割で返済していく和解を目指します。
手続きが比較的簡単で、保証人がついている借金を除外して整理の対象を選ぶことも可能です。
ただし、元金そのものは減額されないため、大幅な借金減にはつながりにくい側面があります。
解決策2 持ち家を残しつつ借金を大幅に減額できる「個人再生」
個人再生は、裁判所に申し立て、借金を5分の1から10分の1程度に大幅に減額してもらう手続きです。
減額された借金は、原則として3年間で分割して返済します。
「住宅ローン特則」という制度を利用すれば、住宅ローン返済中の持ち家を手放すことなく、他の借金を整理できるのが大きな特徴です。
ただし、手続きが複雑で、継続的な収入が見込めることが条件となります。
個人再生中に死亡した場合の借金については以下の記事で解説しています。

解決策3 裁判所に認めてもらい返済義務をなくす「自己破産」
自己破産は、裁判所に支払い不能であることを認めてもらい、免責許可を得ることで、税金などを除くほぼ全ての借金の返済義務を免除してもらう手続きです。
返済能力が全くない場合の最終的な救済手段であり、経済的な再スタートを切る上で最も効果が大きい方法といえます。
一方で、一定以上の価値を持つ財産(家や車など)は処分が必要となり、一部の職業に就けなくなる資格制限といったデメリットも存在します。
自己破産による社会的信用の影響については以下の記事で解説しています。

解決策4 契約が無効・取り消しになるケースに該当しないか確認する
非常に稀なケースですが、連帯保証契約そのものが無効または取り消しになる可能性もゼロではありません。
例えば、騙されて署名した場合(詐欺)、脅されて契約した場合(強迫)、知らないうちに勝手に名前を使われた場合(無権代理)などが該当します。
ただし、これらの事実を法的に証明するのは非常に困難なため、まずは証拠の有無などを弁護士に相談してみるのがよいでしょう。
5章 債務整理をすると家族や職場に知られてしまうの?
債務整理を検討する際、多くの方が家族や職場に知られてしまうのではないかと不安に感じます。
しかし、手続きの進め方や状況次第で、周囲に知られずに解決できる可能性は十分にあります。
正しい知識を持つことで、過度な心配をせずに手続きを進めることが可能です。
5-1 保証人になっていない家族に返済義務が及ぶことはない
借金の返済義務は、あくまで契約者本人と保証人に限られます。
したがって、連帯保証人が債務整理を行ったとしても、その保証人になっていない家族(配偶者や親、子など)に法的な返済義務が及ぶことは一切ありません。
債権者が家族に取り立てを行うことも法律で禁止されています。
親の借金については以下の記事で解説しています。

5-2 官報への掲載によって自己破産の事実が知られる可能性
自己破産や個人再生を行うと、その事実(氏名・住所)が「官報」という国の広報誌に掲載されます。
しかし、官報を日常的に購読している一般の人はほとんどいません。
金融機関や一部の企業の人事担当者などが確認する程度であり、官報から周囲の人に知られる可能性は極めて低いと考えてよいでしょう。
5-3 給与差し押さえまで進むと職場に借金の事実が発覚する
債務整理を行わずに借金を放置し、最終的に給与差し押さえに至った場合は、裁判所から勤務先へ「債権差押命令」が送付されます。
これにより、経理担当者などを通じて職場に借金の事実が知られてしまいます。
職場への発覚を防ぐためにも、差し押さえを受ける前に弁護士に相談し、債務整理を開始することが重要です。
5-4 弁護士に依頼すれば本人や家族への直接の取り立ては停止する
弁護士や司法書士に債務整理を依頼すると、専門家から各債権者へ受任通知が送付されます。
この通知を受け取った債権者は、法律により、債務者本人やその家族に対して直接電話をかけたり訪問したりといった取り立て行為が一切できなくなります。
これにより、精神的な平穏を取り戻し、落ち着いて手続きを進められます。
他にも、連帯保証人の方が抱える疑問は多くあります。
連帯保証人の責任や債務整理に関するよくある質問
ここでは、連帯保証人の責任や債務整理に関して、多くの方が抱える疑問について回答します。
Q.連帯保証人として巨額の請求が来ました。もう人生終わりなのでしょうか?
決して人生が終わりではありません。
精神的に追い詰められ、後悔の念に苛まれる気持ちは察しますが、債務整理という法的な救済制度があります。
自己破産や個人再生などの手続きで借金問題を解決し、生活を再建した人は大勢います。
一人で抱え込まず、すぐに弁護士などの専門家へ相談してください。
Q.連帯保証人の返済義務から法的に逃れる方法はありますか?
自己破産手続きで免責が許可されれば、法的に返済義務が免除されます。
個人再生で大幅に借金を減額することも可能です。
契約時に騙された、脅されたといった事情があれば契約の無効を主張できる可能性もありますが、証明は容易ではありません。
いずれにせよ、専門家への相談が不可欠です。
Q.連帯保証人である私が自己破産した場合、家族にどのような影響が出ますか?
家族が保証人でなければ、直接の返済義務は及びません。
ただし、持ち家など本人が所有する資産は処分対象となるため、同居家族は住居を失う可能性があります。
また、本人が一定期間ローンを組めなくなるため、家族が代わりに契約者になるなどの影響は考えられますが、家族自身の信用情報には傷がつきません。
連帯保証人が生活保護になった場合については以下の記事で解説しています。

まとめ
連帯保証人として多額の請求を受けても、人生が終わるわけではありません。
債務整理という法的な手続きを利用すれば、借金の減額や免除が可能であり、生活を再建する道は開かれています。
任意整理、個人再生、自己破産といった選択肢の中から、自身の状況に最も適した方法を選ぶことが重要です。
借金の督促を放置すると、遅延損害金の発生や財産の差し押さえといった深刻な事態を招きます。
問題を一人で抱え込まず、できるだけ早く弁護士や司法書士といった法律の専門家に相談し、解決への第一歩を踏み出すことが不可欠です。
グリーン司法書士法人では、これまで10,000件以上の債務整理相談を受任・解決してきた実績があり、豊富な経験を有しています。状況を丁寧にお伺いしたうえで、一人ひとりに合った解決方法をご提案いたしますので、安心してご相談いただけます。
初回のご相談は無料です。借金問題は、早く相談するほど選択肢が広がり、より良い解決につながりやすくなります。一人で抱え込まず、まずはお気軽にご相談ください。
お気軽にお問い合わせください!
借金返済のご相談はグリーンへ
借金返済に関する記事を沢山公開していますので、合わせてご覧ください。
アクセス数が多いキーワード:債務整理 クレジットカード
借金返済の無料相談ならグリーンへ
次に確認したいページ