


相続税を計算するには、遺産総額から基礎控除を引いた課税遺産総額を法定相続分で按分して総額を出し、実際の相続割合で割り振ることで計算できます。さらに配偶者の税額軽減(一般的に配偶者控除とも呼ばれます)や未成年者控除などを差し引いて、各人の納付額を算出します。
計算の過程で、「課税対象となる相続財産はいくらか」「誰が相続人になるのか」「使える特例・控除はどれか」など、さまざまな事前知識が必要となるため、一つひとつステップを踏んで計算していくことが重要です。
相続税の計算にはさまざまな知識が必要ですが、大まかな相続税額であれば、シミュレーターを使えば、最短1分ですぐに把握することが可能です。

また、早見表を使えば、ケース別や金額別のだいたいの相続税額を把握することもできます。
ケース別の相続計算の早見表
|
遺産総額別の相続計算の早見表
|
本記事では、まずは最短で概算がわかる「無料シミュレーターの使い方」や「ケース別の早見表」「遺産総額別の早見表」をご紹介したうえで、自分で正確に計算する6つのステップや税額を抑える特例、注意すべきポイントまで分かりやすく解説します。
→【1分で診断】相続税シミュレーターで試算する
→【ひと目でわかる】相続税の早見表(受け取る相続人別)
→【ひと目でわかる】相続税の早見表(遺産総額別)
→【自分で計算したい人向け】相続税の準備・計算ステップ
なお、上記の相続税計算シミュレーションなどを使えば簡単に概算を出すことは可能ですが、「配偶者が多く相続しすぎると二次相続が高くなる」など、計算前の「誰が何をいくら相続するのか」によってもトータルの相続税が大きく変わる点には注意が必要です。
この記事では、簡単に相続税を計算する方法だけでなく、自分でしっかり計算したい場合のステップ、そしてトータルの相続税を抑えるためのポイントまで、詳しく解説しています。相続税をできるだけ軽減したいという方は、ぜひ最後までお読みください。
遺産金額の目安が分かっている方はこちらもチェック! 遺産5,000万円の相続税は0〜192万!注意点・節税方法を解説 8,000万円の相続税はいくら?計算方法や節税に使える控除・特例 |
また、以下の動画では「相続税はどこから申告が必要?」「税負担を左右する確認ポイントは?」といった、実務の秘伝ノウハウを、グリーンの代表・山田が動画でわかりやすく解説しています。
\コラムの論点を“動画で補強”したい方はこちら/
1章 シミュレーターで相続税を計算するステップ
早速グリーングループの相続税シミュレーターで、最短1分で相続税の税額を試算していきましょう。
1-1 亡くなられた方の財産金額を入力する
「亡くなられた方の財産を教えてください」の項目に、被相続人(亡くなられた方)が遺した財産の金額を入力します。正確な金額が分からなくても、おおよその金額を入れてみてください。

借金があった場合は「プラスの相続財産」から差し引くことができますので、把握している場合は入力しましょう。また、亡くなられた方の葬儀費用(通夜・告別式費用など)も差し引けるため、家族葬の場合の相場「100万円」などおおよその金額を入れてみてください。
※ただし、香典返戻費用や初七日などの法要費用、お墓の購入費用などは差し引くことができない点にご注意ください。
たとえば、預貯金が3,000万円、不動産(実家)が3,000万円、その他の財産(宝石や絵画などの高額な財産など)が0円、借金はなくて葬儀費用を100万円と見積もる場合には、以下のように入力します。

財産金額が分からない場合はどうする? 預貯金は通帳を確認し、有価証券は残高証明書が届いていないかを確認し、不動産の目安額は固定資産税の納税通知書を確認してみましょう。 ※何が課税対象になるか詳しく知りたい方は、のちほど解説する「4-2 相続税がかかる財産・かからない財産を確認する」をご覧ください。 |
1-2 亡くなられた方の配偶者の状況を入力する
次に、亡くなられた方の配偶者の状況を入力します。

たとえば、お父様がお亡くなりになり、お母様はまだ存命の場合には、「はい」を選んでください。すでにお母様もお亡くなりになっている場合には、「いいえ」を選びます。
「いいえ」を選んだ場合には、次の3番目の項目は表示されないため、1-4に進んでください。
1-3 配偶者の遺産取得割合を入力する
「はい(存命)」を選んだ場合には、追加で「配偶者の遺産取得割合」についての質問が現れます。遺産分割の割合を決めていない場合は、初期値の50%のままで構いません。

たとえば相続人が「配偶者+子ども2人」の場合、法定相続分通りに分けるならば、配偶者が「財産の半分(2分の1)」を受け取ることになるため、「50%」を選んでください。
なお、法律で定められた法定相続分はあくまでも一つの目安です。実際の遺産の分け方は、相続人全員の話し合い(遺産分割協議)による合意で自由に決定することができます。
配偶者が多く受け取ったほうがいい?遺産取得割合の注意点 配偶者には「配偶者の税額軽減(配偶者控除)」という強力な制度が用意されており、「1億6,000万円」または「法定相続分相当額」のいずれか多い方の金額までであれば、相続税がかかりません。
そのため相続税を少なくするために「配偶者が多く受け取ることにしよう」と決めてしまうケースがあります。 しかしながら、配偶者の取り分を多くしすぎてしまうと、将来その配偶者が亡くなった際の相続(二次相続)において、子どもの負担する相続税が大幅に増えてしまう可能性があるため注意が必要です。 二次相続までを見据えた場合には、むしろ「今回の相続で配偶者の取得割合を低くする」という判断が取られるケースもあります。今回の税額だけでなく、二次相続まで見据えて遺産分割を行うことが大切です。 さらに詳しくは、「7-2 配偶者が多く相続すると二次相続が高くなるので注意」でも後述するのでご確認ください。 |
1-4 配偶者以外の相続人を選択する
次に、配偶者以外で相続人になる人を選択します。配偶者以外に相続人がいない場合は「いない」を選択します。

亡くなった方の配偶者は「常に相続人」となりますが、配偶者以外の親族については法律上の優先順位が定められており、それによって誰が相続人になるかが変わります。

配偶者以外の相続人の優先順位
|
なお、配偶者以外の相続人の優先順位は複雑なため、以下へ補足を記載します。
- 第1順位:子供が先に亡くなっている場合は、孫が相続人になります。孫も先に亡くなっている場合は、ひ孫が相続人になります。
- 第2順位:親が先に亡くなっていて、祖父母が存命の場合は、祖父母が相続人になります。
- 第3順位:兄弟姉妹が先に亡くなっている場合は、甥姪が相続人になりますが、甥姪も先に亡くなっている場合は、その子が相続人になることはないです。
相続人の順位についてさらに詳しく知りたい方は、以下の記事もご参照ください。
1-5 相続人の合計人数を選択する
次に、相続人が「全部で何人か」を数えて、プルダウンから選択します。配偶者も含めた合計人数を選んでください。

たとえば、配偶者+子ども2人の場合は、合計3人を選択します。
1-6 亡くなった日(死亡日)を入力する【任意】
任意の入力項目ですが、最後に「亡くなった日(死亡日)」を入力します。

亡くなった日を入力することで、「相続放棄の手続き期限」と「相続税申告の手続き期限」まで残り何日かが表示されるため、入力することをおすすめします。
1-7 結果を確認する
入力・選択が完了すると相続税額の目安が表示されるので、金額を確認しましょう。

上記の税額は、あくまで簡易的なシミュレーションによる試算です。実際の相続税額とは異なる可能性がありますので注意してください。
また、実際の税額は、不動産などの評価方法や適用できる特例・控除によって大きく変わる可能性があります。正確に相続税を計算したい方は、相続税計算・申告に強い税理士への確認をおすすめします。


2章 相続税計算の早見表(受け取る相続人別)
前章のシミュレーターは「相続財産がおよそいくらあるか」が把握できている方に適したツールですが、「まだ正確な財産額まではわからない」という方も少なくないでしょう。
そのような場合は、まず「相続税の早見表」を活用して、大まかな税額のイメージ(相場感)を掴んでおくのがおすすめです。
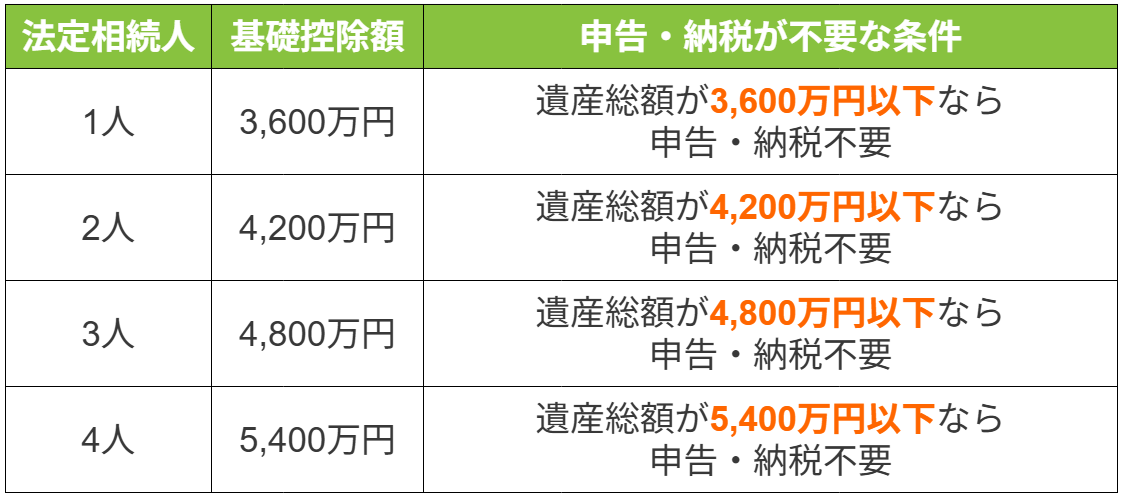
なお、相続税の基礎控除「3,000万円+(600万円×法定相続人の数)」までは相続税がかからないため、配偶者+子ども1人(合計2人)なら4,200万円、配偶者+子ども2人(合計3人)なら4,800万円までの遺産総額なら、相続税はかかりません(相続税法15条1項)。
人数によりますが、5,000万円からしっかり相続税が掛かってくるイメージなので、早見表では遺産総額5,000万円からの相続税金額の目安を載せています。
※遺産総額が3,000万円台・4,000万円台・5,000万円台という方は、相続税が掛かるか掛からないかのボーダーラインぎりぎりとなります。実際に申告が不要かどうかの判断は非常に難しいため、必要に応じて相続税に強い税理士に相談することをおすすめします。 基礎控除ギリギリについては、下記の記事でも詳しく解説しています。 |
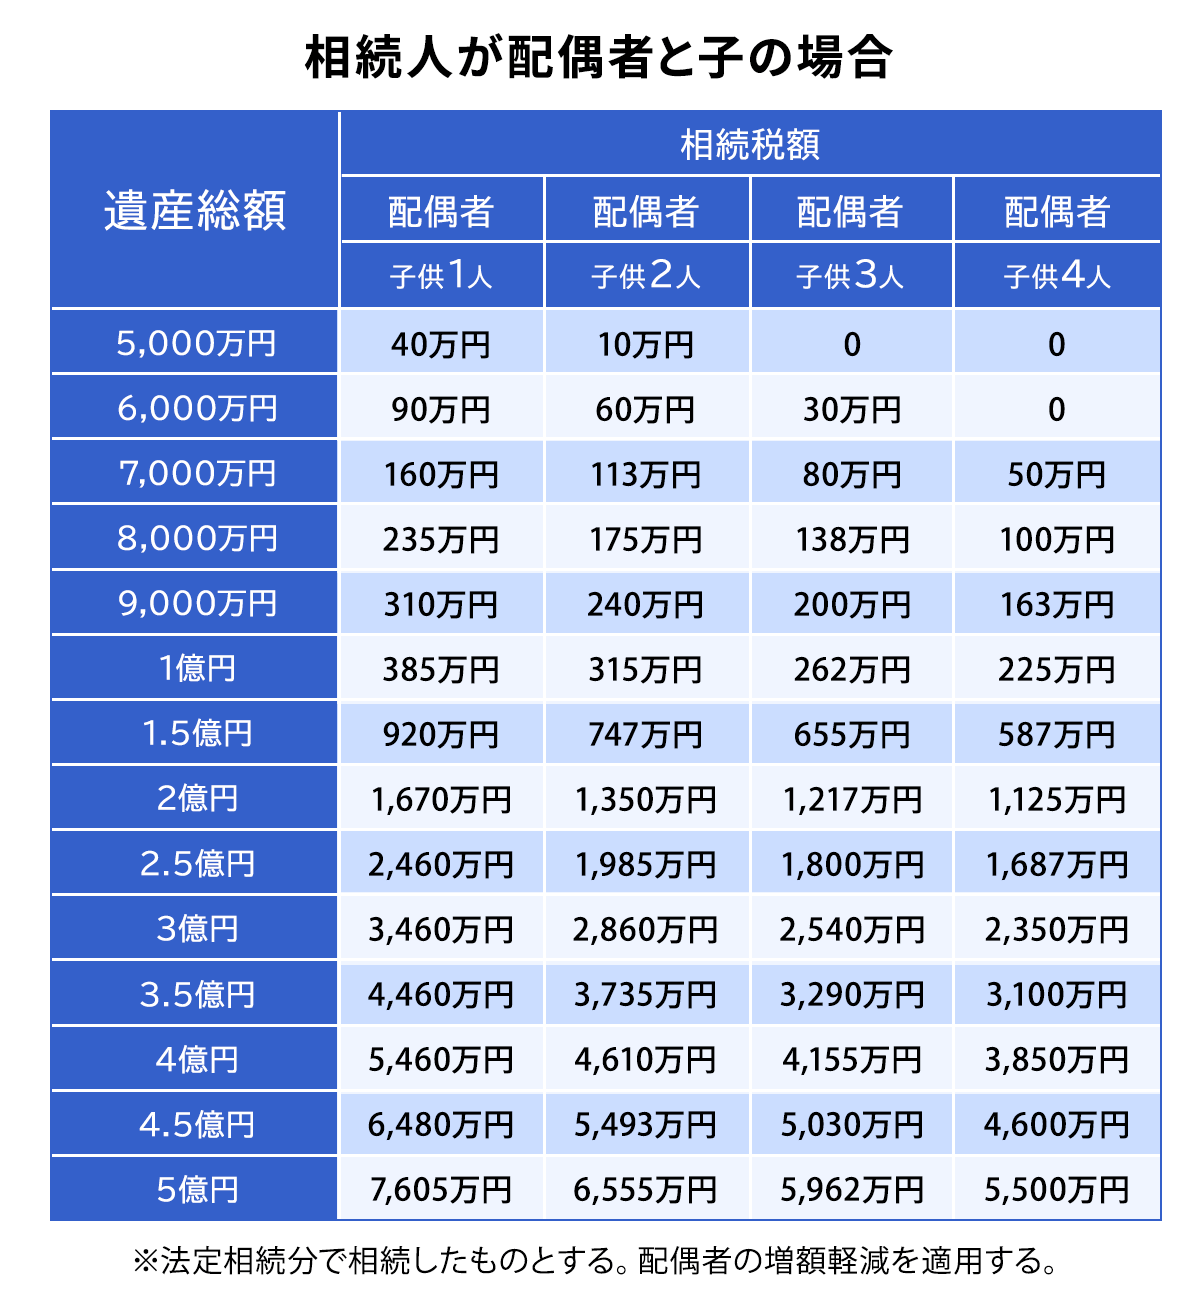
本章では、とくにケースとして多い「配偶者と子どもが相続人の場合」と「子どもだけが相続人の場合」の2つの早見表を掲載します。ご自身の状況に近い表を確認し、どれくらいの相続税がかかりそうか、全体の目安を把握する参考にしてください。
2-1 配偶者+子が相続する場合(5千万円~5億円の早見表)
配偶者と子どもが相続人で、法定相続分通り(配偶者2分の1・子どもが2分の1)で相続した場合の相続税の合計額は以下の通りです。配偶者の税額軽減(相続税の配偶者控除)を適用した後の税額です。
【配偶者+子が相続する場合の相続税早見表】
遺産総額 | 配偶者+子供1人 | 配偶者+子供2人 | 配偶者+子供3人 | 配偶者+子供4人 |
5,000万円 | 40万円 | 10万円 | 0 | 0 |
6,000万円 | 90万円 | 60万円 | 30万円 | 0 |
7,000万円 | 160万円 | 113万円 | 80万円 | 50万円 |
8,000万円 | 235万円 | 175万円 | 138万円 | 100万円 |
9,000万円 | 310万円 | 240万円 | 200万円 | 163万円 |
1億円 | 385万円 | 315万円 | 262万円 | 225万円 |
1.5億円 | 920万円 | 747万円 | 655万円 | 587万円 |
2億円 | 1,670万円 | 1,350万円 | 1,217万円 | 1,125万円 |
2.5億円 | 2,460万円 | 1,985万円 | 1,800万円 | 1,687万円 |
3億円 | 3,460万円 | 2,860万円 | 2,540万円 | 2,350万円 |
3.5億円 | 4,460万円 | 3,735万円 | 3,290万円 | 3,100万円 |
4億円 | 5,460万円 | 4,610万円 | 4,155万円 | 3,850万円 |
4.5億円 | 6,480万円 | 5,493万円 | 5,030万円 | 4,600万円 |
5億円 | 7,605万円 | 6,555万円 | 5,962万円 | 5,500万円 |
早見表を利用する際の注意点 法定相続分と異なる割合で分割した場合には税額が変わります 小規模宅地等の特例などは反映されていません ※特例を使うまでは基礎控除額を超えている場合には、納税額が0円になっても、申告が必要です。 生前贈与がある場合は課税対象額が変わります |
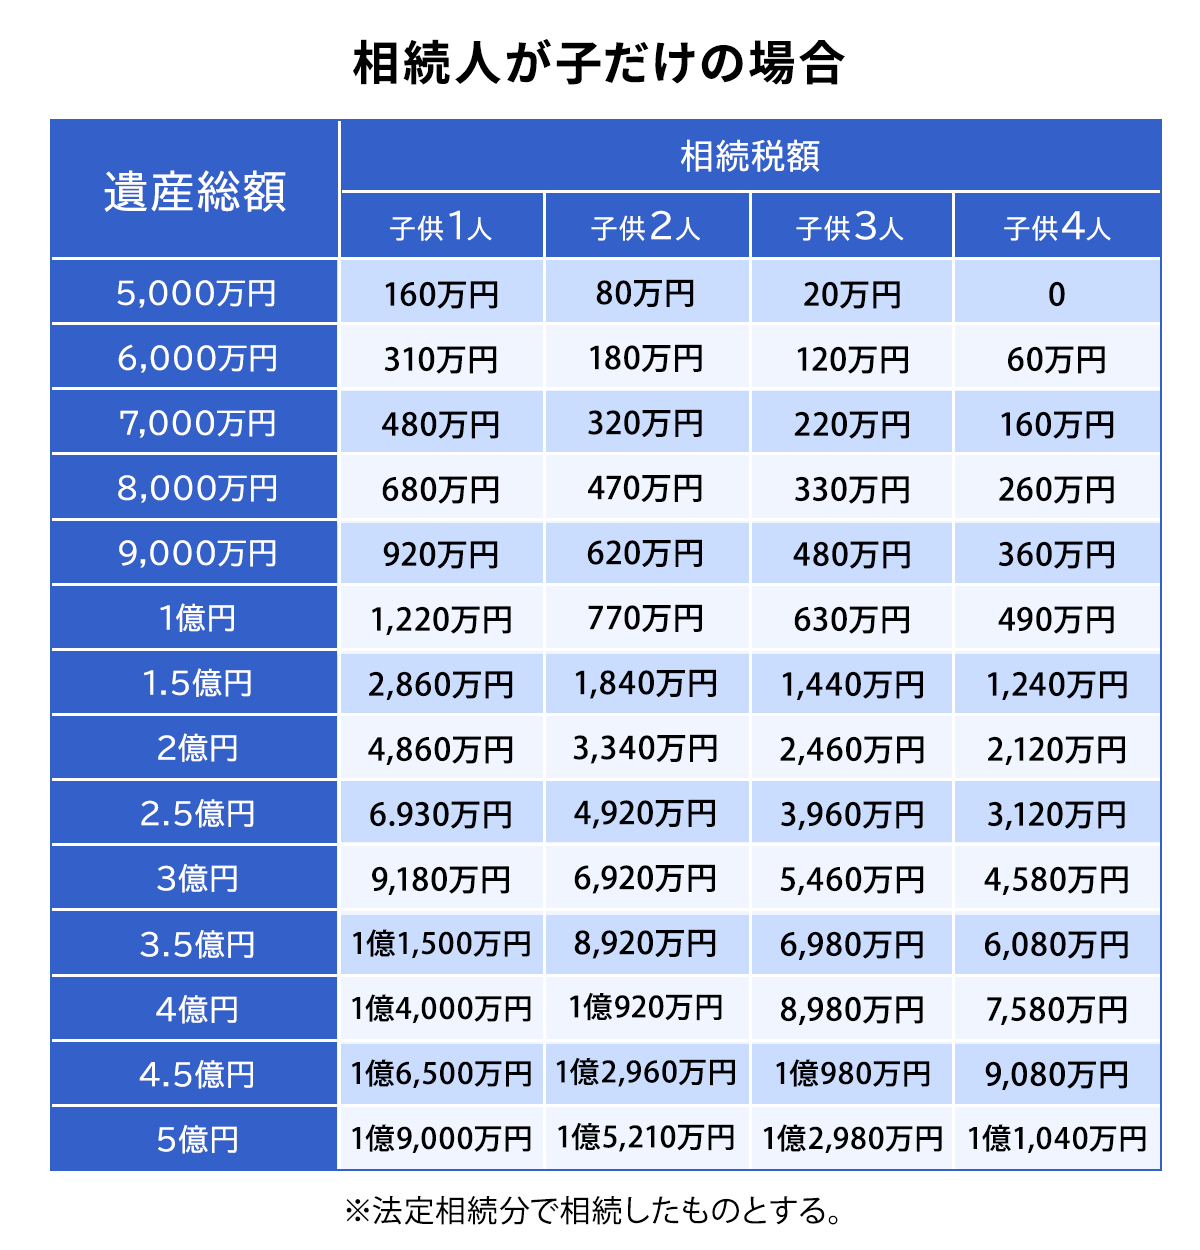
2-2 子のみが相続する場合(5千万円~5億円の早見表)
配偶者がすでに亡くなっているなど、子どものみが相続する場合の相続税早見表は以下です。
【子のみが相続する場合の相続税早見表】
遺産総額 | 子供1人 | 子供2人 | 子供3人 | 子供4人 |
5,000万円 | 160万円 | 80万円 | 20万円 | 0 |
6,000万円 | 310万円 | 180万円 | 120万円 | 60万円 |
7,000万円 | 480万円 | 320万円 | 220万円 | 160万円 |
8,000万円 | 680万円 | 470万円 | 330万円 | 260万円 |
9,000万円 | 920万円 | 620万円 | 480万円 | 360万円 |
1億円 | 1,220万円 | 770万円 | 630万円 | 490万円 |
1.5億円 | 2,860万円 | 1,840万円 | 1,440万円 | 1,240万円 |
2億円 | 4,860万円 | 3,340万円 | 2,460万円 | 2,120万円 |
2.5億円 | 6,930万円 | 4,920万円 | 3,960万円 | 3,120万円 |
3億円 | 9,180万円 | 6,920万円 | 5,460万円 | 4,580万円 |
3.5億円 | 1億1,500万円 | 8,920万円 | 6,980万円 | 6,080万円 |
4億円 | 1億4,000万円 | 1億920万円 | 8,980万円 | 7,580万円 |
4.5億円 | 1億6,500万円 | 1億2,960万円 | 1億980万円 | 9,080万円 |
5億円 | 1億9,000万円 | 1億5,210万円 | 1億2,980万円 | 1億1,040万円 |
早見表を利用する際の注意点 小規模宅地等の特例などは反映されていません 生前贈与がある場合は課税対象額が変わります |
正確な相続税の計算・特例適用のご相談は シミュレーターや早見表で試算した金額は、あくまで大まかな目安です。実際の相続税額は、財産の評価方法や各種特例(小規模宅地等の特例など)が使えるかどうかで大きく変わります。 グループ全体で相続税申告案件の手続き実績が442件(※2025年5月13日〜2026年5月12日)あるグリーングループでは、税理士・司法書士・行政書士、そして自社グループ内の不動産会社が連携し、ご家庭の状況に合わせた正確な相続税計算と申告、相続手続き全般、不動産売却、節税対策まで多岐に渡るサポートが可能です。 自己判断による計算違いや申告漏れを防ぎ、できるだけ税額を軽減したいという方は、ぜひ一度グリーングループにご相談ください(初回相談は90分無料)。 電話で気軽に聞きたい方はこちらをクリック |
3章 相続税計算の早見表(遺産総額別)
ここからは、遺産総額が3,000万円、5,000万円、8,000万円、1億円、2億円の場合の相続税を計算するといくらになるのか、早見表で解説します。
ご自身の場合の遺産がいくらか、ざっくり分かる場合にご活用ください。
3-1 遺産が3,000万円の場合の相続税はいくらですか?
遺産総額が3,000万円の場合、相続人が何人であっても、遺産総額<相続税の基礎控除となるので、相続税は0円で申告も必要ありません。
ただし「本当に遺産が3,000万円以内なのか」が重要となるため、相続財産調査に漏れがないか、評価方法を間違えていないか確認しておきましょう。
3-2 遺産が5,000万円の場合の相続税はいくらですか?
遺産5,000万円の相続税は0〜192万円です。
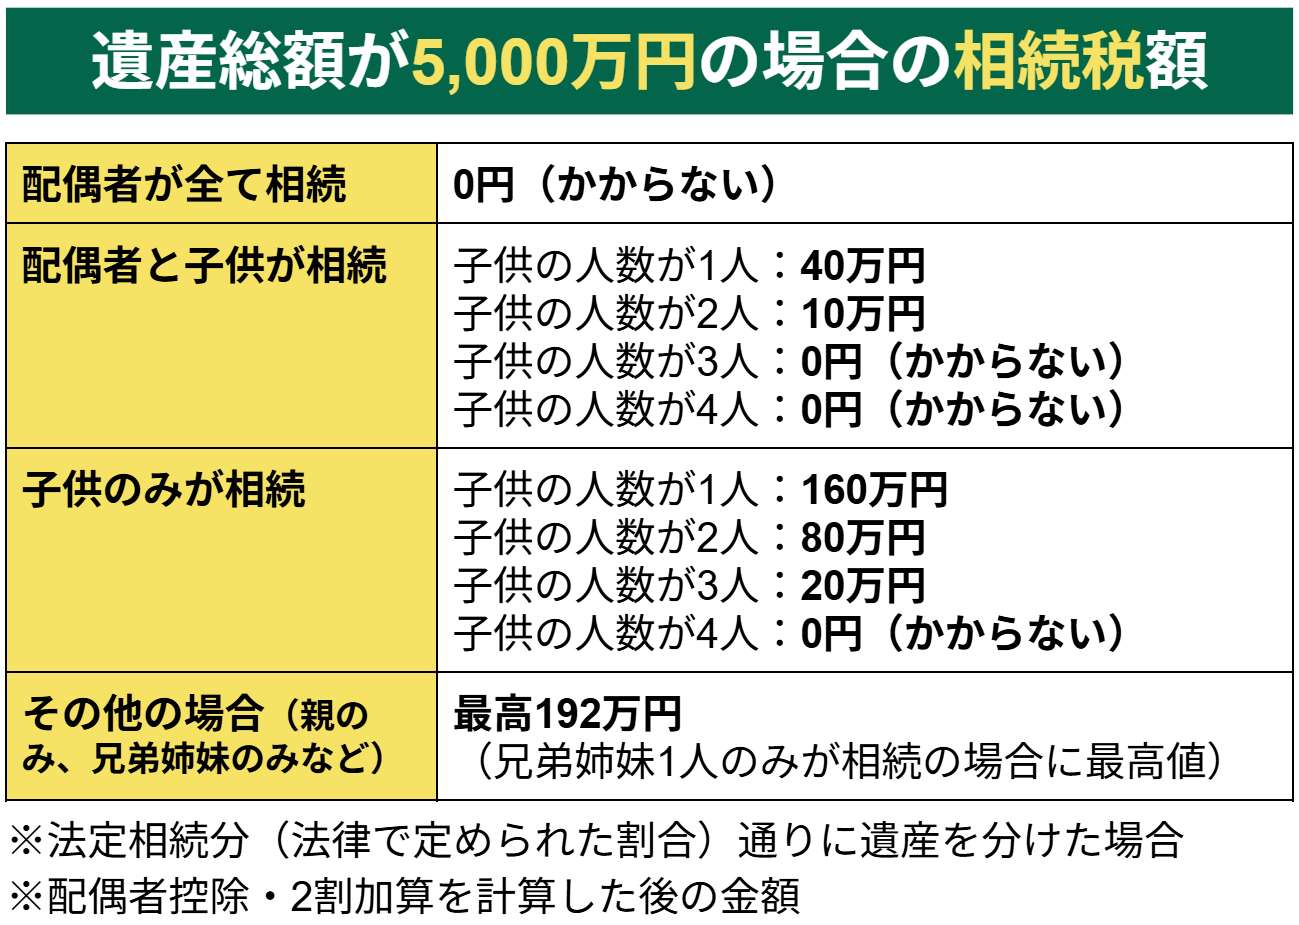
亡くなった方の配偶者が相続するときには「配偶者控除」の非課税枠(1.6億円)が大きいため、遺産総額が5,000万円ならば配偶者には相続税はかかりません。しかしながら、配偶者がいないケースでは税額が高くなる点に注意が必要です。
さらに詳しく確認したい方は、以下の記事もご一読ください。
遺産5,000万円の相続税は0〜192万!注意点・節税方法を解説
3-3 遺産が8,000万円の場合の相続税はいくらですか?
8,000万円の遺産にかかる相続税額は、「誰が受け取るか」「相続人が何人いるか」によって、0円から816万円と差が出ます。
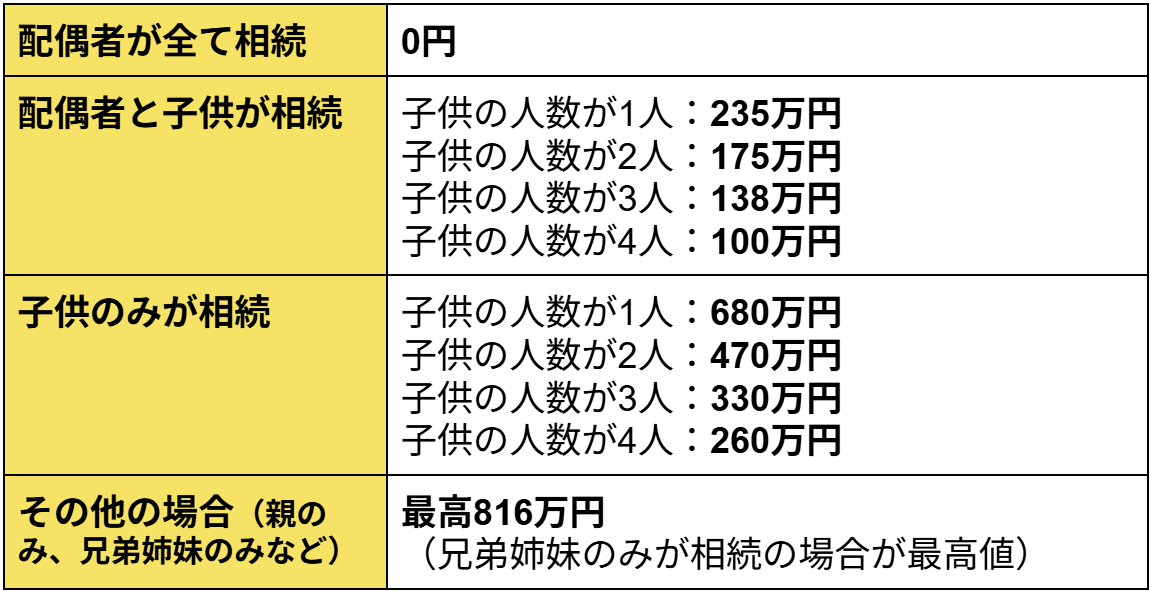
※個別の事情を考慮していない概算値となります。
配偶者が全て相続する場合は、配偶者の税額軽減(配偶者控除)という制度が効くため、相続税の支払いを免れることができます。
しかしながら、「二次相続(次の相続)での相続税が跳ね上がってしまう」こと、そして、「相続税額が0円になる場合でも、亡くなったことを知った日の翌日から10ヶ月以内に申告書の提出が必須(無申告は加算税などの対象)」であることに注意しなければなりません。
さらに詳しく確認したい方は、以下の記事もご一読ください。
8,000万円の相続税はいくら?計算方法や節税に使える控除・特例
3-4 遺産が1億円の場合の相続税はいくらですか?
遺産総額が1億円の場合の相続税額は、0円〜1,464万円です。「誰が受け取るか」「相続人が何人いるか」によって異なります。
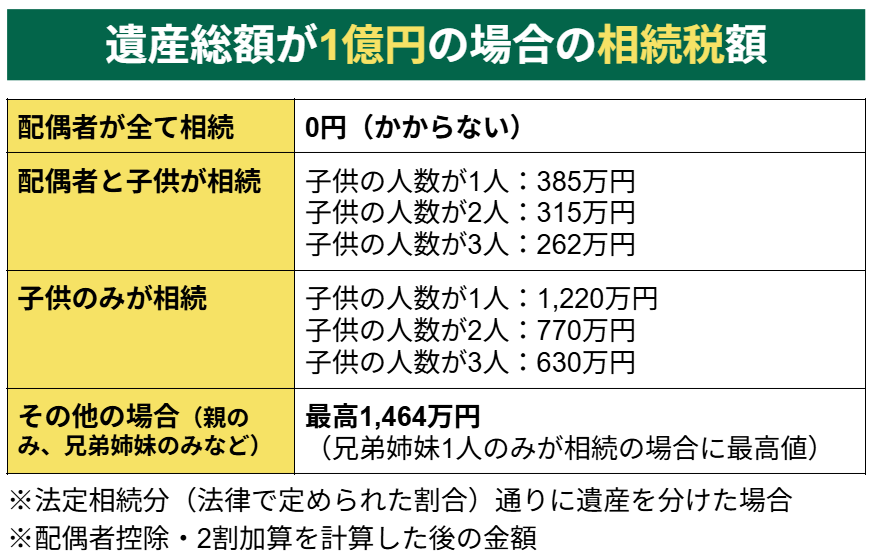
1億円規模の相続ともなると、これらの控除や特例を漏れなく活用できるかどうかが、相続税を大幅に節税できるかどうかの分かれ目となります。
さらに詳しく確認したい方は、以下の記事もご一読ください。
1億円の相続税は0〜1,464万円!早見表と節税方法・注意点を解説
3-5 遺産が2億円の場合の相続税はいくらですか?
2億円の遺産を相続した時にかかる相続税額は、0円〜5,832万円です。
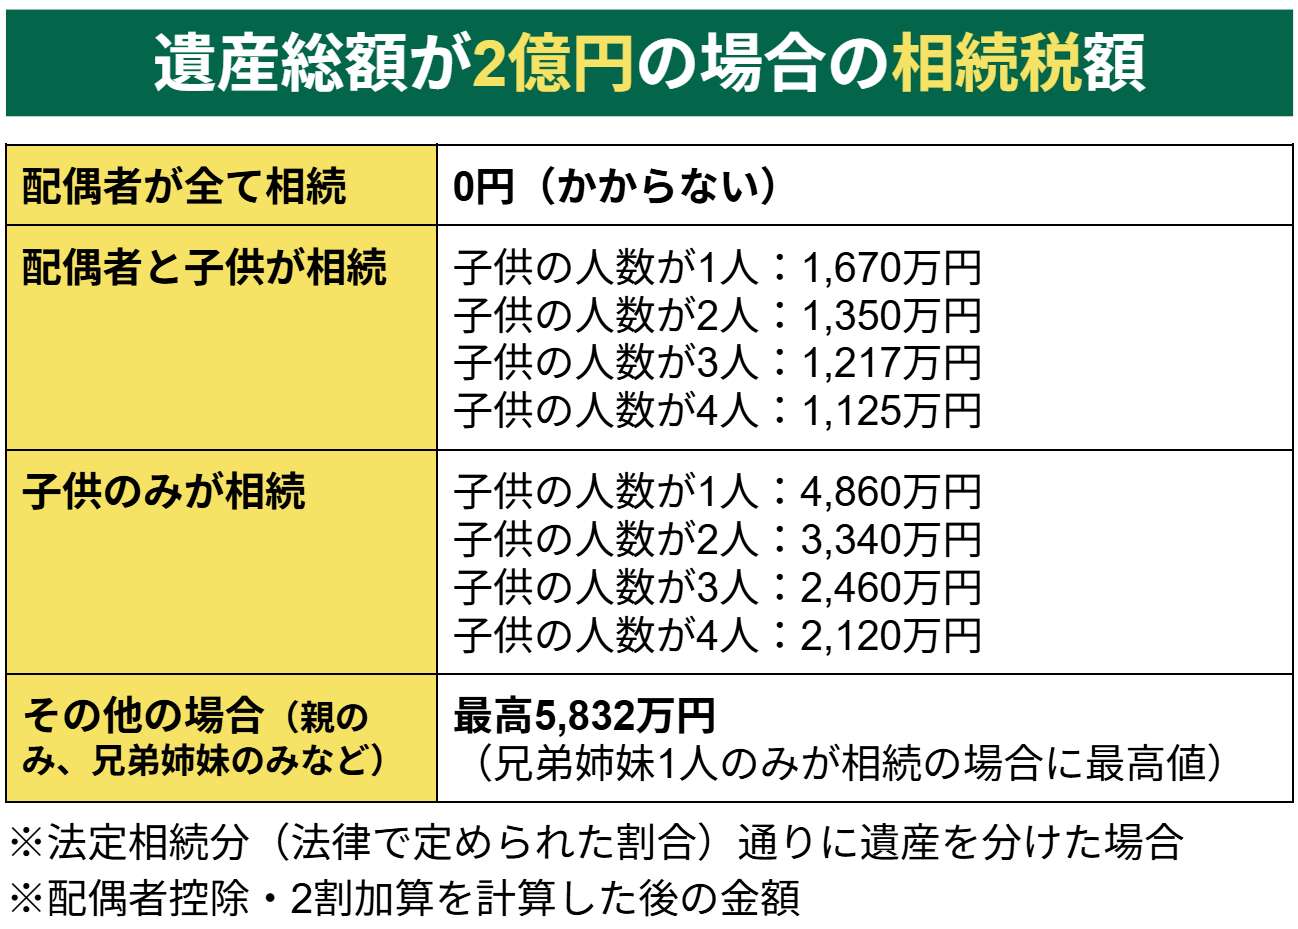
相続人が配偶者のみなら相続税は0円である一方、「子供だけ」や「兄弟姉妹だけ」が相続する場合には、かなり高額な相続税を納める必要があります。
相続税は累進課税制度を採用しており、遺産の金額が多ければ多いほど相続税率が上がります。特に2億円規模ともなると、通常の相続とは異なる特有の難しさが潜んでいるため、より高度で専門的な戦略が求められる点に注意が必要です。
さらに詳しく確認したい方は、以下の記事もご一読ください。
2億円の相続税はいくら?状況別の金額・節税方法・注意点を網羅解説
4章 相続税計算前に整えておくべき準備ステップ3つ
シミュレーションや早見表で大まかな税額のイメージが掴めると、「さっそく自分でも本格的に計算してみたい」と感じるかもしれません。
しかし、実際の相続税額を正確に算出するためには、事前に押さえておくべき基本的なルールが存在します。これらを理解しないまま計算を進めると、前提となる数値を誤ったり、必要な控除を見落としたりする原因になります。
本章では、スムーズかつ正確な計算へ進むために、あらかじめ知っておくべき3つの準備段階について分かりやすく解説します。
4-1 計算の基本となる法定相続人・法定相続分を把握する
相続税の計算を行う前にまず「誰が法定相続人になるのか」と「法律で定められた相続分の目安(法定相続分)」を正しく理解しておく必要があります。
下記画像に基本ルールをまとめましたが、さらに知りたい方は「【初心者必見】遺産相続とは?相続人の範囲・順位・手続きを全解説」の記事もぜひご覧ください。
なお、子どもや兄弟姉妹が複数いる場合は、その枠の割合をさらに人数分で等分します(例:子ども2人の場合、1/2 × 1/2 = 各1/4ずつ)。また、本来の相続人が先に亡くなっている場合は、その子ども(孫や甥・姪)が代わりに相続人になります(代襲相続)。
4-2 相続税がかかる財産・かからない財産を確認する
相続税は故人が所有していた預貯金や不動産などの財産だけでなく、死亡保険金や死亡退職金など故人の死亡を機に受け取った財産に対してもかかります。一方で、墓地や仏壇などの祭祀財産については相続税がかかりません。

相続税の対象となる財産の課税価格を計算するときには、すべての遺産をそのまま合計するのではなく、負債を控除して「正味の価額」を求めます。
4-2-1 相続税がかかる財産
相続税が課税される財産は、亡くなった人から相続した現預金や不動産など形のある財産のほか、著作権のように形として表れない権利などです。他にも、亡くなった人がお金を貸していた場合は、その貸付金にも相続税が課税されます。
相続税がかかる財産の例
|
上記の他にも、正式な遺産とは異なるものの故人の死亡を機に受け取った財産についても、相続税がかかります。例えば、死亡保険金や死亡退職金は「みなし相続財産」と呼ばれ、相続税の課税対象となります。
【みなし相続財産】
|
なお、相続人が死亡保険金や死亡退職金を受け取った場合は「500万円×法定相続人の数」の金額が非課税となります。
このほか、生前に被相続人から贈与された財産にも一定の範囲で相続税が課税されます。
【生前贈与された財産で課税されるもの】
|
相続財産やみなし相続財産については、下記の記事でも詳しく解説しています。
相続財産とは|対象の財産と対象にならない財産をわかりやすく解説
みなし相続財産とは?課税対象と相続税を軽減する方法
4-2-2 相続税が課税されない財産
亡くなった人から相続した財産の中には、相続税を課税することがふさわしくないものもあります。例えば、仏壇や仏具のように日常的に礼拝しているものや、国や地方公共団体などに寄付した財産に相続税は課税されません。
【相続税が課税されないもの】
など |
純金の仏具は課税対象になることも 相続税対策として一時、純金の仏像や仏具を購入するという方法が話題になりました。日常的に礼拝しているものは相続税が非課税になることに着目した方法です。 ただし、日常的に礼拝しているものであっても、商品、骨とう品または投資の対象として所有していると判断された場合は、非課税財産に該当せず相続税が課税されるので注意しましょう。 |
祭祀財産については、下記の記事でも詳しく解説しています。
祭祀財産とは?相続上の取り扱いと承継方法。相続税の節税対策になる?
また、国や地方公共団体などに寄付した財産の税金については、下記の記事でも詳しく解説しています。
遺贈寄付をした場合の相続税は基本かからない!かかるケースや控除
4-2-3 相続税の課税対象財産から控除できるもの
亡くなった人が借金や未払いの税金を残していた場合は、亡くなった人の相続財産から控除して相続税を計算可能です。
【課税対象財産から控除できるもの】
など |
このように、相続税を計算する前には課税対象となる財産、ならない財産を区別しなければなりません。
相続税の債務控除については、下記の記事でも詳しく解説しています。
4-3 正味の遺産総額が基礎控除以内なら相続税はかからない
4-1で確認した「法定相続人の数」と、4-2で算出した「正味の遺産総額(非課税財産や債務・葬式費用を考慮した額)」が揃ったら、次はその遺産総額が「基礎控除額」に収まるかどうかを確認します。
相続税には「基礎控除」と呼ばれる非課税枠が設けられており、正味の遺産総額がこの基礎控除額以下であれば、相続税の支払いは発生せず、税務署への申告も不要です。
基礎控除額は、以下の計算式で求められます。
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数) |
法定相続人の人数に応じた基礎控除額の目安は以下の通りです。
たとえば法定相続人が3人の場合、正味の遺産総額が4,800万円以下であれば、相続税はゼロで申告も不要です。
一方で、正味の遺産総額が基礎控除額を超える場合には、相続税の計算が必要なので、次のステップから詳しい計算方法を確認してみてください。
5章 相続税を自分で計算する場合の計算方法6ステップ
相続税計算時には、まず「法定相続分で遺産を分けたものと仮定して相続税額を計算」して、その後で実際の相続分に応じて各相続人に割り振るという計算のステップを踏む必要があります。

相続税の計算ステップ
|
具体的な計算方法について、それぞれ詳しく見ていきましょう。
5-1 STEP1:相続財産を評価する
「4-2 相続税がかかる財産・かからない財産を確認する」で解説したルールに従って相続税の対象となる財産の全体を特定したあとは、その財産が「いくらの価値があるのか」をまず評価します。
相続財産には、現預金のように金額が明確なものだけでなく、不動産や有価証券、骨董品、自動車など価値の変動するものが多く含まれるため、相続税を出すために価額を出す必要があるのです。
具体的には、国税庁が定める「財産評価基本通達」に基づいた独自の基準で、財産を再評価する必要があります。
【主な相続財産の評価方法】
相続財産 | 相続税評価額の計算方法 |
現金・預貯金 | 故人が亡くなった日の残高 |
宅地 | 路線価方式:宅地に面した道路ごとに定められた1平方メートルあたりの地価から評価額を計算する |
貸家建付地 | 借主の権利(借地権)を差し引いて価値を評価する |
家屋 | 固定資産税評価額 |
貸家 | 固定資産税評価額×(1-借家権割合×賃貸割合) |
上場株式 | 下記のいずれか最も低い価額
|
その他動産 | 売買された実例価格や専門家の鑑定結果などをもとに相続税評価額を決定する |
相続税の計算では税額そのものの計算よりも、税額計算のもとになる財産の評価が最も重要で難しいポイントといえます。複雑な計算が必要な場合やミスなく相続税申告を行いたい場合は税理士に評価を依頼することをおすすめします。
5-2 STEP2:遺産総額から基礎控除を引く
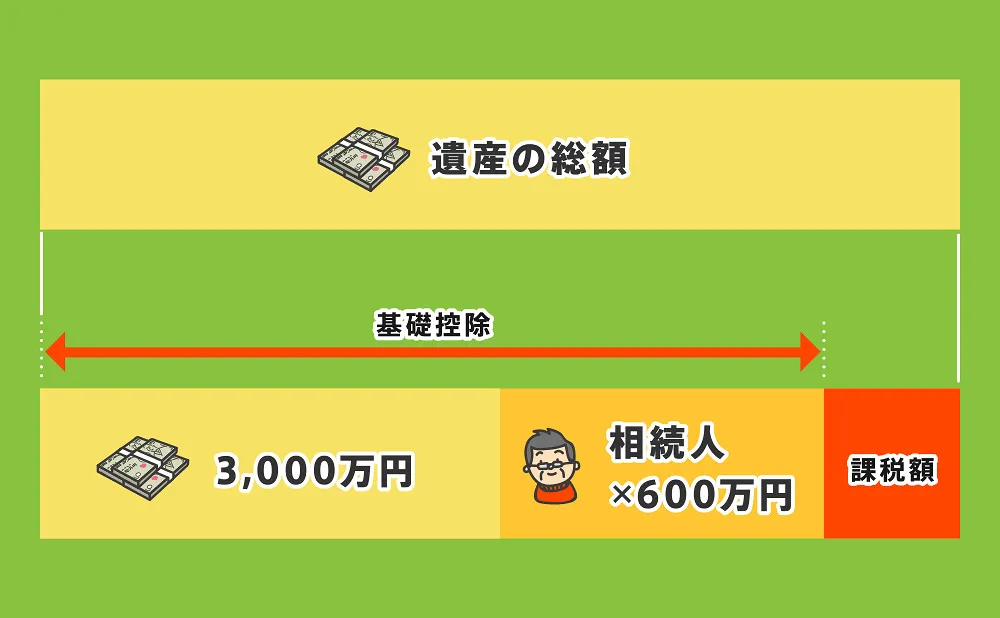
次に、STEP1で評価した遺産の総額から基礎控除額を引きます。遺産の総額から基礎控除額を引いた金額が相続税の「課税対象額」となります。
【法定相続人の人数別の基礎控除額(早見表)】
法定相続人の数 | 基礎控除額 |
1人 | 3,600万円 |
2人 | 4,200万円 |
3人 | 4,800万円 |
4人 | 5,400万円 |
5人 | 6,000万円 |
相続税の基礎控除を計算するときの注意点
|
計算例 たとえば法定相続人が3人で正味の遺産総額が6,000万円の場合、基礎控除は4,800万円なので、6,000万円-4,800万円=1,200万円が相続税の「課税対象額」となります。 |
5-3 STEP3:基礎控除額を引いた後の遺産を法定相続分で分ける
次に、遺産の総額から基礎控除額を引いた金額を法定相続分で分けます。この時点では、実際の相続割合に関係なく法定相続分で分けます。
法定相続分とは民法で定められた相続割合であり、残された家族の構成に応じて下記のように定められています。
【法定相続分】
法定相続人 | 法定相続分 | 備考 | |
配偶者のみ | 配偶者100% | ||
配偶者+子 | 配偶者 | 2分の1 | 子が複数人いる場合は均等に分配 |
子 | 2分の1 | ||
配偶者+両親などの直系尊属 | 配偶者 | 3分の2 |
|
両親などの直系尊属 | 3分の1 | ||
配偶者+兄弟・姉妹 | 配偶者 | 4分の3 | 兄弟・姉妹が複数人いる場合は均等に分配 |
兄弟・姉妹 | 4分の1 | ||
子のみ | 子100% | 子が複数人いる場合は均等に分配 | |
両親などの直系尊属のみ | 両親100% | 親が複数人いる場合は均等に分配 | |
兄弟・姉妹のみ | 兄弟・姉妹100% | 兄弟・姉妹が複数人いる場合は均等に分配 | |
同じ順位の相続人が複数いる場合は、上記の相続分を等分したものが1人あたりの相続分になります。
遺産相続の優先順位については、下記の記事でも詳しく解説しています。
計算例 「配偶者1人+子ども2人」で正味の遺産総額が6,000万円の場合、課税遺産総額は基礎控除額4,800万円を引いた1,200万円となるため、
|
5-4 STEP4:法定相続分で分けた遺産から相続税の総額を計算する
次に、STEP3で法定相続分ごとに仮で分けた遺産の額をもとに、相続税の総額を計算します。
相続税は、遺産が多くなればなるほど高い税率がかけられる累進課税という方式であり、実際に税額を計算するときは、下記の速算表を使います。
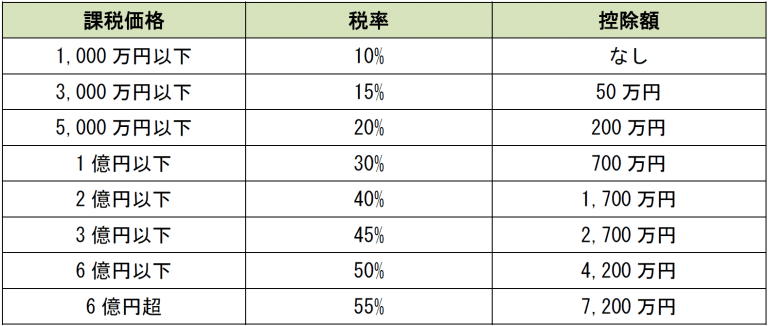
計算例 「配偶者1人+子ども2人」で課税遺産総額が1,200万円(正味の遺産総額6,000万円から基礎控除4,800万円を引いた額)の場合、いずれも1,000万円以下のため、税率は10%(控除額なし)となります。
これらを合計した額(60万円 + 30万円 + 30万円 = 120万円)が、この遺産にかかる「相続税の総額」です。 |
金額別の相続税計算については、下記の記事でも詳しく解説しています。
遺産5,000万円の相続税は0〜192万!注意点・節税方法を解説
8,000万円の相続税はいくら?計算方法や節税に使える控除・特例
1億円の相続税は0〜1,464万円!早見表と節税方法・注意点を解説
2億円の相続税はいくら?状況別の金額・節税方法・注意点を網羅解説
5-5 STEP5:相続税の総額を実際の相続割合で分けなおす
次に、STEP4で求めた「相続税の総額」を、各相続人が実際に遺産を取得した割合(実際の分割割合)に応じて割り振ります。
STEP4で算出した税額は、あくまで税額の総額を出すために「法定相続分で分けたと仮定」したものです。そのため、実際の遺産分割割合に応じて税額を計算し直すことで、相続人同士の不公平をなくします。
計算例 STEP4で求めた相続税の総額が120万円で、もし実際の遺産分割が「配偶者:1/2、長男:1/2、次男:0(財産を取得しない)」という割合だった場合は、以下のようになります。
|
5-6 STEP6:控除・加算で最終的な納付税額を求める
STEP5で各相続人の税額が計算できましたが、これで確定ではありません。
相続税には、配偶者や未成年者、障害者などの負担を軽減する「税額控除」の制度があります。例えば「配偶者の税額軽減」を利用すると、配偶者が取得した遺産額が1億6,000万円まで(または法定相続分まで)であれば、配偶者の相続税額は0円になります。
一方で、被相続人の一親等の血族(親・子)および配偶者以外の人が財産を取得した場合には、相続税額が2割加算されます。
このように、各自の状況に応じた控除や加算を反映させることで、最終的な納付税額が決定します。
計算例 今回の例(遺産総額6,000万円、配偶者1人+子ども2人、STEP5の分割割合で分割)の場合:
|
配偶者控除や2割加算については、下記の記事でも詳しく解説しています。
【相続税の配偶者控除】1.6億円まで無税の要件と落とし穴
兄弟姉妹の相続税は2割加算!計算や節税術を専門家が解説
6章 相続税を軽減できる特例・控除
前章では、相続税計算の基本となる6つのステップを解説しました。
しかし実際の相続税計算では、各種の「控除」や「特例」を活用することで、納付すべき税額をさらに軽減できるケースが多くあります。
相続税を軽減できる特例・控除
|
控除や特例を適用し忘れたり適用要件を誤解したりしていると、本来受けることができた軽減措置を受けられなくなったり、後日税務署からの指摘により過少申告加算税や延滞税が発生したりするおそれがあります。
それぞれの特例・控除の内容を正しく理解しておくことが重要です。それぞれ詳しく見ていきましょう。
6-1 小規模宅地等の特例

小規模宅地等の特例とは、亡くなった人から受け継いだ土地の相続税評価額を最大8割減額できる制度です。小規模宅地等の特例の限度面積や減額割合は、土地の種類ごとに下記のように設定されています。
【小規模宅地等の特例(主な区分)】
用途 | 区分 | 限度面積 | 減額割合 |
自宅 | 特定居住用宅地等 | 330平方メートル | 80% |
収益物件 | 貸付事業用宅地等 | 200平方メートル | 50% |
事業用地 | 特定事業用宅地等 | 400平方メートル | 80% |
参考:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
小規模宅地等の特例は減額効果が大きい反面、「被相続人と同居していたか」「相続後も住み続ける(または事業を続ける)か」など、細かな適用要件が複雑に定められています。
ご自身のケースで要件を満たしているかどうかを自分で判断するのは難しい場合が多いため、適用を検討する際は、事前に相続に詳しい税理士などの専門家へ相談することをおすすめします。
小規模宅地等の特例については、下記の記事でも詳しく解説しています。
小規模宅地等の特例とは?要件や計算例、手続きをわかりやすく解説
6-2 相続税の配偶者控除(配偶者の税額軽減)
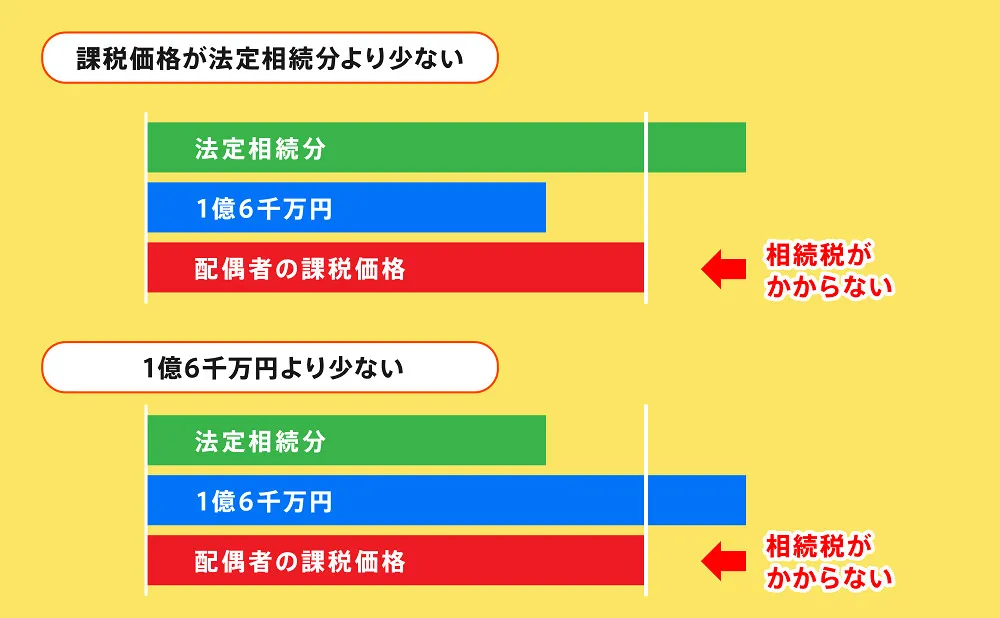
相続税の配偶者控除とは、配偶者が取得した遺産額のうち、以下のどちらか多い金額まで相続税がかからなくなる制度です。
- 1億6,000万円
- 法定相続分
※いずれか多い方の金額が適用されます
上記のように、配偶者が相続する遺産は最低でも1億6,000万円まで非課税となるため、多くのケースで配偶者の相続税額は0円になります。
ただし、配偶者控除を適用した結果として納付する税額が0円になったとしても、税務署への相続税申告は必須です。配偶者の税額軽減は申告をしなければ適用を受けられないため注意してください。また、期限を過ぎると無申告加算税や延滞税がかかる場合があります。
なお、目先の税金を減らすために配偶者へ遺産を多く相続させすぎると、将来的にその配偶者が亡くなった際(二次相続)に子どもたちの税負担が大幅に重くなる可能性があります。一次相続だけでなく、二次相続まで見据えて分割割合を検討することが大切です。
二次相続に向けて有効な8つの節税対策については、下記の記事でも詳しく解説しています。
6-3 未成年者控除
未成年者控除は、相続人に未成年者が含まれるときに適用できる制度で、「(18歳-相続時の年齢)×10万円」を控除可能です。
【相続税の未成年者控除の概要】
概要 | 相続人に未成年者が含まれるときに適用できる控除 |
適用要件 |
|
控除額 | (18歳-相続時の年齢)×10万円 |
なお、相続税の未成年者控除の控除枠が余った場合には、未成年者の相続人本人だけでなく扶養義務者も控除枠を使用できます。
ただし、未成年者控除の余った控除枠を使用できるのは、扶養義務者かつ相続人にあたる人物なのでご注意ください。
未成年者控除については、下記の記事でも詳しく解説しています。
6-4 障害者控除
相続税の障害者控除とは、相続人の中に障害者がいる場合に受けられる控除であり、要件は下記の通りです。
- 法定相続人であること
- 相続または遺贈で財産を承継したこと
- 相続開始日に日本に居住していること
- 相続開始日に障害者であること
相続税の控除額は下記の金額で計算でき、相続税額より控除額の金額が上回る場合は障害者の扶養義務者の相続税額から残額を控除できます。
【相続税の控除額】
一般障害者の場合 | (85歳-相続開始日の障害者の年齢)×10万円 |
特別障害者の場合 | (85歳-相続開始日の障害者の年齢)×20万円 |
相続税の障害者控除については、下記の記事でも詳しく解説しています。
6-5 贈与税額控除
贈与税額控除とは、過去に受け取った生前贈与について既に納めた贈与税がある場合に、その分を相続税額から差し引くことができる制度です。
亡くなる直前に贈与された財産は、「生前贈与加算」というルールにより、相続財産に足し戻して相続税を計算する必要があります(※加算対象となる期間は、2024年の税制改正により従来の「3年間」から順次「7年間」へと延長されています)。
このとき、過去の贈与時にすでに贈与税を納めていた場合、同じ財産に対して「贈与税」と「相続税」が二重に課税されてしまいます。
こうした二重課税を防止するために設けられているのが「贈与税額控除」です。生前贈与加算の対象となった財産について納めた贈与税額を、今回の相続税額から差し引くことで適切な税額に調整します。
生前贈与加算については、下記の記事でも詳しく解説しています。
6-6 相次相続控除
相次相続控除とは、10年の間に相続税を納税する相続が2回以上あった場合に税額を一定額差し引くことができる制度です。
短期間のうちに相続が繰り返し発生してしまうと、遺族の税負担が重くなってしまいます。このような負担を軽減するために設定された制度が相次相続控除です。
相次相続控除の金額を計算する手続きは非常に大変なので、適用する際には相続に詳しい税理士に相談することをおすすめします。
6-7 外国税額控除
外国税額控除とは、海外の遺産について外国で相続税にあたる税金を納めた場合に、その一定額を日本の相続税から差し引く制度です。
相続税に関するルールは国によって異なり、海外と日本の両方で相続税が課される場合があります。外国税額控除は、このような二重課税を避けるために設けられています。
日本の相続税では、原則として故人が保有していた財産は国内・国外を問わず課税対象となります。ただし、故人と相続人の双方が10年を超えて海外に居住している場合(※日本国籍がある場合は10年以内に日本に住所がないこと)などは例外として、国内財産のみが課税対象となります。
7章 相続税計算時に注意すべきポイント
ここまで、相続税のシミュレーション方法や実際の計算ステップ、特例・控除について確認してきました。ここまでの手順を踏めば確かに相続税の計算はできますが、事前に知っておくべきポイントを押さえておかないと、思わぬところで損をしてしまう可能性があります。
そのため本章では、計算結果を大きく左右する注意点や、将来発生する次の相続まで見据えた計画の立て方についてなど、事前に頭に入れておくべきポイントを解説します。
相続税計算時に注意すべきポイント
|
基本の計算の方法だけ理解しても、結果的に損してしまう可能性があります。目先の節税だけに囚われて将来の負担を増やしてしまわないよう、ご自身のご家族の状況や将来の暮らしをイメージしながら読み進めてみてください。
7-1 配偶者・子・親以外は「2割加算」される
相続や遺贈によって財産を取得した人が、被相続人(亡くなった人)の「一親等の血族(親・子)」および「配偶者」以外である場合、算出された相続税額に2割が加算されます。これが「相続税の2割加算」という仕組みです。
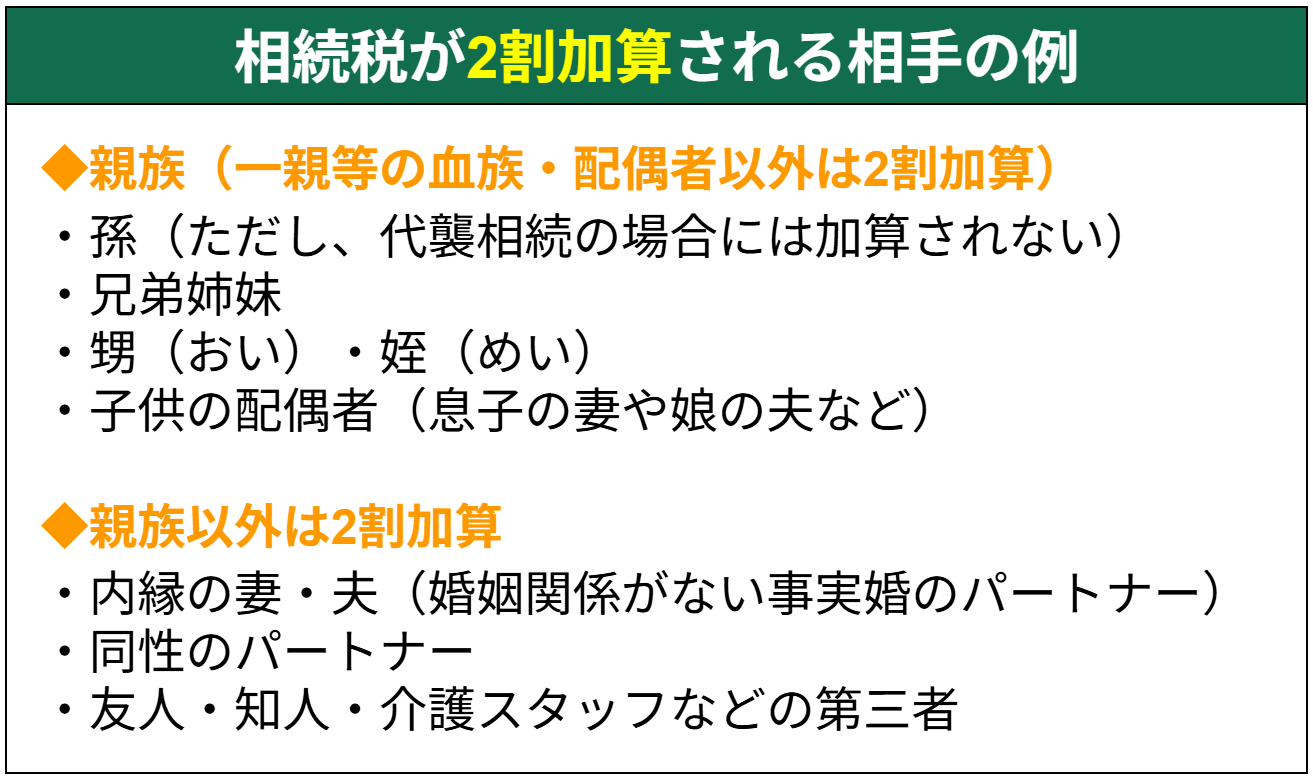
たとえば、本来の計算手順(STEP5まで)で算出された税額が100万円で、その財産を取得した人が2割加算の対象者の場合には、100万円の2割である20万円が加算されるため、納付税額は120万円となります。
さらに詳しく知りたい方は、以下記事もご覧ください。
兄弟姉妹の相続税は2割加算!計算や節税術を専門家が解説
遺贈の相続税は相手次第で2割加算!計算方法と節税の仕方を解説
7-2 配偶者が多く相続すると二次相続が高くなるので注意
配偶者控除(配偶者の税額軽減)を活用すれば「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額までが非課税となるため、相続税の税負担を大幅に抑えることができます。
しかしそれはあくまで「今回の相続税」の話であり、「次回の相続税」が高くなる可能性があることを知っておくべきです。
一次相続の税額をゼロ(または少額)にするために配偶者に多くの財産を集中させると、将来的にその配偶者が亡くなった際の2回目の相続(二次相続)で子どもたちが負担する税金が高くなる可能性が高いのです。
二次相続で税負担が重くなりやすい主な理由 【理由1】配偶者控除が使えない(相続人が子どもだけになるため) |
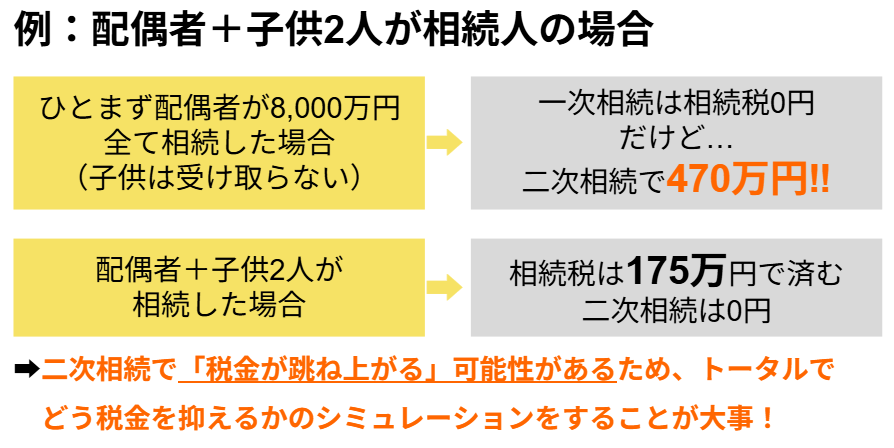
たとえば8,000万円の遺産を配偶者+子ども2人で受け取る場合、法定相続分で受け取ると175万円の相続税が発生するため、あえて子どもは受け取らずにすべて母親が相続することにしたとします。この場合、配偶者控除の恩恵により、たしかに一次相続での相続税額はゼロとなります。
しかしながら、万が一その直後に母親が亡くなると、二次相続の相続税は470万円に跳ね上がってしまうのです。
このように、目先の相続税をゼロにする(または安くする)ことだけを優先して遺産分割をしてしまうと、二次相続のときに損してしまう可能性が高いので注意が必要です。
7-3 次の相続(二次相続)もふまえて遺産を分割することが重要
相続税の負担を最小限に抑えるためには、今回の相続(一次相続)だけでなく、将来必ず発生する次の相続(二次相続)までを見据えた遺産分割をすることが非常に重要です。
つまり、遺産分割をしてから相続税を計算するのではなく、相続税がいくらかシミュレーションしたうえで遺産分割の割合・方法を決めるのがおすすめです。
遺産分割するときのポイント 一次相続と二次相続の「合計税額」で最適化する 配偶者の手元資金と今後の生活費を考慮して決める |
なお、二次相続まで含めた最適な税額シミュレーションや遺産分割の計算は高度で複雑になるため、自己判断だけで進めるのではなく、相続に強い税理士などの専門家に相談しながら決定することをおすすめします。
7-4 次の相続に備えた生前対策の検討も進めるべき
今回の相続の遺産分割や相続税計算、申告・納税のための準備を進めると同時に、将来発生する次の相続(二次相続やさらに先の世代への相続)に向けた生前対策を検討しておくことも重要です。
代表的な生前対策としては、以下の2つがあります。
現預金を不動産に換えて財産の評価額を低くする 宅地や建物は路線価や固定資産税評価額で評価するため、実際の市場価格の7割〜8割程度に評価額を下げられるケースがあります。そのため、現金や預貯金で遺産を遺すよりも、不動産を購入して遺す方が相続税を節税できる可能性が高まります。 購入した不動産は親族を住まわせたり、賃貸に出して収益を得たりといった方法で活用可能です。 ただし、全部不動産に変えてしまって納税資金がなくなってしまうことがないように注意しましょう。 |
不動産の相続税対策については、下記の記事でも詳しく解説しています。
不動産購入は相続税対策に有効!税額を圧縮する秘訣
マンション購入は相続税対策に良い!節税効果とおすすめの人を解説
贈与税の非課税限度額内で生前贈与する 年間110万円までの基礎控除を活用した暦年贈与や、住宅取得等資金贈与の非課税の特例、結婚・子育て資金一括贈与の非課税の特例などを上手く利用することで、税負担を抑えながら生前に財産を移転できます。 ただしこちらも、贈与をしすぎて生活資金に困窮しないよう、税理士にアドバイスを受けて慎重に判断することをおすすめします。 また、2024年の税制改正で生前贈与加算が死亡前3年から7年に延長されたことも加味して、相続対策は「より早い段階からの計画的な実行」が不可欠となります。 |
贈与税について詳しく解説した、以下の記事もご一読ください。
【簡単シミュレーション付】贈与税の計算方法と6つの節税方法を解説
8章 複雑な相続税計算や二次相続も踏まえた節税はグリーングループにお任せください
相続税の計算は、単に「計算が難しい」ということだけではなく、各種特例の要件判断や財産評価が難しく、さらには将来の「二次相続」までも視野に入れた遺産分割の設計が欠かせません。無理して自分でやろうとせず、税理士などの専門家に相談するのが安心で確実な方法と言えます。
しかしながら、税理士なら誰でもいいという訳ではありません。相続分野における豊富な実績と、税務署の視点に立った正確な判断力を持つ専門家を選ぶことが重要です。
ここからは、相続税計算で失敗しないためになぜグリーングループが良いのか、を3つのポイントに絞ってお伝えしていきます。
8-1 年間442件の手続き実績!税務調査リスクを抑えた適正な申告が可能
グリーングループでは、グループ全体で年間442件の相続税申告案件の手続きに携わっており、1日1件以上のペースで豊富なノウハウを蓄積しながら、相続手続きを日々行っています。(※2025年5月13日〜2026年5月12日の実績)
申告を担当する相続税専門の税理士による、税務署の確認ポイントを踏まえた適正な財産評価と、税務調査リスクを意識した申告手続きをサポートします。
実際に、私たちグリーングループにご相談いただいた事例では、以下のようなリスクを事前につぶして適正な申告を実現したケースが多数存在しています。
グリーングループでの相続税・相続登記の事例 |
自己判断による申告漏れを防止した事例 事例詳細:基礎控除額をわずかに超過。税理士との連携で、税務調査リスクを回避し円満な相続を実現した事例 把握しきれない数の不動産を漏れなく登記・申告した事例 事例詳細:「5筆のはずが40筆以上に」所有者不明の土地まで網羅し、複雑な共有名義の相続登記を完了させた事例 複雑な有価証券や貸金庫を洗い出した事例 事例詳細:多数の株式と中身不明の貸金庫。財産内訳が不明瞭な状態から申告期限に間に合わせた相続税申告事例 数世代にわたる名義変更・疎遠な相続人(11人)の対応を実施した事例 |
8-2 これから起こる二次相続や資産凍結リスクにも対応
相続手続きでは、目の前の税金を抑えるだけ(一次相続対策)ではなく、将来発生する二次相続の税負担軽減やリスク回避などを見据えたうえでの、包括的なサポートが可能です。
たとえば、配偶者が一生使いきれない額の資産を相続してしまうと、二次相続での相続税額が跳ね上がります。配偶者の相続分を減らして子どもに相続させるなどの対策が欠かせないのです。
将来の二次相続・資産凍結リスク回避の対応策の例 二次相続まで見据えた最適な税額シミュレーション 二次相続に向けた節税対策の設計 認知症による「資産凍結リスク」への事前対応 |
このようにグリーングループは、単なる相続税計算だけでなく、これから起こる二次相続での相続税軽減や、資産凍結リスクにも備えて、家族がこれからどう資産を防衛していくかを一緒に考えていくサポートが可能です。
【グリーングループ事例】将来の不動産売却や節税特例を見据えて家族信託を組んだケース |
本事例は、ご自身で作成された相続登記申請書の確認相談をきっかけに、専門家が将来の重大なリスクを発見・解決したケースです。 一人暮らしのご親族が将来認知症になると、不動産が凍結して売却や節税対策(二次相続に向けた財産の組み換えなど)が実行できなくなるおそれがありました。 そこで、グループ内の司法書士と税理士法人が連携し、認知症になっても資産運用や売却をスムーズに行える「家族信託」を組成。 資産凍結を防ぐ仕組みを整えると同時に、将来不動産を売却した際に「マイホーム売却の3,000万円特別控除(譲渡所得の特例)」といった重要な節税メリットを確実に活用できるよう、事前の権利設計まで完了させました。 このように事前に準備することにより、安全な資産管理と将来的な税負担の軽減を両立させた総合的な解決を実現しています。 |
8-3 3士業+不動産会社が連携してワンストップで相続手続きを完了
相続では「税金の申告(税務)」はもちろん、「登記・名義変更などの手続き」の両方が不可欠です。
当グループでは3士業(税理士・司法書士・行政書士)の連携に加え、不動産会社もグループ内に擁しているため、「登記や名義変更」「正確な査定に基づいた不動産の売却・納税資金の確保」まで一括でスムーズに対応可能です。
これにより、申告漏れや手続きのやり直しを防ぎ、期限内の解決を目指します。
【グリーングループ事例】売りにくい旗竿地を10ヶ月以内に売却して納税資金を確保した事例 |
相続税の申告期限(10ヶ月)が迫るなか、評価額に対して現預金が少なく、納税資金ショートのリスクを抱えていた事例です。 対象の自宅は古家付きの「旗竿地(はたざおち)」で、単独での早期売却が困難な状況でした。初回面談から司法書士とグループ内の不動産担当者が連携し、売却手続きと名義変更登記を並行して推進。 単独では売りづらい物件を別の優良物件と合わせた「セット売却戦略」を実施することで、期限内の早期売却と納税資金の確保に成功しました。 士業と不動産会社が一体となってスピーディーに対応できるワンストップ体制だからこそ、困難な不動産問題と税務・法務手続きを一括で解決できたケースです。 |
複雑な相続税の計算・節税・不動産売却もまるごと 財産ごとの評価や特例(小規模宅地等の特例など)の適用判断、二次相続まで見据えた最適な遺産分割案の作成、10ヶ月以内での納税資金の確保には、高度な専門知識と正確なシミュレーションが不可欠です。 当グループでは、相続専門の税理士・司法書士・行政書士、そして自社グループ内の不動産会社が一体となって連携し、税務調査リスクを抑えた申告から遺産分割協議書の作成、名義変更登記、不動産の適正査定・早期売却まで、ご相談者様に合わせた最適なサポートを提供します。 自己判断による財産評価の誤りや申告漏れは、後からの追徴課税や損につながるリスクを伴います。ご家族全体で支払う税金を最小限に抑え、スムーズな相続を進めたい方は、ぜひ一度グリーングループにご相談ください(初回相談は90分無料)。 電話で気軽に聞きたい方はこちらをクリック |
まとめ
相続税の計算や特例の適用可否、評価額の算定はどれも専門的な知識や経験が必要となり、間違えてしまうと相続税の計算結果も変わってしまうのでご注意ください。財産の種類が多く自分で相続税を計算するのが難しい場合は、ぜひ相続に強いグリーングループにご相談ください。
初回相談は90分無料で、オンラインでの相談も可能です。ささいな悩みでも構いませんので、まずはお気軽にお問い合わせください。

よくあるご質問
Q.相続税の税率は何%ですか?
A.相続税の税率は累進課税制度を採用しており、遺産の金額ごとに10%から55%の税率が設定されています。 (参照元:No.4155 相続税の税率|国税庁)
Q.相続税計算時に土地の評価は自分でできますか?
A.土地の相続税評価額を自分で計算するのは難易度が高いため、あまりおすすめできません。
相続した土地が一般的な宅地であれば自分で計算できる場合もありますが、角地にある場合や面積が広い場合は計算が複雑になるためです。
