


相続税申告のために土地の相続税評価額を算出しようとすると、目に留まる土地の路線価。聞いたことはあるものの
「どのように計算するのか」
「何を指しているのか」
なかなかイメージが湧かないかと思います。
土地の路線価とは、道路に面する標準的な宅地の1平方メートル当たりの価額です。国税庁の「路線価図・評価倍率表」にアクセスできる環境であれば、誰でも無料で調べることができます。

「これなら自分でもできそう」と思ったかもしれませんが、確かに土地の路線価であれば自分でも確認できるかと思います。
問題は、その後です。相続する土地の環境や状態に応じてマイナス要因をしっかり調査し、相続税評価額に反映することが非常に難しいのです。
これを知らずにご自身で算出した路線価だけを頼りに手続きを進めてしまうと、本来払う必要のなかった相続税を払うことになるのです。
【自力で路線価を確認した事例】 約200平方メートルの土地を相続するときに、路線価図に記載された「1平方メートルあたり25万円」に面積をそのまま掛け合わせ、評価額5,000万円として試算していました。 この状態では他の財産と合わせて、百万円単位の高額な相続税が発生する見込みでした。そこで専門家に依頼をしてマイナス要因を踏まえて調査をしたところ、4,300万円の圧縮が実現。
専門家に相談したことで、相続税の負担を減らすことができました。 ※極めて特殊な条件(著しい高低差や無道路地など)が重なった特殊な事例です。実際の減額幅は土地により異なります。 |
だからこそ、専門家にしっかりと土地を調査してもらったうえで、手残りを最大化できるように手続きを進めることが大切です。
そこで本記事では、土地の路線価の概要や調べ方、相続税評価額の計算方法などをまとめて解説します。税負担を抑えて納得できる相続をするためにも、ぜひ参考にしてみてください。
1章 土地の路線価とは
冒頭でも触れたように、土地の路線価とは、道路に面する標準的な宅地の1平方メートルあたりの価額です。
一般に「路線価」という場合は、国税庁が毎年公表する相続税路線価を指します。

路線価が分かると、相続税や贈与税を計算するときに必要な相続税評価額を算出できます。
相続税路線価の概要 | |
算出できる税金 |
|
公表元 | 国税庁 |
評価頻度 | 毎年 |
土地の相続税評価額の算出方法 | 相続税路線価×土地の面積 |
確認方法 | 路線価図・評価倍率表を見る |
参考:国税庁「土地家屋の評価」
例えば、土地を相続することになったとしましょう。「この土地を相続するのはいいけど、どれくらい相続税がかかるんだろう」と気になるところです。
そこで、相続する土地の路線価を調べると、相続税路線価×土地の面積で相続税評価額の目安が分かります。
相続税路線価が1平方メートルあたり50万円、土地の面積が100平方メートルの場合、50万円×100平方メートル=5,000万円となり、土地の相続税評価額は5,000万円が目安になります。
相続税評価額からおおよその相続税を算出して、相続するべきか検討することもできるでしょう。
ただし、土地の路線価から出せるのは、あくまでも目安となる相続税評価額です。土地の形状や奥行き、周辺環境などのマイナス要因を考慮して、少しでも相続税を抑える評価額までは算出できません。
「少しでも相続税を抑える正確な相続税評価額が知りたい」という場合は、土地の調査なども必要になるので自力では進められません。
一度相続に特化した専門家集団であるグリーングループと一緒に、相続する土地の現状を確認して、相続税を抑えられそうか検証してみましょう。


2章 土地の相続税評価額は「路線価方式」か「倍率方式」で求める
先ほど土地の路線価は、相続税や贈与税の相続税評価額を算出するために必要だとお伝えしました。
ただし、土地の相続税評価額は路線価さえ分かれば算出できるというものではなく、路線価方式と倍率方式に分かれています。
つまり、相続する土地によって路線価を使用できるかどうかが変わるのです。
算出方法 | 対象の土地 | 概要/計算式 |
路線価方式 | 道路に面する宅地の場合 | 路線価をもとに土地の相続税評価額を計算する方法 <計算式> |
倍率方式 | 路線価が定められていない土地の場合 | 土地の固定資産税評価額に、国税庁が地域や地目ごとに定めた評価倍率を掛ける方法 <計算式> |
ここでは、路線価方式と倍率方式の概要や違いを簡単にご紹介します。路線価を調べて相続税評価額を算出できるか把握するためにも、参考にしてみてください。
2-1 基本的な計算方法|路線価方式
先ほども触れたように、路線価方式とは、路線価をもとに土地の相続税評価額を計算する方法です。道路に面する宅地であれば、基本的に路線価方式で算出できます。
毎年1月1日時点の評価額を基準とした路線価が、毎年7月上旬に「路線価図・評価倍率表」で公表され、確認できるようになっています。
(詳しい路線価の確認方法は「4章 土地の路線価を調べる4つのステップ」で解説しています。)
例えば、路線価を確認して、下記の状況だった場合で計算してみましょう。
- 路線価:1平方メートルあたり27万円
- 土地の面積:100平方メートル
上記を、「路線価×土地の面積」に当てはめると、27万円×100=2,700万円で、土地の相続税評価額は2,700万円が目安だと分かります。
参考:国税庁「土地家屋の評価」
参考:国税庁「路線価方式による宅地の評価」
2-2 路線価がない場合|倍率方式
倍率方式は、土地の固定資産税評価額に、国税庁が地域や地目ごとに定めた評価倍率を掛ける方法です。
道路に面する標準的な宅地1平方メートルあたりの価額として、道路(路線)ごとに設定されていますが、日本全国すべての地域に路線価が設定されているわけではありません。
路線価が設定されていない地域は、原則として倍率方式で土地の相続税評価額を計算します。
【倍率方式】 土地の相続税評価額=固定資産税評価額×評価倍率 |
参考:国税庁「土地家屋の評価」
評価倍率を調べるときは、国税庁の「路線価図・評価倍率表」を使います。市区町村を選ぶ画面で「この市区町村の評価倍率表を見る」を選択すると、市区町村の評価倍率表が分かります。
例えば、
- 固定資産税評価額:2,000万円
- 評価倍率:1.1倍
の場合は2,000万円×1.1倍=2,200万円となり、相続税評価額は2,200万円だと分かります。
3章 土地の路線価以外の基準
土地には路線価以外にも、下記のような基準があります。目的によって使うべき基準が異なります。
土地評価額 | 概要 | 使用目的の例 |
実勢価格 | 過去に実際に取引された価格 |
|
公示価格 | 国土交通省が発表する1平方メートルあたりの標準価格 |
|
相続税路線価 | 相続税や贈与税の計算に使用する基準価格 |
|
固定資産税路線価 | 固定資産税の計算に使用する基準価格 |
|
基準地価 | 各都道府県が発表している1平方メートルあたりの標準価格 |
|
不動産鑑定評価額 | 不動産鑑定士が経済価値を鑑定した評価額 |
|
ポイントは公示価格(標準地の1平方メートルあたりの正常な取引価格)が分かっている場合は、その価格を80%にすることで相続税路線価の目安が分かることです。
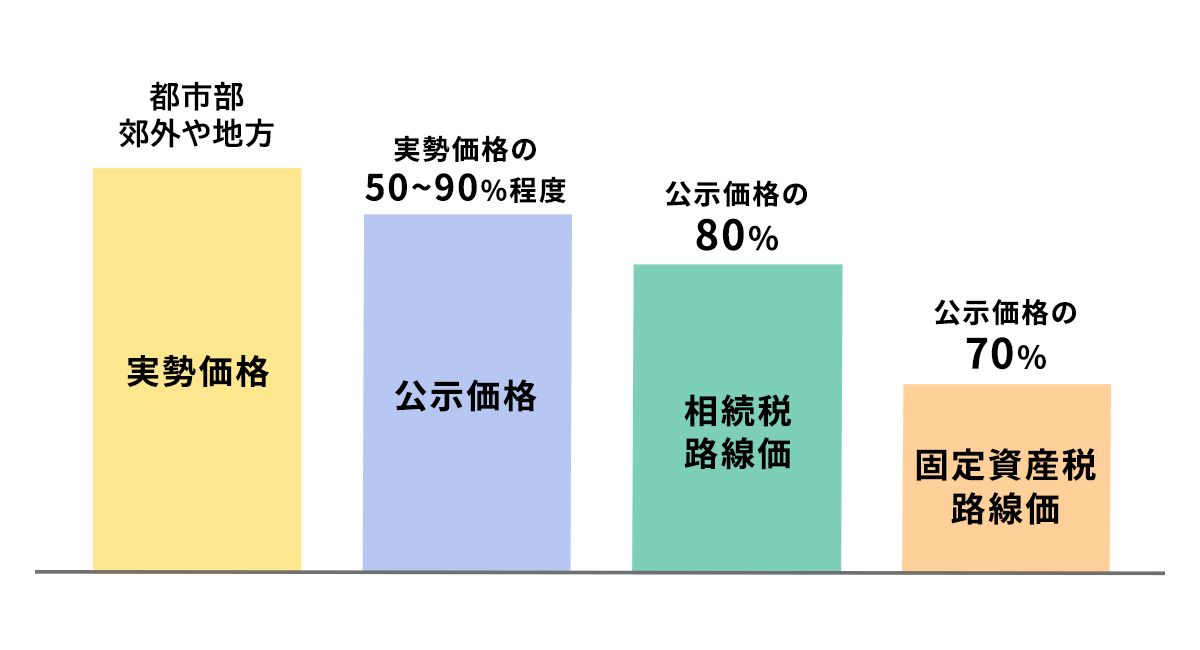
例えば、公示価格が1平方メートルあたり30万円のときに公示価格の80%を目安として計算すると、30万円×80%=24万円になります。
相続税路線価は1平方メートルあたり24万円程度が1つの目安になると考えることができます。
ただし、この方法で算出できるのはあくまでも大まかな目安に過ぎないので、もう少し精度をあげて把握したい場合は、次の章のステップに沿って路線価を出してみましょう。
【固定資産税路線価とは】 ここまで読み「相続税路線価と固定資産税路線価があるの?」と2つの路線価に困惑した方もいるかと思います。 固定資産税路線価とは、主に土地の固定資産税評価額を算出するための基準価格です。固定資産税や相続登記などで納める登録免許税の計算に使います。 一方、相続税路線価は、相続税や贈与税を計算する際に土地を評価するために使用します。 固定資産税路線価の概要や算出方法は下記の記事で詳しく解説しているので、参考にしてみてください。 |
4章 土地の路線価を調べる4つのステップ
土地の路線価の概要が把握できたところで、実際に土地の路線価を調べてみましょう。
土地の路線価は国税庁の「路線価図・評価倍率表」にアクセスできる環境であれば、誰でも下記のステップで調べることができます。
土地の路線価を調べるステップ |
|
相続する土地の相続税評価額の目安を把握するためにも、ぜひステップに沿って調べてみましょう。
4-1 ステップ1:国税庁ホームページの路線価図・評価倍率表にアクセスする
まずは、国税庁の「路線価図・評価倍率表」にアクセスします。日本地図が表示されるので、地図上または地図の下の都道府県名から土地のある都道府県を選択します。

4-2 ステップ2:財産評価基準書目次で「路線価図」を選択する
都道府県名を選択すると「財産評価基準書目次」が表示されるので、「路線価図」を選択します。

4-3 ステップ3:市区町村と町・丁目を選択する
今回はグリーングループの大阪淀屋橋事務所がある「大阪市中央区高麗橋4丁目5番2号」をもとに見ていきましょう。
路線価図を選択すると、路線価図のある市区町村が表示されます。一覧のなかから、相続する土地がある市区町村を選択します。
以下は「大阪市中央区」を選択した場合の表示です。

次に町・丁目ごとに路線価図ページ番号が表示されるので、相続する土地の住所をもとに選択します。同じ町・丁目に路線価図が複数ある場合も、まずはどれかひとつを選択します。
画面の上部にある「この市区町村の索引図ページへ」を選択すると、索引図から検索することも可能です。
以下は「高麗橋4丁目」の画面です。

路線価図ページ番号を選択すると、路線価図が表示されます。この記事では、「高麗橋4 38007」をクリックしてみました。

選択した路線価図に相続する土地が載っていない場合は、ページの左のほうに表示されている接続図で隣接する路線価図が選択できます。

4-4 ステップ4:土地に接する道路の数字と記号を確認する
相続する土地が見つかったら、相続する土地に面する道路の路線価を読み取ります。
例えば、下の図の場合は赤く塗りつぶしている土地に面している道路の路線価は270Dになります。

数字とアルファベットの意味は、下記のとおりです。
路線価の項目 | 概要/例 |
1.路線価 | 1平方メートルあたりの価額を千円単位で表記 <例> |
2.借地権割合 | 他人から土地を借りて、その土地に建物を建てている人などの場合に評価する割合 <例> |
よくある間違いは「1平方メートルあたり27万円だからこれに借地権割合を掛ける」と考えることです。
270という数字は土地を評価するための1平方メートルあたりの価額、アルファベットはその土地の借地権を評価するときに使う割合と用途が別なので、混ぜて使わないようにしましょう。
このように調べた路線価と土地の面積から、相続税評価額の目安が算出できます。例えば、土地の面積が100平方メートルの場合は
27万円×100平方メートルで、相続税評価額の目安は2,700万円になります。
ただし、ここまでの手順では、土地の不整形地(いびつな形の土地)や間口狭小などのマイナス要因を反映する補正が入っていません。
下記のような補正を入れて細かく算出すると、不利にならない基準で評価額を引き下げられる可能性があります。
補正の種類 | 概要 |
奥行価格補正率 | 用途に比べて奥行が極端に長い場合または短い場合の補正率 |
不整形地補正率 | 土地の形状がいびつな場合の補正率 |
間口狭小補正率 | 間口の幅が用途に比べて狭い場合の補正率 |
奥行長大補正率 | 奥行の長さ÷間口の幅が2以上の場合の補正率 |
がけ地補正率 | 土地の一部ががけになっている場合の補正率 |
各種補正を適用するには、土地の奥行きや間口、形状、がけ地の有無などを調査したうえで、国税庁が定める補正率を確認して複雑な計算をしなければなりません。
自力でできる範囲ではないので「この土地の本当の相続税評価額を出したい」場合は、グリーングループにお気軽にご相談ください。
現地を調査してマイナス要因をしっかり把握したうえで、少しでも相続税を抑えられるように調整させていただきます。
5章 【シミュレーション付き】路線価を使って土地の相続税評価額・借地権割合を計算する方法
ここまでは路線価を使った基本的な土地の相続税評価額の求め方をお伝えしました。ここでは、応用として角地の相続税評価額・借地権割合を計算する方法をご紹介します。
少し複雑なので、方法を知るというよりも、ケースによってどのような工夫が必要なのか把握するために参考にしてみてください。
5-1 角地の相続税評価額を計算する
交差点の角にあるような宅地は側方路線影響加算率で補正します。
側方路線影響加算率とは、交差点の角地など、正面と側方の2つの道路に面している宅地で、側方の道路に面していることによる価値を相続税評価額に加算するための割合です。
例えば、下記の例を見てみましょう。

路線価図では、道路Aには「100C」、道路Bには「80C」と書かれていて、路線価図を囲む図形はなかったものとします。下記の手順で相続税評価額を計算します。
【相続税評価額を計算する手順】
|
1.正面道路と側方路線を決定する
土地が2つの道路に面している場合は、それぞれの路線価に奥行価格補正率を掛け、補正後の路線価が高い道路を正面路線、もう一方を側方路線とします。
例えば、道路Aの路線価が100千円、奥行価格補正率が0.98の場合、補正後の路線価は「100千円×0.98=98千円」です。
一方、道路Bの路線価が80千円、奥行価格補正率が1.00の場合は「80千円×1.00=80千円」となります。この場合、98千円>80千円となるため、道路Aが正面路線、道路Bが側方路線となります。
正面路線と側方路線が決まったら、側方路線影響加算率を使って、角地であることによる評価額を加算します。
2.1平方メートルあたりの価格を計算する
1平方メートルあたりの価額は、基本的に「正面路線価+側方路線価×側方路線影響加算率」で計算します。
今回の例では、普通住宅地区の角地における側方路線影響加算率は0.03です。そのため、98千円+80千円×0.03=100.4千円となり、1平方メートルあたりの価額は10万400円となります。
3.土地の面積を掛けて相続税評価額を計算する
1平方メートルあたりの価格を算出したら、最後に土地の面積を掛けて相続税評価額を計算します。
10万400円×面積600平方メートル=6,024万円です。このように、角地を相続した場合、相続税の計算が大変複雑になります。
自分で正しく計算することは現実的ではないので、相続に精通した税理士に相続税申告を依頼するのが良いでしょう。
5-2 借地権の相続税評価額を計算する
「4-4 ステップ4:土地に接する道路の数字と記号を確認する」で触れたように、路線価を調べると借地権の相続税評価額も計算できるようになります。
例えば、Aさんが所有する土地をBさんが借り、その土地にBさん所有の家を建てて住んでいるとします。
この場合、Bさんは土地そのものを所有していませんが、一定の要件を満たせば、その土地を借りて建物を所有するための「借地権」を持つことになります。
Bさんが亡くなった場合、借地権も財産として評価されて相続の対象となります。このときの借地権は「自用地価格×借地権割合」で算出します。
例えば、
- 土地を自用地として評価した価額:3,000万円
- 路線価図:D(借地権割合60%)
の場合は、3,000万円×60%=1,800万円となり、1,800万円の相続財産として相続税の計算対象になります。
▼借地権付きの土地の計算方法は、下記の記事でも詳しく解説しているので参考にしてみてください。
6章 土地の路線価を計算して自己判断で進めることは危険!相続税が増えてしまう可能性がある
標準的な宅地の路線価であれば比較的簡単に算出できるかもしれませんが、実際の土地はそれぞれ形が異なり個別判断が必要なケースが多いです。
だからこそ「この相続税評価額でいいだろう」と安易に進めると、数百万円単位で余分に相続税を払ってしまう可能性があります。
ここでは、自己判断で進めることが危険な理由を例を踏まえてご紹介します。どのような罠が潜んでいるのか、事前に把握しておきましょう。
自己判断で進めることが危険な理由 |
|
6-1 売却するタイミングにより有利な路線価が活用できなくなる
1つ目は、売却するタイミングにより有利な路線価が活用できなくなることです。
相続税法では、亡くなった日時点における不動産の価値を実際に取引される時価(市場価格)で評価することが原則とされています。
しかし、全国の不動産を1件ずつ調べるのは極めて大変で手間がかかるため、実務上は国税庁が定める時価よりも安く設定されている相続税路線価が使用できます。
ここで、重要になるのが相続した土地を売却するタイミングです。相続した土地を売却して現金を分け合う「換価分割」を行うとしましょう。
相続税の申告前に土地を売却し、その売却価格が路線価による評価額と著しく乖離している場合、税務署から『路線価での評価は不適当』と判断され、実際の売却価格(時価)を基準にして申告・納付するよう求められるリスク(いわゆる総則6項の適用)が発生する可能性があります。
例えば、下記のように4,000万円で売却できた場合は、土地の相続税評価額が3,000万円であっても、4,000万円を基準に土地が評価される可能性があります。
【相続税の申告後に売却した場合】
【相続税の申告前に売却した場合】
|
このように、相続した不動産をいつ売却するのかによって、相続税の負担が大きく変わります。
自力で進めようとすると、相続税評価額を含めた戦略まで立てることが難しく、本来払う必要のなかった税負担を背負ってしまう可能性があります。
6-2 土地のマイナス要因を見落として本来抑えられた相続税を余分に納めてしまう
2つ目は、土地のマイナス要因を見落として本来抑えられた相続税を余分に納めてしまうことです。
国税庁が公表している路線価は、あくまで「その道路に面した標準的な形(正方形や綺麗な長方形)の土地」を想定した一律の基準です。
しかし、実際の土地には一つとして同じものはありません。下記のようなマイナス要因を調査して評価額に反映させないと、相続税を余分に納めてしまうことになるのです。
【土地の評価額のマイナス要因の例】
|
例えば、奥まった旗竿地(いびつな形状)で、前面道路が狭くセットバック(道路としての提供)が必要、かつ上空に高圧線が通っているマイナス要因が多い土地の場合は、それを反映できるかどうかで下記のように相続税が大きく変わります。
【マイナス要因を把握している場合とそうでない場合のシミュレーション】
<マイナス要因を把握していない場合> <マイナス要因を把握した場合> ※極めて特殊な条件が重なった特殊な事例です。実際の減額幅は土地により異なります。 |
※あくまでも一例です
専門家であれば現地を徹底的に調査してマイナス要因を把握したうえで正しく相続税評価額に反映できますが、自力でそこまでするのは至難の業です。
正しい相続税評価額を基準に相続手続きを進めたい場合は、専門家と一緒に進めたほうが後悔をしないで済むでしょう。
7章 グリーングループは不動産会社と連携しながら手残りを最大化するシミュレーションを行います
土地の路線価は比較的簡単に出せるかもしれませんが、相続する土地に応じたマイナス要因などを踏まえた的確な相続税評価額を算出することは非常に難しいです。
「本当にこの相続税評価額を参考にしていいのだろうか」と少しでも不安を感じたら、相続に関する相談件数が累計55,193件(2025年10月末現在)にのぼり、多くの実績、ノウハウがあるグリーングループにその不安をお聞かせください。
グリーングループは相続手続きと税務、不動産の各領域の専門家たちが連携しながら、ご依頼者様の不安に寄り添える体制を整えています。
机の上で路線価を計算するだけではなく実際に現地に赴き、役所の都市計画課に通い、公図や図面をミリ単位で解析します。
マイナス要因を徹底的に探し出して、法的な基準のなかで土地の評価額を限界まで引き下げて税負担を抑えられるようにしていきます。
実際に山林、農地、原野など複数の土地を含む相続を円満に進めた事例もあります。
山林、農地、原野など複数の土地を含む相続を円満に進めた事例 |
父が亡くなり、相続が開始しました。自宅のほかに山林、農地、原野など複数の地目が混在しており、専門的な知識がなければ扱いが困難です。 また、親族の間で、土地の一部を相続人ではない兄弟の名義にする話も持ち上がり、すぐには結論が出ない状況でした。自分たちだけでは解決が難しく、グリーングループにご相談いただきました。 <グリーングループだからこそできたこと>
専門性の高い状況であっても各専門家が連携して、トラブルなく相続手続きを完了できた事例です。 この事例は下記で詳しく解説しているので、参考にしてみてください。 |

土地は金額が大きいからこそ「とりあえず路線価を出せればいい」と安易に進めると、税負担が大きく変わってしまいます。
だからこそ、相続の手続きを始める段階で、相続に特化した専門家集団であるグリーングループに今の不安を相談してみませんか?

まとめ
本記事では、土地の路線価の概要や計算方法などをまとめて解説しました。最後に、この記事の内容を簡単に振り返ってみましょう。
〇土地の路線価とは、道路に面する標準的な宅地の1平方メートルあたりの基準価格のこと
〇土地の相続税評価額を算出する方法は下記のとおり
- 路線価方式:道路に面する宅地の場合
- 倍率方式:路線価が定められていない土地の場合(郊外・農村部・山間部など細かい路線価が設定されていない場所)
〇土地の路線価を調べるステップは下記のとおり
- ステップ1:国税庁ホームページの路線価図・評価倍率表にアクセスする
- ステップ2:財産評価基準書目次で「路線価図」を選択する
- ステップ3:市区町村と町・丁目を選択する
- ステップ4:土地に接する道路の数字と記号を確認する
〇自己判断で進めることが危険な理由は下記のとおり
- 売却するタイミングにより有利な路線価が活用できなくなる
- 土地のマイナス要因を見落として本来抑えられた相続税を余分に納めてしまう
土地の相続税が気になるときは路線価を調べるだけではなく、調査などをして少しでも相続税評価額を抑える知識が必要になります。
「自分で調べた路線価で進めよう」と思う前に、本当に損をしないかどうかをグリーングループと一緒に見直してみましょう。
