


「マンションを購入による相続税対策が効果的らしい」と聞いたものの、「本当なのか?」「怪しくないか?」「自分でもできるのか?」と思っている方は多いのではないでしょうか。
結論から言うと、マンションを活用した相続税対策は、条件が合えば効果が期待できる手法の一つであり、実際に検討されることの多い方法です。現金のまま資産を持っているよりも、相続税評価額を下げられるため、結果的に相続税を軽減できる可能性があります。

例えば、あくまで一例ですが、2億円の資産を子供2人に相続させる場合、「1.現金でそのまま相続する場合」と「2.一棟マンションを購入して賃貸運用する場合」と「3.さらに借入をした場合」では、数千万円レベルで相続税の金額が変わる可能性があります。

しかしながら、節税になるからと安易に購入してしまうのは危険です。購入する時期や物件選び、将来の売却計画(出口戦略)を誤ると、「将来売れなくて家族が困る」「思ったほど節税にならなかった」「税務署から否認された」などという事態になりかねないためです。
本記事では、相続税対策にマンション購入・マンション経営が有効な理由や節税効果について解説します。そのうえで、マンションを活用した相続税対策で損しないための注意点についても丁寧に解説していきます。
失敗しないためには、節税の視点だけではなく、利回りや収益性、マンションの資産価値、相続する相手の負担までを考慮した「出口までの設計」が非常に大切です。
この記事を最後までお読みいただくことで、資産を遺すあなただけでなく、資産を遺された相手も満足する「本当の意味での満足度が高い相続税対策」ができるはずです。ぜひ最後までお読みください。
1章 マンション購入は相続税対策として効果的
マンションなどの不動産は、預貯金や現金よりも相続税評価額が低いため、預貯金でマンションを購入するだけでも相続税の節税につながります。
マンション購入が相続税対策につながる理由は、主に下記の通りです。
マンション購入が相続税対策として効果的な理由
|
それぞれ詳しく見ていきましょう。
1-1 理由1:現金で保有するよりも価値を大幅に下げられるから
マンション購入が相続税対策として効果的な理由は、現金で保有するよりも不動産として保有したほうが、相続税評価額を2割〜5割程度下げられるからです。

不動産の場合、建物部分は固定資産税評価額(概ね建築費用の50%〜70%程度)で評価され、土地部分は路線価方式などにより時価の約80%の評価額となることが多いです。
そのため、マンション全体としては現金を保有している場合よりも2割〜5割程度、相続税評価額を低く抑えることが可能です(建物比率が高いほど評価額は下がります)。
1億円の現金は1億円として評価されますが、1億円のマンションは5,000万円〜8,000万円として評価されます。
不動産の相続税評価額が低くなる理由としては、現金のようにすぐ売却して使うことができない「不自由さ(流動性の低さ)」があるため、国税庁が実際の市場価格よりも評価額を低く設定しているからです。
この「自由度の差」を利用して、手持ちの現金を評価額の低い不動産に変えることが、マンションによる相続税対策の基本です。
※ただし一棟ではなく「一室所有(区分所有)」の場合には、2024年(令和6年)1月以後の相続等から適用された国税庁の評価通達により「区分所有補正率」が導入されたため、評価額が市場価格の最低6割を下回らないよう調整される仕組みに変わりました。詳しくは、「4-1 「マンション1室所有」の節税効果は評価ルールの見直しで縮小された」で後述しています。
1-2 理由2:賃貸するとさらに相続税評価額が下がるから
マンションを自分で使わず他人に貸し出す場合には「貸家評価」や「貸家建付地評価」として評価できるため、さらに相続税評価額を下げる効果があります。
実際の相続税評価額の計算は以下のように計算します。
- 他人に貸している建物(貸家):建物の固定資産税評価額×(1-借家権割合×賃貸割合)
- 他人に貸している建物が建築された土地(貸家建付地):自用地評価額×(1-借地権割合×借家権割合×賃貸割合)
※借家権割合は全国一律30%、借地権割合は地域によって異なります。国税庁の路線価図等で確認可能です
貸家建付地の相続税評価額や貸家の評価額の計算方法については、以下の記事で詳しく解説しています。
貸家建付地の相続税評価額はどうなる?計算方法や税額を圧縮するコツ
あくまで一例ですが、時価2億円の一棟マンションを賃貸運用した場合には、相続税上の評価額を1.1億円程度まで下げられる可能性があります。詳細シミュレーションは3章に掲載しています。
ただし物件の土地・建物比率や、取得後の経過年数により異なり、一概には言えない点に注意してください。
1-3 理由3:小規模宅地等の特例を適用できれば相続税をさらに軽減できるから

ただでさえ相続税評価額の圧縮効果があるマンションですが、相続税申告時に「小規模宅地等の特例」を適用できれば、さらに相続税を圧縮できます。
故人が住んでいたマンションや故人が他人に貸し出していたマンションは、小規模宅地等の特例を適用できる場合があるからです。
小規模宅地等の特例は、土地の用途により下記のように減額割合と限度面積が設定されています(一部のみ掲載しています)。
用途 | 区分 | 限度面積 | 減額割合 |
自宅 | 特定居住用宅地等 | 330㎡ | 80% |
収益物件 | 貸付事業用宅地等 | 200㎡ | 50% |
事業用地 | 特定事業用宅地等 | 400㎡ | 80% |
参考:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
例えば、故人が住んでいたマンションは「特定居住用宅地等」として小規模宅地等の特例を適用できる可能性がありますし、賃貸経営に使用していたマンションは「貸付事業用宅地等」に該当する可能性があります。
※注意:相続開始前3年以内に新たに賃貸を始めた物件(3年以内貸付宅地)など、一定の条件によっては小規模宅地等の特例が適用できない場合があります。適用可否については事前に当グループや税理士にご相談ください。
小規模宅地等の特例は、土地の用途やマンションを受け継ぐ人物によって、適用要件が決められています。適用要件を満たしているかどうか不安な方は、税理士・司法書士・行政書士が連携してトータルな相続相談に応じることができるグリーングループにお気軽にご相談ください。
小規模宅地等の特例については、下記の記事でも詳しく解説しています。
小規模宅地等の特例とは?要件や計算例、手続きをわかりやすく解説
1-4 理由4:借入金でマンションを購入すると相続財産を少なくできるから
ローンを組んでマンションを購入した場合には、そのローンの残債は「マイナスの相続財産」として、プラスの相続財産から差し引くことができる「債務控除」の対象となります。
これにより、課税対象となる相続財産金額を低くできるため、相続税を圧縮する効果があります。
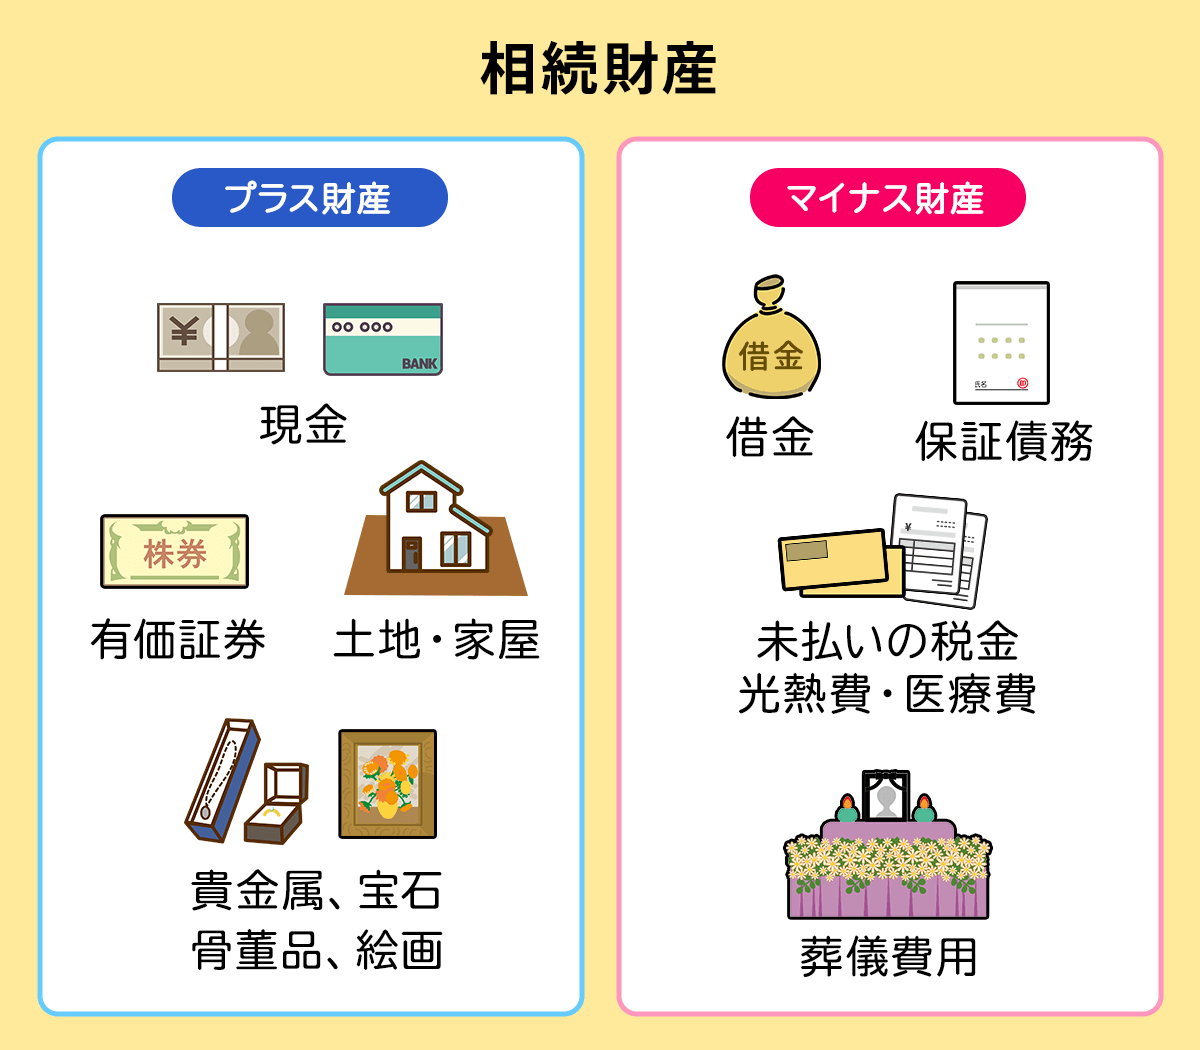
相続税は累進課税制度を採用しているため、債務控除により課税対象額が減ればそれだけ相続税の負担も軽減されます。


2章 マンションによる相続税対策は億単位の資産がある方に特におすすめ
マンションを活用した相続税対策が最も大きな威力を発揮するのは、億単位の資産を保有しているような富裕層の方々です。
日本の相続税は、遺産額が増えるほど税率が高くなる累進課税(最高税率55%)をとっています。課税対象となる遺産が数億円規模に達する富裕層の場合、適用される税率区分が高くなるため、何も対策を行わないと税負担が重くなりやすい傾向にあります。
こうした高額な課税対象に対して、マンション購入による評価額の圧縮を行うと、資産規模が大きい分だけ「削れる評価額の絶対額」も「削れる税金額」も大きくなります。
たとえば、同じ2億円の資産でも、以下のような違いが生まれる可能性があります。
- 2億円の預貯金を相続した場合の相続税額:3,340万円
- 2億円で一棟マンションを購入して賃貸した場合の相続税額:675.5万円
- 現金2億円+借入1億円で3億円の一棟マンション購入・運用した場合の相続税額:0円
※具体的なシミュレーション例は次の3章で解説しています。
「適用税率が高くなる富裕層ほど、評価を下げた際の手元に残る節税額のインパクトが大きい」という点が、億単位の遺産がある方にマンション対策が強く推奨される理由です。
マンションによる相続税対策は自分に向いてる? 億単位の資産を持っている富裕層の場合には特に、マンションを活用した相続税対策は「数千万円単位での節税」を期待できる有効な方法といえます。しかしながら、税務署による否認リスクや不動産経営に関するリスク、そして相続人への負担を負わせるリスクなどもあります。 「自分の場合にはマンションによる相続税対策が向いているのかな?」「どのぐらい節税効果があるのかな?」「他に良い方法があるのかな?」と疑問をお持ちの方は、ぜひ3士業(司法書士・行政書士・税理士)+不動産会社が一体となったグリーングループにご相談ください。 当グループは、累計相談実績 55,193件(※2025年10月末現在)という圧倒的な実績の中から、相続に関するあらゆるお悩みに寄り添うことが可能です。 些細な質問や現状のまとめでも何でも構いません。初回相談は90分無料ですので、ぜひお気軽に当グループの無料相談をご活用ください。 電話で気軽に聞きたい方はこちらをクリック |
3章 マンションを活用した相続税対策の節税効果シミュレーション
ここまで解説したように、現金をそのまま保有しておくよりもマンションを購入・運用するほうが、相続税を節税できる可能性があります。
本章では、下記の3つのケースについてのマンション購入・運用による節税効果を見ていきましょう。
【マンションを活用した相続税対策の節税効果シミュレーション】
ケース | 相続税額 |
現金2億円をそのまま相続した場合 | 相続税額3,340万円 |
現金2億円でマンションを購入して賃貸運用した場合 | 相続税額675.5万円 |
現金2億円+借入1億円で3億円のマンション購入・運用した場合 | 相続税額0円(非課税) |
なぜここまで金額に差が出るのか、それぞれの計算プロセスを分かりやすく解説します。
※令和6年(2024年)1月以後の相続から、マンションの一室所有(区分所有財産)については、評価額が「時価の約6割」を下限とする新ルールが適用されています。一方で、本章で紹介するような一棟マンションは新ルールの対象外となり、従来通り評価可能です(貸家・貸家建付地評価、小規模宅地等の特例)。
3-1 2億円の預貯金を相続したケース
まずは、2億円の預貯金を相続したケースの相続税額を確認していきましょう。
条件は、下記の通りです。
- 遺産:預貯金2億円
- 相続人:子供2人
- 子供2人は法定相続割合で相続した
相続税額は、下記のように計算します。
- 基礎控除を計算し、遺産総額を算出する
- 1人あたりの法定相続分に対して、相続税率を掛ける
- 各相続人の相続税額を合計して、各相続人の相続割合に対して振り分ける
法定相続人は子供2人のため基礎控除は「3,000万円+600万円×2人=4,200万円」です。
そして、1人あたりの遺産総額は「1億円-2,100万円=7,900万円」となります。
1人あたりの相続税額は「7,900万円×30%-700万円=1,670万円」です。
2人の相続税額を合計すると「1,670万円+1,670万円=3,340万円」です。
2億円の遺産を相続した場合の相続税額については、以下の記事でも詳しく解説しています。
2億円の相続税はいくら?状況別の金額・節税方法・注意点を網羅解説
3-2 2億円でマンションを購入して賃貸したケース
続いて、預貯金2億円を用いて一棟の賃貸マンションを購入した場合の相続税額を計算してみましょう。
条件は、下記の通りです。
- 遺産:マンション(時価2億円、相続税評価額は土地が6,000万円、建物が1億円)
- 相続人:子供2人
- 子供2人は法定相続割合で相続した
- 相続開始の3年以上前から賃貸経営に使用しており、借家権割合は30%、借地権割合は70%、賃貸割合は100%とする
- 小規模宅地等の特例の適用要件をすべて満たしている
上記の場合、マンションは賃貸経営に使用しているため、マンションをそれぞれ貸家および貸家建付地として相続税評価額を軽減できます。
加えて、小規模宅地等の特例を適用できるため、土地部分の相続税評価額を軽減可能です。
※なお、令和6年1月以降に導入された「区分所有補正率」による評価額の見直し(市場価格の6割を下限とするルール)は、分譲マンションの一室(区分所有財産)を対象としたものであり、今回のような一棟所有の物件には適用されません。 |
相続税の計算方法は、下記の通りです。
1. マンションを貸家、貸家建付地として相続税評価額を計算する
- 貸家:1億円×(1-借家権割合30%×賃貸割合100%)=7,000万円
- 貸家建付地:6,000万円×(1-借地権割合70%×借家権割合30%×賃貸割合100%)=4,740万円
2. マンションの土地部分に「小規模宅地等の特例(貸付事業用宅地等)」を適用する
※敷地面積が200㎡以下であり、かつ相続開始前3年を超えて貸付事業を行っている前提とします。
- 4,740万円×50% = 2,370万円
続いて、先ほどの預貯金と合算し、基礎控除額を差し引いて「課税遺産総額」や「相続税額」を計算します。(※ここでは法定相続人が2人で、基礎控除額が4,200万円のケースを想定します)
- 課税遺産総額:(不動産分 7,000万円 + 2,370万円 + 預貯金〇〇万円)- 基礎控除額4,200万円 = 5,170万円(※預貯金を含めない場合の数値)
上記を法定相続分(1/2ずつ)で取得したと仮定し、各人の税額を算出します。
- 1人あたりの取得金額:5,170万円 × 1/2 = 2,585万円
- 1人あたりの相続税額:2,585万円 × 15%(税率)- 50万円(控除額)= 337.75万円
2億円を預貯金で相続したときと比較すると「3,340万円-675.5万円=2,664.5万円」も相続税を節税できる計算です。
3-3 現金2億円+借入1億円で3億円のマンションを購入したケース
続いて、手元の現金2億円に加えて「1億円の借入(ローン)」を起こし、より規模の大きい3億円の一棟賃貸マンションを購入・賃貸経営した場合の相続税額を計算してみましょう。
このケースでは、時価3億円もの資産でありながら、「賃貸経営による評価額の圧縮」と「借入金による債務控除」を組み合わせることで、なんと相続税0円(非課税)を実現できます。
- プラスの遺産:賃貸マンション(時価3億円/相続税評価額:土地9,000万円・建物1億5,000万円)
- マイナスの遺産:ローン残債1億円
- 相続人: 子供2人(法定相続分で相続)
- 賃貸条件: 相続開始の3年以上前から賃貸経営に使用(借家権割合30%・借地権割合70%・賃貸割合100%)
- 適用特例: 小規模宅地等の特例(貸付事業用宅地等)の要件をすべて満たしている
マンションの相続税評価額は、下記のように計算できます。
- 建物(貸家)の評価額:1億5,000万円 ×(1 - 30%×100%)= 1億500万円
- 土地(貸家建付地・特例適用)の評価額:9,000万円 ×(1 - 70% × 30% × 100%)× 50%(小規模宅地等の特例)= 3,555万円
→不動産の評価額合計:1億500万円 + 3,555万円 = 1億4,055万円(時価3億円の約47%まで圧縮)
ここから「マイナスの相続財産」である借金1億円を引くので、遺産総額=1億4,055万円-1億円=4,055万円となります。その結果、遺産総額が相続税の基礎控除額4,200万円(相続人2人の場合)を下回り、相続税はかからない計算となります。
現金のまま2億円を相続した場合は3,340万円の税金がかかりましたが、借入と不動産化を組み合わせることで、実に3,340万円分の相続税を完全にゼロにすることができました。
※本シミュレーションはあくまで計算上の圧縮効果を示した一例です。一棟マンションを借入で購入・賃貸運営して評価額を圧縮する手法は、やり方を間違えると税務署に否認されるリスクがあります。 実際に令和4年4月19日の最高裁判決では、借入で購入した一棟マンションについて、通達評価額と鑑定評価額の著しい乖離、高齢での購入、相続発生が近いと予測できる時期の購入、節税以外の合理的理由の欠如、相続後まもない売却などから、路線価方式による評価が否認された例があります(財産評価基本通達6項)。 否認の可否は金額の規模ではなく、購入の時期・目的・その後の保有実態が問われる点がポイントです。特に相続開始前3年以内の駆け込み取得は小規模宅地等の特例が使えないケースがあるため注意が必要です。 相続税対策としてマンションの購入・運用を検討される際は、相続・税務に強いグリーングループなどの専門家へ事前にご相談いただくことをおすすめします。 |
4章 相続税対策としてマンションを購入する際の注意点
マンションを活用した相続税対策は、資産評価額を大幅に圧縮できる有効な手法です。しかし、目先の節税メリットだけに惹かれて安易に購入を決めてしまうと、思わぬ落とし穴にはまるリスクがあります。
本章では、後悔のない相続税対策を行うために、事前に必ず押さえておくべき8つの注意点について詳しく解説します。
相続税対策としてマンションを購入する際の注意点
|
こうした注意点を考慮しないまま進めてしまうと、結果として遺産を遺す相手に負担をかけてしまいかねません。事前にこれらの注意点もしっかり理解しておきましょう
4-1 「マンション1室所有」の節税効果は評価ルールの見直しで縮小された
かつてタワーマンションを購入して「一室」を所有する「タワマン節税」が大きな注目を集めていましたが、2024年(令和6年)1月からの評価ルールの見直しにより、この節税効果は大幅に縮小しています。
過去のイメージのまま購入を進めると、期待通りの効果が得られないため注意が必要です。
従来は、分譲マンション一室の「市場価格(時価)」と「相続税評価額」に大きな開きがある点を利用し、相続税評価額を実質的に時価の約2割〜3割程度まで圧縮することが可能でした。
しかし、この見直し(令和6年1月1日以降の相続・贈与から適用)によって「区分所有補正率」が導入され、分譲マンションの一室(居住用の区分所有財産)については、相続税評価額が市場価格の最低6割を下回らないよう調整される仕組みへと変更されました。
(参考:国税庁「居住用の区分所有財産の評価」)
これにより、一室単位で購入するタイプの節税では、以前のような極端な評価額の圧縮はできなくなっています。それでも時価の6割程度までの圧縮効果自体は残っているため、一室購入も一定の節税手段としては引き続き有効です。
一方、本記事の3章でシミュレーションした「一棟の賃貸マンション」を購入するケースは、この規制の対象外です。
そのため一棟所有では、3-3でご紹介したように、貸家・貸家建付地としての評価と小規模宅地等の特例を組み合わせることで、時価の半分以下まで評価額を圧縮できるケースもあります。
4-2 明らかな税金逃れは税務署から追及される可能性がある
現金と不動産の評価額の差を利用した相続税対策は有効ですが、明らかに「税金逃れ」が目的と判断された場合、税務署から指摘を受け、追徴課税のリスクが生じる点に注意が必要です。
実際、2022年4月の最高裁判決では、相続開始が近い将来予測できる時期に高額なマンションを多額の借入により購入し、相続後に売却したケースにおいて、「経済的合理性がなく、著しい税負担回避のみを目的とした行為」と判断され、税務署側の更正処分を適法とする判決が下されました。
過度に恐れる必要はないものの、「相続直前の駆け込み購入」や「節税のためだけのマンション購入」などと思われないよう、賃貸経営としての実体(収益性や継続性)を持たせることが重要です。
4-3 分割の難しさから相続トラブルが発生する恐れがある
相続税対策としては有効でも、不動産の性質上、現金よりも「容易に分けられない」という点にも注意が必要です。相続財産のほとんどをマンションなどの不動産が占めていると、相続トラブルの元になることがあります。
例えば、子供2人にマンション1室のみを遺す場合、物理的に半分に分けることができず、「どちらが相続するか」「売却して現金を分けるか」といった意見の対立が起きやすくなります。
相続トラブルを回避するには、生前のうちから以下のような対策を講じておくことが有効です。
- それぞれの相続人がマンションを受け継げるように複数の不動産を購入しておく
- 遺言書を作成して、誰にどの不動産を相続させるかをあらかじめ指定しておく
また、マンションを賃貸経営に使用している場合は、認知症対策も兼ねて家族信託を活用しておくのも良いでしょう。
相続対策には複数の方法があるので、相続に詳しい司法書士や弁護士に相談して、ベストな方法を提案してもらうのがおすすめです。
アパート経営での相続税対策について基本から知りたい方は、以下の記事もご一読ください。
アパート経営は相続税対策に効果抜群!3つの理由とプロのアドバイス
4-4 相続税の納税資金を用意しておく必要がある
マンションは確かに相続税対策となりますが、相続財産のほとんどが不動産の場合、相続した人が相続税を支払うときの元手(現金)が足りなくなる点にも注意が必要です。
相続税は「原則として現金一括納付」であり、納付期限および申告期限も「被相続人が死亡したことを知った日の翌日から10ヶ月以内」と短く設定されています。被相続人の死亡の時の住所地を所轄する税務署へ申告・納付する必要があります。
そのため、いくら評価額を圧縮できても、遺産のほとんどが不動産で現金がない場合、相続人が自分のポケットマネーから多額の税金を払わなければならない事態に陥りかねません。
相続人の負担を軽減するために、生前から下記の対策を講じておくのが良いでしょう。
- すべての遺産をマンションに変えず、納税資金を預貯金として遺しておく
- 生命保険を活用して、納税用の現金を用意する
生命保険金は相続税の課税対象となる「みなし相続財産」に含まれますが、法定相続人が受け取る場合は「500万円×法定相続人の数」の非課税枠が設けられています。
(参考:国税庁「No.4114 相続税の課税対象になる死亡保険金」)
マンションを受け継ぐ人を保険金の受取人に指定しておけば、節税効果を得ながら、相続発生時に納税用の現金(キャッシュ)を即座に渡すことが可能です。
4-5 不動産経営のリスクも把握しておく必要がある
相続税対策としてマンション経営を検討する際は、節税メリットだけでなく「不動産経営に伴うリスク」も正しく理解しておく必要があります。
不動産経営は賃貸収入を安定して得られるメリットがある一方で、下記のリスクが存在します。
・収益・運用に関するリスク
空室リスク/家賃滞納リスク/大規模修繕費用がかかるリスク/入居者や近隣住民とのトラブルリスク
・外部環境に関するリスク
地震や火災などの災害リスク/金利上昇リスク(ローンを組んで購入した場合)
事前に対策やリスクを考慮しないまま購入・経営を始めてしまうと、「相続税は節税できたものの、利回りが低く管理コストばかりかかる負動産を相続人が受け継いでしまう」といった本末転倒な事態にもなりかねません。
資産を引き継ぐ相手のためにも、リスクまで見越したプランを立てることが大切です。
4-6 節税効果の高さだけでなく収益性・価値を見極めてマンションを選ぶ
相続税対策でマンションを購入する場合は、節税効果の高さだけでなく、不動産としての「利回り(収益性)」や「将来的な資産価値」も考慮して物件選びを行うことが重要です。
節税効果のみを考えてしまうと、時価と相続税評価額の差が大きいマンションを選んでしまいがちです。しかし、実際に購入すべきなのは以下のような物件です。
- 近隣地域の賃貸需要に合っており、空室リスクが低い
- 築浅や立地が良く、将来も資産価値が維持しやすい
- 適切な家賃収入が得られ、利回りが安定している
目先の節税効果だけにとらわれて収益性の低い物件を選んでしまうと、相続後に固定資産税や管理費などの維持費ばかりがかかり、家賃収入が得られない「負動産」を遺してしまう結果になりかねません。
「節税金額よりも、購入後の赤字や資産価値の下落額の方が大きかった」という事態を避けるためにも、不動産投資としての収益性や資産性をしっかりと見極めましょう。
4-7 将来売りたいときに買い手が見つかるマンションを選ぶ
マンションを活用して相続税対策を行う際は、将来的な「売却(現金化)」まで見据えてマンションを選ぶことが重要です。
不動産は現金と異なり、売却して現金化するまでに時間がかかる資産です。さらに、いくら節税になっても、将来相続人が「現金化したい」と思ったときに買い手がつかない物件では、相続後に処分できず大きな負担となってしまいます。
例えば、いくら節税効果(評価額の圧縮率)が高くても、旧耐震物件や立地が悪い物件などを選んでしまうと、いざ売却しようとしても買い手が見つからない事態に陥りがちです。
節税効果だけを重視して物件を選ぶのではなく、将来的に売却しやすい物件を選ぶことが、結果として遺される相続人の利益となります。
4-8 マンションを相続した相手の負担についても考えておくべき
マンションを購入して相続税対策を行う際は、引き継ぐ相手(相続人)の実務的・経済的な負担まで考慮しておく必要があります。
「相続税対策にもなる収益マンションを遺したい」という被相続人の思いとは裏腹に、専門知識や経営意思のない遺族が突然不動産を引き継いだ場合、マンションの運用や維持管理が予想以上の重荷になってしまうリスクがあるためです。
マンションを相続した相手の負担の具体例
|
「良かれと思って遺した不動産」が、結果として相続人に管理の不自由さや予期せぬ税負担を強いてしまうケースは少なくありません。
不要な負担を相続人に背負わせないためにも、マンションを購入する段階から、出口戦略についても考えておくことが不可欠です。
5章 マンションによる相続税対策で失敗しないためには「出口までの設計」が大事
マンション購入による相続税対策は、相続税を節税できる効果があり、相続人の手元に多くの資産を遺す方法として非常に有効です。
しかし、ただ「節税になるから」という理由だけで不動産を購入してしまうと、相続発生後に思わぬ負担や不自由さを家族に残してしまうことになりかねません。
節税という「手段」が「目的」になってしまわないよう、購入時点で「最終的にどう資産を活用し、どう次世代へ渡すか」という出口までセットで設計しておくことが、本当の意味で相続税対策を成功させるポイントとなります。
5-1 有力な選択肢の一つは「相続後に売却して現金化する」こと
相続が完了した後は、「売却してまとまった現金に戻すこと」が一つの合理的な選択肢と考えられます。
相続税対策としてのマンション購入は、あくまで「手元の現金を丸ごと取られないための防衛策」という位置づけです。
相続後に相続人に不動産経営の負担・リスクを背負わせるのは重いので、「相続したら売却してもらう」ということを前提に、相続税対策を設計することが本当の意味での「良い相続」に繋がります。
毎月細切れの家賃収入を得るよりも、売却して確保した現金を親の病院代・介護費用・自宅のリフォームなどに積極的に使う方が、本人の生活の質(QOL)を大きく高めることができます。
さらに、生前にお金を使うこと自体が「資産の目減り(自然な節税)」にもなるため、将来的な二次相続対策としても効果的です。
※二次相続対策とは、両親のうち一方(例えば父親)が亡くなった後に、残された配偶者(例えば母親)も亡くなったときの「二次相続」を見据えて行う対策のことをいいます。相続税の負担軽減や認知症対策、家族間のトラブル防止などを目的に行います。
二次相続対策について基礎から詳しく解説した、以下の記事もご一読ください。
5-2 相続税対策に強い専門家と「家族にとって最適な出口」を描くことが大切
場合によっては、マンション(不動産)にこだわらず、「500万円×法定相続人数」の非課税枠がある「生命保険」などへ資産を組み替える方が、管理の手間もなくスマートに資産を遺せるケースも多く存在します。
本当の意味での「良い相続」とは、単に税金を安く抑えることではなく、「いかに効率よく遺された配偶者のために資産を使い、残った分を賢く次世代へ渡すか」にあります。
家族構成や資産規模、家族の関係性などによって、最適な出口戦略は変わってきます。だからこそ、あらゆるケースの知見や相談実績がある専門家へ相談しながら進めるのが確実です。
「自分の資産規模ならマンション購入が最適なのか」「将来売却しやすい物件はどれか」「保険など他の対策と組み合わせるべきか」など、疑問や不安がある方は、まずは一度プロの専門家へ相談してみることをおすすめします。
6章 マンションを活用した相続税対策の設計は相続専門のグリーングループにご相談ください
5章でお伝えした通り、家族構成や資産規模、ご家族の関係性によって、選択すべき「最適な出口戦略」は一人ひとり異なります。
マンション購入による節税を軸にしつつも、将来の売却(現金化)や他の生前対策まで含めた適切な出口を描くためには、不動産会社や税理士・司法書士などの士業がしっかりと連携し、認知症対策や二次相続に対する視点も持って検討を進めることが不可欠です。
もし生前対策の段階でこうした多角的な視点や連携がないまま進めてしまうと、ご家族に合わせた出口を作れず、以下のような思わぬリスクが生じる恐れがあります。
専門家連携がない生前対策で起こるリスク 1.不動産視点がないリスク:将来売れずに家族が困る「甘い査定・物件選び」 購入検討の段階から「将来的に現実的な金額で売却しやすいか(流動性の高さ)」を客観的に見極めて物件を選ぶことが重要です。 2.税理士視点がないリスク:生前の購入・名義の工夫による「節税特例の使い残し」 務の視点がないまま購入してしまうと、将来家族が数百万円〜数千万円単位で損をしてしまう可能性があります。 3.認知症対策の視点がないリスク:認知症発症による「資産凍結・売却不能」 生前の段階から家族信託や遺言書などの法的な備え(認知症対策)をしておかないと、将来売却して現金化する出口戦略そのものが完全に崩壊してしまう恐れがあります。 |
3士業(司法書士・行政書士・税理士)と不動産会社までをグループ内に擁するグリーングループなら、ワンストップで連携を取りながら、ご家族に合わせた失敗のない生前対策をご提案できます。
相続相談実績が豊富なグリーングループの強み 累計55,193件(2025年10月末現在)の豊富な相続相談実績 司法書士・行政書士・税理士の「3士業」と「不動産会社」が連携 年間442件(1日1件以上)の相続税申告案件の手続き実績がある |
「手元の現金をしっかり守りつつ、将来家族に負担をかけない生前対策を行いたい」「自分たち家族に合った出口戦略を知りたい」とお考えの方は、ぜひ一度グリーングループの無料相談をご活用ください。専門家集団が、ご家族の思いと大切な資産を守る最適なプランをご提案いたします。
マンションを活用した相続税対策や出口戦略の不安は、 マンションを活用した生前の相続税対策では、単なる節税額の計算だけでなく、将来ご家族が困らない「出口戦略(売却・流動性)」や「認知症対策」「将来の税務特例」まで考慮した緻密な設計が不可欠です。 当グループでは、司法書士・行政書士・税理士、そして不動産会社までが同じチームとして連携し、多角的な視点からご家族にとって最もリスクがなく手元に資産を残せる最適な生前対策を実現します。 購入後の管理負担や将来の売却難易度、税金の落とし穴について、生前対策の段階で選択を誤ると、大きな損失や家族のトラブルに繋がりかねません 自己判断での物件購入や名義設定はリスクを伴うため、将来の安心まで見据えた総合的なシミュレーションや出口設計を行いたい方は、ぜひ一度グリーングループにご相談ください。初回相談は90分無料です。 電話で気軽に聞きたい方はこちらをクリック |

まとめ
マンションを活用した相続税対策は、手元の資産を守り、家族に多くの資産を遺すための非常に強力な手段です。しかし、ただ「節税になるから」という理由だけで購入してしまうと、相続発生後に管理の手間や売却の難しさに家族が悩まされることにもなりかねません。
本記事でご紹介した重要なポイントを、最後にもう一度おさらいしておきましょう。
本記事のまとめ
|
「自分たちの資産状況ならどう進めるのがベストか」「将来家族が困らないプランを作りたい」と感じた方は、ぜひグリーングループの無料相談(オンライン面談も可能)を活用し、一歩を踏み出してみてください。ご家族の思いと大切な資産を、最高の形で次世代へつないでいきましょう。
