


「相続税の平均っていくらくらいだろう?自分の場合も、同じくらいの相続税がかかるの?」
このように、まずは自分の場合、相続税がどのくらいかかりそうなのか、現実的な目安を知りたい方も多いのではないでしょうか。
結論から言うと、国税庁のデータによる相続税の平均額は約1,946万円です。ただし、平均額だけを見て、自分にかかる相続税を判断するのはおすすめできません。

なぜなら、相続税では財産が多いほど税率が高くなる「累進課税」が採用されているからです。そのため、相続税額が非常に大きい一部のケースによって、平均額は引き上げられているのです。
実際に、グリーングループへの相談案件では、相続税が500万円程度となるケースも多く見られます。
ただし、500万円程度という金額も、すべての人に当てはまるわけではありません。相続税は、財産の総額だけでなく、家族構成や財産の種類などによって大きく変わるからです。

さらに相続税には、負担を軽減するためのさまざまな控除や特例、優遇措置があります。これらを適切に活用し、生前・死後の対策をすべてやり切った人だけが、税額を最小限に抑えられます。
そのため、まず自分の場合に相続税がいくらくらいかかるのかを把握し、そこから逆算して対策や納税資金の準備を進めることが大切です。特に相続税には『亡くなったことを知った日の翌日から10か月以内』という厳格な申告・納付期限があるため、早めの備えが不可欠です。
そこで本記事では、相続税の平均額を紹介し、「自分の場合はいくらくらいかかりそうか」を考えるための目安も解説します。さらに、納税額を抑えるために今からできる生前の対策や、相続後に利用できる制度についても紹介します。
相続税について知らないまま、想定外の負担を抱えることがないよう、ぜひ最後までご覧ください。
相続税については、下記の記事で詳しく解説しているので、よろしければ併せてお読みください。
1章 相続税の平均は約1,946万円
相続税の平均額は約1,946万円です。
国税庁の「令和6年分相続税の申告事績の概要」によると、令和6年分の相続税の申告における、被相続人1人あたりの相続税額は約1,946万円でした。
ただし、すべての相続で相続税がかかるわけではありません。遺産総額や法定相続人の数などによって、実際の税額は大きく変わるためです。
相続税には「3,000万円+600万円×法定相続人の数」の基礎控除が用意されており、遺産総額が基礎控除内に収まる場合には、相続税はかかりません。
実際に、令和6年分の課税割合は10.4%で、相続税の申告書の提出に係る被相続人は166,730人でした。

つまり、「相続税の平均は約1,946万円」というのは、相続税が課税されたケースだけを対象とした平均額です。
自分の相続でいくらかかるのかを知るには、平均額だけを見るのではなく、遺産総額や法定相続人の数など、自分のケースに当てはめて確認することが大切です。
相続税がかかる人の割合や、課税対象になる基準を詳しく知りたい方は、下記記事も合わせてご一読ください。


2章 相続税の課税件数・税額は増加傾向にある
相続税は、すべての相続で課税されるわけではありませんが、近年は課税件数や相続税額は増加傾向であることを理解しておきましょう。
国税庁の統計によると、被相続人1人あたりの相続税額は、令和元年の1,714万円から令和6年には1,946万円まで増加しています。
【相続税の平均額と課税件数の推移】
年度 | 課税件数 | 被相続人1人あたりの相続税額 |
令和元年 | 115,267人 | 1,714万円 |
令和2年 | 120,372人 | 1,737万円 |
令和3年 | 134,275人 | 1,819万円 |
令和4年 | 150,858人 | 1,855万円 |
令和5年 | 155,740人 | 1,930万円 |
令和6年 | 166,730人 | 1,946万円 |
相続税の課税件数・税額が増加している背景には、さまざまな要因があります。主な要因をまとめると、以下の通りです。
◆税額が増える要因 ◆課税件数が増える要因 |
このように、地価や株価の上昇は相続税額の増加に、死亡者数の増加は課税件数の増加につながる要因となっています。
相続財産に含まれるものや土地の価格の決め方については、下記の記事でも詳しく解説しています。
相続財産とは|対象の財産と対象にならない財産をわかりやすく解説
土地の価値は誰がどんな基準で決める?決め方や調べる方法
3章 相続税の平均額をそのまま参考にしてはいけない
1章で説明した通り、「相続税の平均は約1,946万円」という数字を、そのまま自分の相続税額の目安にすることはできません。
これには、下記2つの理由があります。
【平均額がそのまま目安にならない理由】
|
ここでは、平均額が実際の相続税額の目安になりにくい理由について、具体的なケースをもとに見ていきましょう。
3-1 超富裕層が平均値を大きく押し上げているから
相続税の平均額をそのまま参考にしてはいけない理由は、超富裕層によって平均値が大きく押し上げられているからです。
相続税は財産が多くなるほど税率が高くなる「累進課税」であり、高額な財産を相続したケースでは相続税額も大きくなります。相続税の税率は、法定相続分に応じて取得した財産の金額によって、以下のように定められています。
【相続税の税率一覧表】
法定相続分に応ずる取得金額 | 税率 | 控除額 |
1,000万円以下 | 10% | - |
1,000万円超から3,000万円以下 | 15% | 50万円 |
3,000万円超から5,000万円以下 | 20% | 200万円 |
5,000万円超から1億円以下 | 30% | 700万円 |
1億円超から2億円以下 | 40% | 1,700万円 |
2億円超から3億円以下 | 45% | 2,700万円 |
3億円超から6億円以下 | 50% | 4,200万円 |
6億円超 | 55% | 7,200万円 |
このように、法定相続分に応じて取得した財産の金額が大きくなるほど税率も高くなるため、高額な財産を相続した人ほど相続税額も大きくなります。
そのため、こうした高額な相続も含めて算出された平均額は、一般的な相続の税負担をそのまま表しているとは限りません。
つまり、「相続税の平均額が約1,946万円=一般的な家庭でも同程度の相続税がかかる」というわけではありません。
3-2 グリーングループへの相談では500万円程度のケースも多いから
実際にグリーングループへの相談案件をみると、相続税が500万円程度になるケースが多くみられます。
相続税は、課税価格や法定相続人の人数などによって異なります。例えば、500万円程度になるケースとしては、以下のようなものがあります。
【相続税が500万円程度になるケースの例 】
課税価格 | 相続人 | 納付額 |
約7,000万円 | 子1人 | 約480万円 |
約8,000万円 | 子2人 | 約470万円 |
約1億2,000万円 | 配偶者+子2人 | 約480万円(※) |
※配偶者が法定相続分(1/2)を取得し、「配偶者の税額軽減」を利用する場合
課税価格や相続人の人数が変われば、約500万円になるケースはほかにもあります。
また、国税庁の統計を見ても、こうした相続税額になる可能性のある、「課税価格5,000万円超~1億円以下」のケースは、83,500件と最も多く、課税された被相続人全体の約半数を占めています。
このように、平均額は約1,946万円ですが、実際の相続では500万円程度の相続税となるケースも多くあります。平均額をそのまま自分に当てはめるのではなく、自分の財産や相続人の状況から、実際の相続税額を確認することが重要です。
「自分の場合、相続税はいくらかかる?」と気になる方は、下記記事もご一読ください。
【無料】1分で完了!相続税計算シミュレーションと早見表・計算方法
4章 相続税対策をするかしないかで税額も大きく変わる
ここまででお伝えしたように、相続税は財産の内容や相続人の状況などによって、実際の税額は大きく変わります。さらに、相続税対策をするかどうかによっても、納税額に大きな差が生じることがあります。
相続税には生前贈与や生命保険、相続時精算課税制度など、一定の条件を満たすことで税負担を抑えられる制度があります。
ここでは、父・母・子1人の3人家族で、父が亡くなり、母はすでに亡くなっているケースを例に、同じ5,000万円の財産でも、対策の有無によって相続税額がどのように変わるのかを見てみましょう。
◆前提 |
【5,000万円の財産を相続した場合】
対策なし | 対策あり | |
遺産総額 | 5,000万円 | 5,000万円 |
財産の内訳 | 預貯金:5,000万円 |
|
基礎控除 | 3,600万円 | 3,600万円 |
活用する制度 | なし | 小規模宅地等の特例+生命保険の非課税枠 |
課税価格 | 5,000万円 | 2,100万円 |
相続税 | 160万円 | 0円 |
※小規模宅地等の特例で自宅の土地3,000万円を600万円に減額し、死亡保険金1,000万円には法定相続人1人分の非課税枠500万円を適用した場合
このように、同じ5,000万円の財産でも、利用できる制度によって相続税額が大きく変わる可能性があります。
相続税は「相続財産が5,000万円だから相続税は〇万円」と一律に決まるわけではありません。財産の内容や相続人の状況、利用できる制度、対策を行うタイミングによって、最終的な税負担は大きく変わります。
相続税対策でどれくらい税負担が変わるか知りたいなら 「相続税対策をすると、実際にどれくらい税負担を抑えられるの?」と気になる方は、専門家に相談するのも一つの方法です。 財産の種類や家族構成などによって、利用できる制度や節税効果は異なります。そのため、自分のケースで相続税額をシミュレーションすることで、対策をした場合としない場合で、税負担がどの程度変わるのかを具体的に確認できます。 グリーングループでは、90分無料相談を実施しており、財産の状況や家族構成などを踏まえて、ご家庭に合わせた相続税額をシミュレーションできます。 「自分の場合、相続税はいくらくらいかかるの?」「相続税対策をすると、どれくらい税負担を抑えられるの?」といった疑問がある方も、お気軽にご相談ください。 電話で気軽に聞きたい方はこちらをクリック |
5章 相続税対策は「生前・相続後に使える優遇措置」をできるだけ活用することが重要
同じ財産でも税額が変わるからこそ、相続税対策では生前・相続後に利用できる優遇措置を、最大限組み合わせて活用することが重要です。
相続税には、財産を次の世代へ移す際の負担を軽減するため、さまざまな優遇措置が設けられています。
生前に利用できる制度だけでなく、相続発生後に適用できる制度まで含め、自分が利用できる制度を組み合わせることで、納税額をできるだけ抑えられる可能性があります。
例えば、生前には生命保険や贈与の制度を活用し、相続発生後には配偶者の税額軽減や小規模宅地等の特例などを適用できる場合があります。
◆生命保険の活用 ▼生命保険を活用した具体的な方法を知りたい方は、下記記事もご覧ください。 生命保険(死亡保険)の相続税はいくら?上限額や計算方法を解説 ◆贈与の組み立て ▼暦年贈与と相続時精算課税制度の活用方法について詳しく知りたい方は、下記記事もご覧ください。 |
こうした優遇措置は、知っているだけでは利用できません。自分が使える制度を把握し、必要な手続きを適切に行ってはじめて、最大限の節税効果が得られます。だからこそ、一つの制度だけでなく、利用できる優遇措置をできるだけ取りこぼさないことが重要なのです。
6章 生前にできる相続税対策7つ
「制度を組み合わせることが大切なのは分かったけれど、具体的に何をすればいいの?」と思った方もいらっしゃるでしょう。そこでここからは、生前にできる具体的な相続税対策を紹介します。
生前の対策では、財産をどのように引き継ぐかを考え、利用できる制度を活用しておくことで、将来の相続税の負担を抑えられる可能性があります。
生前にできる相続税の節税対策は、主に下記の通りです。「相続税対策」の各項目をクリックすると、各対策の詳細を解説している箇所に移れます。
【生前にできる7つの相続税対策】
相続税対策 | こんな場合に検討 |
預貯金などの財産を多く持っており、子供や孫などに生前から財産を渡したい人 | |
| |
子供や孫への住宅取得資金・教育資金などの援助を考えている人 | |
現金・預貯金などの金融資産を多く持っている人 | |
お墓や仏壇などをまだ購入しておらず、将来購入する予定がある人 | |
現金・預貯金などの財産が多く、不動産の購入・活用を検討できる人 | |
子供の配偶者など、養子にできる親族がいる人 |
※ただし、すべての対策が誰にでも適しているわけではありません。財産の種類や金額、家族構成などによって、利用できる制度や期待できる効果は異なります。
そこでここからは、それぞれの方法について、どのような仕組みで相続税の負担を抑えられるのか、どのような人に向いているのかを詳しく解説します。自分でも使えそうなものから、確認していきましょう。
6-1 暦年贈与を行う
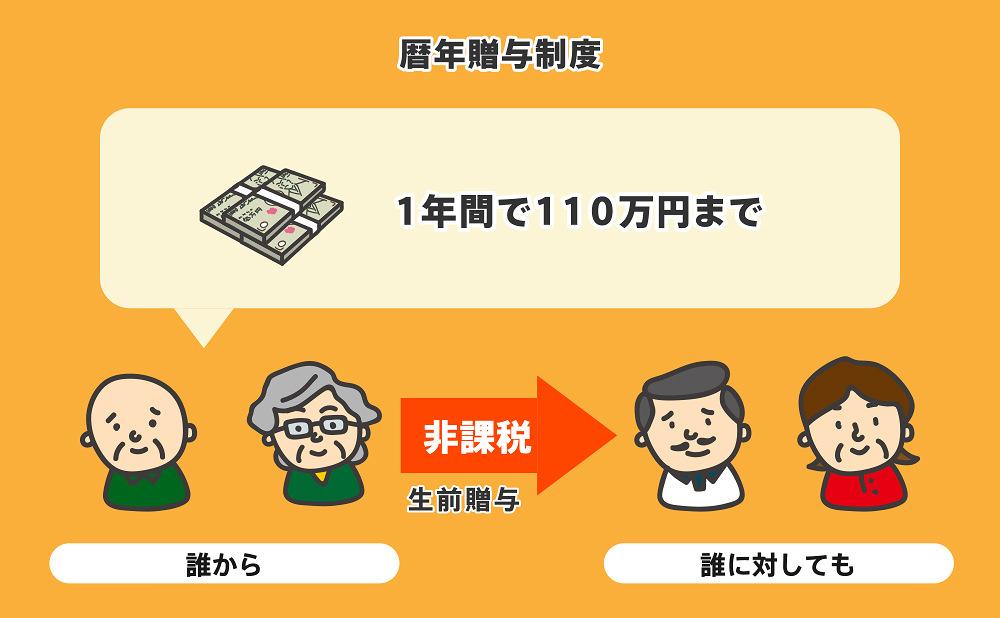
暦年贈与により、毎年贈与を繰り返せば、相続税を節税できる可能性があります。
暦年贈与とは、「贈与を受ける人1人につき1年間に110万円までの贈与なら税金がかからない仕組み」を利用して、毎年財産を贈る方法です。
例えば、子供2人に毎年110万円ずつ贈与すれば、年間220万円の財産を贈与税なしで移せます。長期間にわたって計画的に贈与することで、相続財産を減らし、相続税の負担を抑えられる可能性があります。
暦年贈与は気軽に行いやすい節税対策ではあるものの、以下の内容に注意しておくことが大切です。
- 家族間の贈与であっても、贈与契約書を毎回必ず作成する
- 名義預金と判断されないように、贈与財産は受贈者が管理する
- 定期贈与と判断されないように、毎年同じ時期・金額で贈与をすることは避ける
贈与契約書を作成していない場合や、名義預金・定期贈与と判断された場合には、節税効果が得られない恐れもあるのでご注意ください。また、もう一つ注意したいのが、相続開始前の贈与に適用される「持ち戻し」のルールです。
◆相続開始前の贈与には「持ち戻し」のルールがあります 持ち戻しとは、亡くなる前の一定期間に行った贈与を、相続税の計算に加えるルールです。 そのため、相続開始前の一定期間に子供などへ贈与していても、その贈与額が相続税の計算に加算される場合があります。 持ち戻しの対象となる期間は、税制改正によって『2024年(令和6年)1月1日以降の贈与』から、相続開始前3年以内から7年以内へ段階的に延長されています。 |
このように、暦年贈与は毎年110万円までの基礎控除を活用して、計画的に財産を次の世代へ移せる方法です。ただし、贈与の仕方によっては節税効果を得られない場合もあるため、ルールを確認したうえで活用しましょう。
暦年贈与については、下記の記事でも詳しく解説しています。
【暦年贈与とは】相続税をしっかり節税!概要と効果を分かり易く解説
6-2 将来値上がりしそうな財産を相続時精算課税制度で贈与する
不動産や株式など将来値上がりしそうな資産を所有しているのであれば、相続時精算課税制度にて早めに贈与してしまうのも良いでしょう。

相続時精算課税制度とは、60歳以上の直系尊属から18歳以上の直系卑属に対して行う贈与を最大2,500万円まで特別控除を受けられる制度です。
2,500万円の範囲内であれば、贈与したときに贈与税はかかりません。ただし、贈与した財産は、贈与者が亡くなったときに相続財産として扱われ、相続税の計算に加えられます。
相続時精算課税制度では、原則として贈与した時点の財産の価額をもとに、相続時の税額を計算します。そのため、贈与後に財産が値上がりしても、原則としてその値上がり分は相続税の計算に反映されません。
例えば、贈与した時点で3,000万円だった不動産が、相続時に5,000万円まで値上がりした場合、一定の要件を満たせば、贈与時の3,000万円をもとに相続税を計算します。
値上がりした2,000万円分を相続財産に含めずに済むため、相続税の負担を抑えられる可能性があります。
なお、2024年からは相続時精算課税制度にも、年間110万円の基礎控除が追加されました。 そのため、暦年贈与のように、毎年贈与を繰り返して贈与税や相続税を節税することも可能です。 |
このように、将来値上がりが予測される資産を所有している場合や、一度に高額の贈与をしたい場合には、相続時精算課税制度を利用しても良いでしょう。
一方で、将来値下がりする可能性がある財産では、かえって不利になる場合もあるため、財産の種類や将来の価値を踏まえて検討することが大切です。
相続時精算課税制度については、下記の記事でも詳しく解説しています。
相続時精算課税制度とは?メリデメから手続方法まで専門家が徹底解説
6-3 贈与税の控除や特例を活用する
贈与税には、さまざまな控除や特例が用意されているため、活用すれば贈与税や将来かかる相続税を節税できます。
贈与税の控除や特例は、主に下記の通りです。
【贈与税の主な控除・特例一覧】
控除・特例 | 適用できる主なケース | 非課税限度額 |
贈与税の配偶者控除 | 婚姻期間20年以上の夫婦間で、居住用不動産またはその取得資金を贈与 | 最大2,000万円 |
結婚・子育て資金の贈与税の非課税措置 | 18歳以上50歳未満の子や孫へ、結婚・出産・育児に必要な資金を一括贈与 | 最大1,000万円 |
住宅取得等資金の非課税措置 | 親や祖父母から、住宅の購入・新築・リフォームなどに使う資金を贈与 | 省エネ等住宅:最大1,000万円 |
※2026年12月31日までの贈与が対象
ただし、贈与税の控除や特例を活用するには、適用要件を満たす必要があります。自分が利用できる制度を確認し、上手に組み合わせることで、贈与税や将来の相続税を抑えられる可能性があります。
どの控除や特例を適用できるか知りたい場合には、贈与に詳しい税理士に相談することもご検討ください。
贈与税の基礎知識については、下記の記事でも詳しく解説しています。
【2024年最新版】贈与税の基礎知識|改正内容や計算方法とは
6-4 生命保険に加入する
法定相続人を受取人とした生命保険に加入すれば、相続税の節税につながります。
法定相続人が生命保険金を受け取ると「500万円×法定相続人の数」の非課税枠が適用されるからです。
例えば、法定相続人が3人いる場合、生命保険金のうち1,500万円までが非課税となります。手元の現金を生命保険に移しておくことで、この非課税枠を活用しながら、相続時に家族へ財産を残せます。
また、生命保険金は原則として遺産分割の対象ではなく、受取人の固有の財産となります。そのため、相続発生後、生命保険会社に被相続人の死亡に関する書類を提出すれば、比較的早く生命保険金を受け取れるのもメリットといえるでしょう。
このように、相続税の負担を抑えながら、相続発生後に家族がすぐに使える現金を残したい人は、生命保険の活用を検討するとよいでしょう。
生命保険を活用した相続税対策については、下記の記事でも詳しく解説しています。
生命保険(死亡保険)の相続税はいくら?上限額や計算方法を解説
6-5 お墓や仏壇を生前のうちに現金で購入する
お墓や仏壇などの祭祀財産を生前のうちに現金で購入しておくことも、相続税の節税につながります。
これらの祭祀財産は、相続税の課税対象財産とはならないからです。生前に現金で購入しておけば、その購入費用分だけ相続時に残る現金を減らせるため、相続税の負担を抑えられる可能性があります。
例えば、500万円のお墓を生前に現金で購入すれば、相続時に残る現金も500万円少なくなります。お墓は相続税の課税対象にならないため、結果として相続税の課税対象となる財産が500万円分少なくなり、その分の相続税を抑えられる可能性があります。
一方、故人の遺産からお墓や仏壇を購入した際の費用や、相続発生前に購入したお墓や仏壇のローンの残債は、債務控除の対象にはなりません。
また、純金製の仏壇や骨董品・美術品としての価値がある仏壇などを購入すると、相続税の課税対象となる場合があるため注意しましょう。
もともとお墓や仏壇を購入する予定があり、相続税対策も考えている場合は、生前に現金で購入することを検討するとよいでしょう。
お墓の購入については、下記の記事でも詳しく解説しています。
お墓は相続税が原則課税されない!知るべき例外と節税ポイント4つ
6-6 不動産経営を行う
現金や預貯金で不動産を購入することで、相続税を節税できる場合があります。
不動産の相続税評価額は、市場価格の7〜8割程度と低く評価されることが一般的だからです。加えて、購入した不動産で賃貸経営すれば、「貸家建付地」や「貸家」として扱われるため、自分で不動産を使用する場合よりもさらに相続税評価額を下げられます。
財産の持ち方によって、相続税を計算するときの評価額は異なります。具体例を見てみましょう。
【財産の持ち方による評価額の違い】
例えば、1億円の現金をそのまま保有している場合は、額面どおり1億円が相続税の計算対象になります。一方、1億円で不動産を購入すると、相続税を計算するときの評価額が1億円より低くなる場合があります。 |
このように、不動産の評価額が現金より低くなれば、相続税の課税対象となる財産を減らせるため、相続税の負担を抑えられる可能性があります。
一方、不動産経営にはリスクがありますし、管理の手間もかかります。そのため、相続税の節税対策として不動産を購入する際には、購入物件を慎重に選ばなければなりません。
もともと不動産経営を検討している人や、まとまった資産を保有しており、相続税対策と資産運用を両立したい人は、不動産の活用を検討するとよいでしょう。
土地やアパートの活用については、下記の記事でも詳しく解説しています。
税金対策になる土地活用術4選!計算例付で節税額を押さえよう
アパート経営は相続税対策に効果抜群!3つの理由とプロのアドバイス
6-7 子供の配偶者と養子縁組する
嫁や婿など子供の配偶者と養子縁組すれば、相続税の節税になる可能性があります。
養子は実子同様に法定相続人として扱われるため、相続税の基礎控除の金額を増やせるからです。
例えば、法定相続人が1人増えると、相続税の基礎控除額は600万円増えます。そのため、子供の配偶者と養子縁組することで、相続税の課税対象となる財産を減らせる場合があります。
ただし、相続税の基礎控除を計算する際の法定相続人に算入できる養子の人数は、下記のように決められています。
【基礎控除に算入できる養子の人数上限】
被相続人に実子がいるか | 基礎控除を計算する際の法定相続人に算入できる養子の上限 |
いる | 1人まで |
いない | 2人まで |
また、養子縁組をした分だけ、節税につながるわけではないので、ご注意ください。節税目的のみで養子縁組したとみなされると、税務署に養子縁組を否認される恐れもあります。
そのため、子供の配偶者に財産を残したい場合や、養子縁組を活用して相続税の節税対策をしたい場合には、相続に精通した税理士に相談してみることをおすすめします。
養子縁組するメリットについては、下記の記事でも詳しく解説しています。
長男の嫁と養子縁組するメリット・デメリット|財産を遺す方法とは
7章 相続後にできる相続税対策2つ
相続税対策は、生前に行うものだけではありません。相続が発生した後でも、一定の要件を満たせば相続税の負担を抑えられる制度があります。
相続後にできる主な相続税対策は、以下の2つです。「相続税対策」の各項目をクリックすると、各対策の詳細を解説している箇所に移れます。
相続税対策 | こんな場合に検討 |
亡くなった方の自宅や事業用の土地を相続した場合 | |
相続した財産を自分で使う予定がなく、社会貢献のために活用したい場合 |
ただし、どちらも誰でも利用できるわけではなく、適用要件を満たす必要があります。ここでは、それぞれの適用できるケースや減額・非課税となる仕組み、利用する際の注意点について詳しく解説します。
7-1 小規模宅地等の特例を適用する
亡くなった方の自宅や事業用の土地を相続した場合、小規模宅地等の特例を適用すれば、被相続人が所有していた土地の相続税評価額を最大8割軽減できます。
小規模宅地等の特例は、土地の利用目的によって限度面積や減額割合が決められており、それぞれ下記の通りです。
【小規模宅地等の特例】
用途 | 区分 | 限度面積 | 減額割合 |
自宅 | 特定居住用宅地等 | 330平米 | 80% |
収益物件 | 貸付事業用宅地等 | 200平米 | 50% |
事業用地 | 特定事業用宅地等 | 400平米 | 80% |
例えば、相続税評価額が5,000万円の自宅の土地について、80%の減額が適用されれば、相続税を計算するときの評価額を1,000万円まで下げられます。
ただし、小規模宅地等の特例には、土地の利用状況や相続する人などについて細かな要件があります。特に自宅の土地では、同居していたかどうかなどが要件となるケースもあるため、自己判断で適用できると考えて遺産分割を進めるのは危険です。
被相続人が所有していた土地に小規模宅地等の特例を適用できるか知りたい場合や、適用要件を満たしているか知りたい場合には、相続に強い税理士に相談すると良いでしょう。
小規模宅地等の特例については、下記の記事でも詳しく解説しています。
小規模宅地等の特例とは?要件や計算例、手続きをわかりやすく解説
7-2 相続財産を寄付する
相続財産の一部を特定の公益法人や自治体などに寄付した場合、その財産は相続税の課税対象から除外されます。
相続財産を寄付した場合、一定の要件を満たせば、寄付した財産を相続税の課税対象から外せる特例があるためです。社会貢献をしながら節税できるため、一定の資産を有する方にとっては、有効な選択肢となるでしょう。
例えば、1,000万円の相続財産を要件を満たす団体などに寄付した場合、その1,000万円を相続税の課税対象から外せる可能性があります。
寄付できる財産や手続き方法が寄付先によって異なる場合もあるので、事前に専門家に相談することをおすすめします。相続した財産を自分で使う予定がなく、社会貢献のために活用したい場合は、相続財産の寄付を検討するとよいでしょう。
相続財産を寄付したときの税金については、下記の記事でも詳しく解説しています。
遺贈寄付をした場合の相続税は基本かからない!かかるケースや控除
8章 結局、自分は何から始めればいい?と迷ったら、まず相続税額を把握しよう
ここまで読んで、「いろいろな対策があるのは分かったけれど、結局、自分は何から始めればいいの?」と迷ったら、まずは自分の場合に相続税がいくらくらいかかるのかを把握しましょう。
相続税対策は、やみくもに制度を利用するのではなく、自分のケースをシミュレーションしたうえで、そこから逆算して必要な対策を選ぶことが大切です。
例えば、同じ5,000万円の財産を持っていても、法定相続人の数や財産の種類、利用できる特例などによって、実際にかかる相続税額は変わります。
そのため、まず「自分の場合はいくらくらい相続税がかかるのか」を確認し、そのうえで利用できる制度や対策を検討していく必要があります。
また、相続税額を正確に把握し、自分が活用できる制度を取りこぼさないためには、専門家に相談することも一つの方法です。財産や家族構成などを踏まえてシミュレーションしてもらうことで、自分だけでは気づきにくい制度や対策を確認し、取りこぼすリスクを抑えられます。
まずは自分の場合の相続税額を把握し、そこから必要な対策を逆算することが、相続税対策の第一歩です。
9章 自分に合った相続税対策を知りたいなら、グリーングループにご相談ください
「自分の場合、相続税がいくらかかるのか分からない」「どの対策が自分に合っているのか判断できない」と感じている方もいるのではないでしょうか。自分に合った相続税対策を知りたい方は、ぜひ一度グリーングループへご相談ください。
グリーングループでは、年間442件の相続税申告案件の手続きを行っています。多くのご家庭の相談に対応してきたからこそ、相続税の見落としやすいポイントや、ご家庭に合った対策が見えてくることもあります。
また、90分相談が無料で利用できるため、「何から考えればいいか分からない」という段階でも、まずはお気軽にご相談いただけます。実際に、相談を通じて、自分に必要な対策が見えてきたという方もいらっしゃいます。
ここからは、相続税対策についてグリーングループへ相談する3つのメリットを紹介します。
9-1 税務・相続手続き・不動産を含めて相続対策を検討できる
グリーングループなら、税務だけでなく、相続手続きや不動産まで含めて相続対策を検討できます。相続税対策では、贈与や生命保険などの税務だけでなく、不動産の活用や遺言、相続登記など、さまざまな分野が関係する場合があります。
例えば、相続税を抑えるために不動産を活用する場合には、不動産の評価や活用方法だけでなく、将来の相続や名義変更まで考える必要があります。
グリーングループでは、司法書士・税理士・行政書士・不動産の専門家が連携しているため、税務だけでなく、相続手続きや不動産も含めて相続対策を検討できます。
9-2 必要な対策・不要な対策を整理できる
グリーングループでは、特定の対策を前提とせず、それぞれのメリット・デメリットを比較しながら、ご家庭に必要な対策を検討できます。
相続税を減らすためだからといって、あらゆる節税対策を行えばよいわけではありません。節税効果が期待できる対策でも、管理の手間や費用、将来的なリスクなどを考えると、家族によっては適さない場合があるからです。
例えば、不動産を活用した相続税対策では、相続税を抑えられる可能性がある一方で、空室や維持管理などのリスクもあります。
そのため、節税効果だけでなく、将来の負担やリスクも踏まえて、自分に必要な対策を選びたいなら、グリーングループがおすすめです。
9-3 二次相続まで含めて対策を考えられる
グリーングループでは、今回の相続だけでなく、二次相続まで見据えて相続対策を検討できます。
相続税対策では、目の前の相続税だけを抑えればよいとは限りません。今回の相続で財産を誰がどれだけ受け取るかによって、その後に発生する二次相続の相続税額も変わるからです。
例えば、配偶者が多くの財産を相続すれば、今回の相続税を抑えられる場合があります。一方で、その配偶者が亡くなった際には、残された財産が子供に集中し、二次相続で税負担が大きくなる可能性があります。
そのため、2回の相続をトータルで考えて対策することが大切です。グリーングループなら、二次相続まで含めて、家族全体の税負担を考慮した相続対策を検討できます。
まずは「自分の場合、何をすればいい?」を相談してみませんか? ここまで紹介したように、相続税対策にはさまざまな方法があり、どの制度を利用するかによって、最終的に家族に残せる財産も大きく変わります。 だからこそ、まずは自分の場合に相続税がいくらくらいかかるのか、どのような対策が利用できるのかを確認することが大切です。 グリーングループでは、「そもそも相続税対策が必要なのか」「何から始めればいいのか」といった段階から相談できます。 ご家庭に合った相続対策を知りたい方は、一度無料相談で、使える対策を整理してみてはいかがでしょうか。 電話で気軽に聞きたい方はこちらをクリック |

まとめ
相続税は、一部の資産家だけの問題と思われがちですが、税制改正や資産価値の上昇により、より多くのご家庭が対象となる時代に変わりつつあります。
相続発生時に慌てないためにも、早めの対策が重要です。
暦年贈与や生命保険の活用、小規模宅地等の特例など、節税手段はさまざまに用意されています。
ご自身やご家族にとって最適な方法を選ぶためにも、専門家に相談しながら計画的に準備を進めましょう。グリーングループでは、相続対策についての相談をお受けしています。
グループ会社には税理士法人もありますので、まずはお気軽にお問い合わせください。
