


相続したマンションを売却する場合の税金には「どんな種類があるか」「どのタイミングでかかるか」「いくらぐらいかかるのか」を知りたい方は多いのではないでしょうか。
結論からいうと、相続したマンションの売却までにかかる税金には5種類があり、それぞれ課税されるタイミングも税率も金額の目安も異なります。

さらに言えば、税金以外にも「売却にかかる費用(仲介手数料やクリーニング費用など)」も発生するため、手残り金額がいくら残るかを考えるときには、税金+諸費用がいくらかを知っておく必要があります。
あくまで一例ですが、今回記事で紹介する事例では、相続したマンションを8,000万円で売却した場合の税金・費用合計は約1,941万円となり、手残りは約6,059万円となります。(マンションの売却益や相続財産全体の金額、誰が相続するかなどによって、実際にはかなり金額は変動します。)

本記事では、相続したマンションを売却する場合にかかる税金の種類と、詳細な手取りシミュレーションを解説するとともに、税金を軽減できる特例・控除、そして「売却前に知っておくべきポイント」を丁寧に解説します。
なんとなく売却手続きを進めるのではなく、必ず事前に「かかる税金がいくらか」を理解して試算しておくことが大切です。後悔する前にぜひこの記事をお読みください。
1章 相続したマンションの売却にかかる5つの税金
相続したマンションを売却するときにかかる税金は、下記の5種類です。
税金の種類 | タイミング | 税金の計算方法・目安 |
譲渡所得税 | 売却した翌年の | 5年超所有:譲渡所得×20.315% |
印紙税 | 売買契約締結時 | マンション売却価格によるが、1万円〜3万円程度が一般的(軽減税率適用時) |
登録免許税 | 名義変更※や | 【相続登記】不動産の固定資産税評価額×0.4% |
消費税 | 諸費用の支払い時 | 仲介手数料などの費用に対して10% |
相続税 | 相続開始を知った日の | 遺産総額や相続人の数によって大きく異なる |
※令和6年4月1日より相続登記は義務化されています
それぞれどんな税金なのか詳しく見ていきましょう。
なお、それぞれの税金が引かれて実際どのくらい手残りが残るかなどについては、「2章 相続したマンション売却にかかる税金・費用の計算シミュレーション」で具体例を紹介しているのでご確認ください。
1-1 譲渡所得税・住民税(売却益に対して課税される)
譲渡所得税・住民税が | 譲渡所得税・住民税の |
売却した翌年の確定申告時 | 5年超所有:譲渡所得×20.315% |
相続したマンションを売却するときにかかる主な税金といえば、不動産を売却した利益(譲渡所得)に対してかかる「譲渡所得税(※)」と「住民税」です。
※譲渡所得税には、復興財源を確保するために臨時的に2037年12月31日まで課税される復興特別所得税(所得税額の2.1%)が上乗せされます。
この税金は、マンションを売却して利益(譲渡所得)が出た場合にかかるもので、売却した翌年の2月16日から3月15日までに確定申告を行って納税します。利益が出なかった(赤字だった)場合には課税されません。

譲渡所得税・住民税の税額は、所有期間に応じた税率を掛けて納税額を計算します。
【譲渡所得税・住民税の税率】
種類 | 税率 |
所有期間が5年を超える場合 | 譲渡所得税率:15.315%(復興特別所得税含む) |
所有期間が5年以下の場合 | 譲渡所得税率:30.63%(復興特別所得税含む) |
マンションの所有期間を判定する場合は、「相続してから何年か」ではなく、「被相続人(亡くなった方)が取得してから何年か」を基準にします。
同様に、マンションの取得費は、亡くなった人が購入・建設時に払った取得費を使用します。
例えば、昔3,000万円で購入したマンションが3,500万円で売れ、費用が200万円かかった場合、利益は300万円となります。亡くなった方が取得してからの期間が5年を超えていれば、納める税金は 300万円×20.315%=約61万円 です。
譲渡所得税の計算方法について詳しく解説した、以下の記事もご一読ください。
1-2 印紙税(売買契約書作成時に課税される)
印紙税が課税される | 印紙税の |
売買契約締結時 | マンション売却価格によるが |
印紙税とは、不動産の売買契約書を作成したときに課税される税金です。売買契約書は売主と買主がそれぞれ保管する用に2部作成するので、双方が半額ずつ負担するケースが一般的です。
不動産売買契約書の印紙税の額は、契約書に記載されている契約金額に応じて下記の表のとおり定められています。令和9年(2027年)3月31日までは税額が軽減されており(令和6年度税制改正により延長)、下記の表は軽減後の税額を記載しています。

上記のように、売買契約書に記載される売買価格によって印紙税の金額が異なりますが、一般的なマンション売却(売買価格1,000万円超〜1億円以下)であれば、軽減税率が適用されて1万円〜3万円程度となります。
1-3 登録免許税(登記をする時に課税される)
登録免許税が課税される | 登録免許税の |
名義変更や抵当権抹消の登記時 | 【相続登記】不動産の固定資産税評価額×0.4% |
登録免許税とは、法務局でマンションの登記手続きを行う際にかかる税金です。登記申請をするタイミングで納付します。
登録免許税の税率は登記の種類・原因(相続登記なのか売買なのかなど)によって異なりますが、マンションを相続した場合には、以下の「相続登記」と「抵当権抹消登記(抵当権が残っている場合のみ)」がかかるケースが一般的です。
種類 | 登録免許税の税率 |
相続登記(亡くなった人から相続人に土地やマンションの名義を変更する手続き) | 不動産の固定資産税評価額×0.4% |
抵当権抹消登記(相続した土地やマンションに抵当権が残っていたときに抹消する手続き) | 不動産1件につき1,000円 |
参考:国税庁「No.7191 登録免許税の税額表」/法務局「○登録免許税はどのように計算するのですか?」(PDF)
売主(自分)から買主(マンションを購入した相手)への所有権移転登記については、買主(相手方)が登録免許税を負担するケースが一般的です。
登録免許税の計算方法について詳しく解説した、以下の記事もご一読ください。
一覧でわかる!相続登記の登録免許税の計算方法と免税措置を解説
1-4 消費税(仲介手数料・報酬・その他費用に課税される)
消費税が課税される | 消費税の |
諸費用の支払い時 | 仲介手数料などの費用に対して10% |
相続したマンションの売却自体には消費税がかかりませんが、売却に伴って発生する各種費用やサービスに対しては消費税(10%)がかかります。
相続したマンションの売却までにかかる消費税の例
|
ただしこれらの費用については、相手方からの見積金額や請求金額に消費税が含まれて記載されるため、譲渡所得税のように自分で計算して申告・納付する必要はありません。
1-5 相続税(マンションだけでなく相続財産全体に対してかかる)
相続税が課税される | 相続税の |
相続開始を知った日の翌日から10ヶ月以内 | 遺産総額や相続人の数によって大きく異なる |
ここまで解説した4つの税金は、相続したマンションを売却するまでの一連の手続きの中で発生するものですが、これとは別に、マンションなどの遺産を相続したこと自体に対してかかるのが「相続税」です。
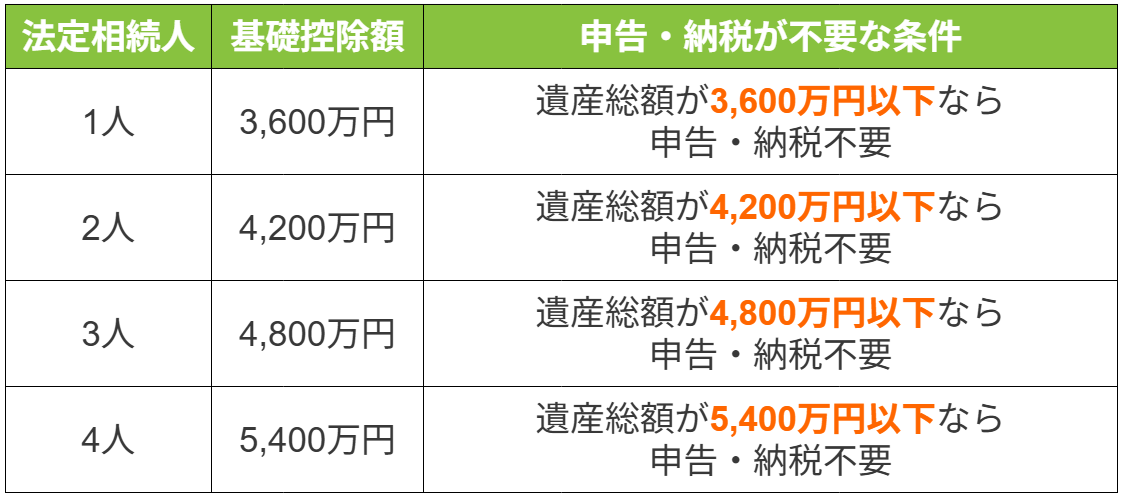
遺産総額(マンションだけでなく全体の金額)が、基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合に課税されます。
相続税は、「遺産がいくらか」「誰が相続するか」「特例が使えるか」などの要素によってかなり金額が異なりますが、以下に「配偶者と子が相続する場合」の相続税額の早見表を掲載しますので参考にしてみてください。
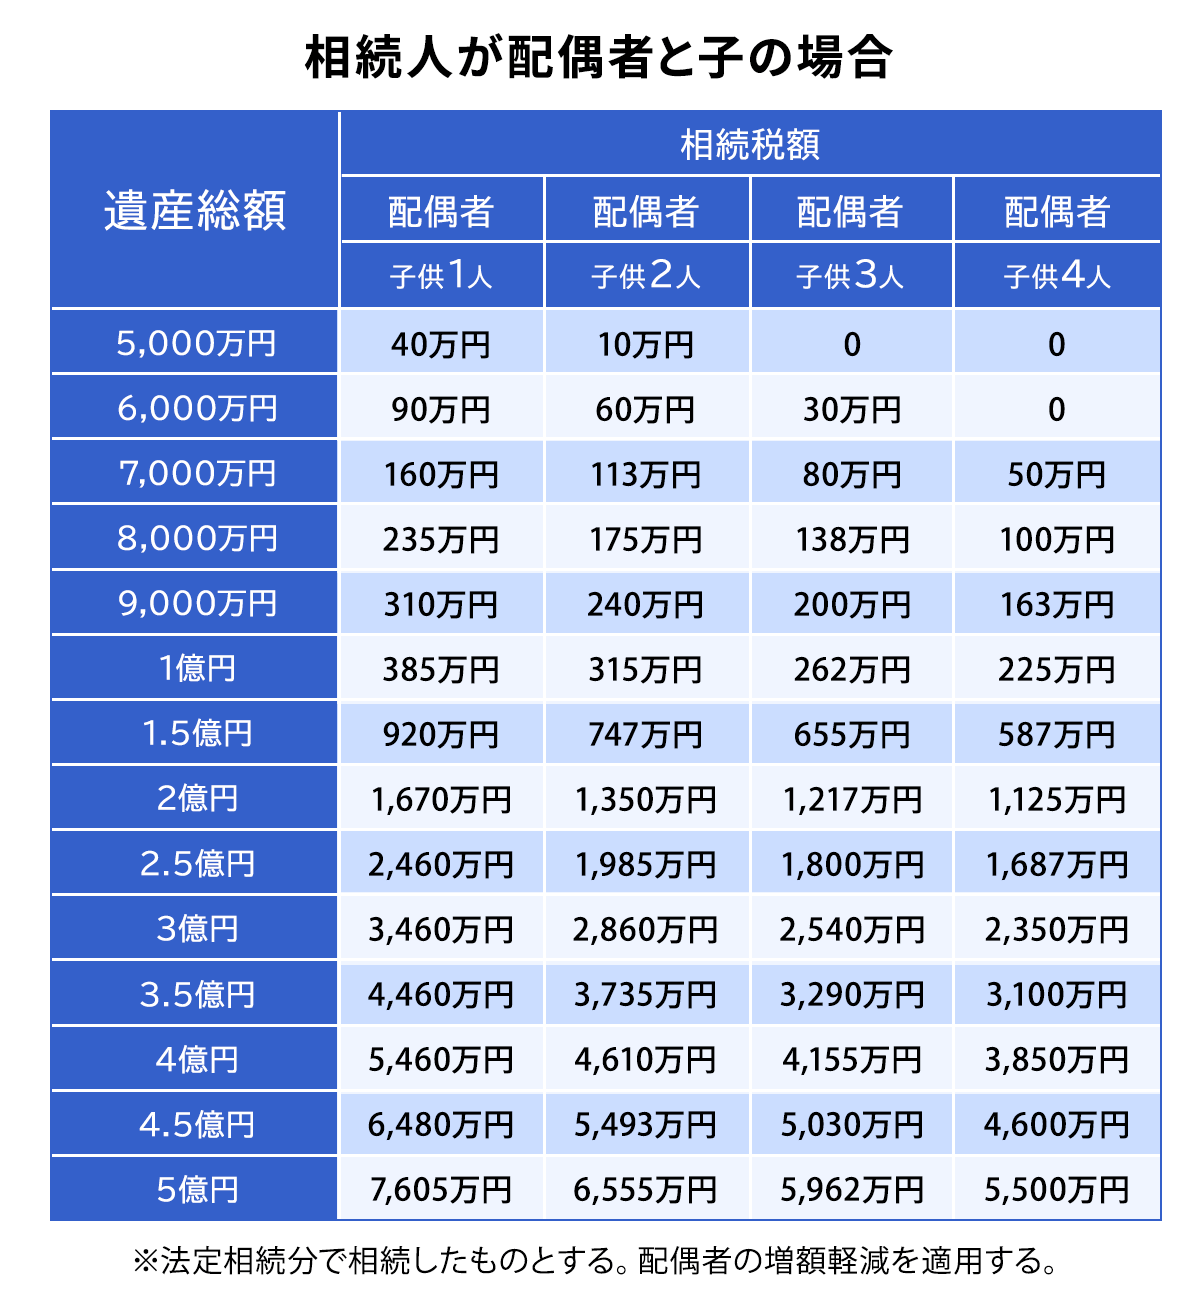
自分の場合の相続税がいくらになるか知りたい方は、以下の記事もご一読ください。
【無料】1分で完了!相続税計算シミュレーションと早見表・計算方法
相続税はマンションを売却するかどうかにかかわらず発生する税金ですが、「相続税の納税資金を確保するためにマンションを売却する」というケースは非常に多く存在します。
また、相続税を支払った場合には、後述する「取得費加算の特例」を利用することで、売却時の譲渡所得税を大幅に安く抑えられる可能性があります。
つまり、マンション売却の税金を考える上では、売却時の税金だけでなく「相続税がいくらかかるのか」をセットで把握しておくことが非常に重要です。


2章 相続したマンション売却にかかる税金・費用の計算シミュレーション
1章で解説したように相続したマンションを売却する際には5種類の税金が発生します。さらには途中で、仲介手数料や専門家報酬、クリーニングなどの諸費用もかかることが一般的です。
ここでは、「実際、相続したマンションを売却した場合どのぐらい手元に残るのか」のイメージを掴んでいただくため、具体的な例を使って、シミュレーションを行います。
シミュレーションの前提条件(具体例) マンションの詳細
相続時の条件
売却時の条件
|
先に結論を述べると、このケースにおいて、相続したマンションを8,000万円で売却した場合、トータルでかかる税金・費用は約1,941万円、手残り金額は約6,059万円となります(あくまでこのケースの場合の金額です。)
【相続したマンションを売却するまでにかかる税金・その他費用(あくまで一例)】
税金・費用の種類 | シミュレーション金額 |
1.相続税 | 130万円 |
2.登録免許税 | 16万円 |
3.印紙税 | 3万円 |
4.その他費用+消費税 | 330万円 |
5.譲渡所得税・住民税 | 約1,462万円(取得費が分からないため高額) |
税金・費用の合計 | 約1,941万円 |
それぞれ具体例とともに詳しく解説していきます。
2-1 相続税のシミュレーション例(当事例では130万円)
相続税は、マンションを売却する・しないにかかわらず、相続開始を知った日の翌日から10ヶ月以内に申告・納税しなければなりません。多くの場合、売却代金が入る前のタイミングで、「手元の現金」から支払うことになる点に注意が必要です。
今回は、相続財産がマンションのみ(相続税評価額4,800万円)なので、相続財産から基礎控除額(法定相続人が1人の場合は3,600万円)を差し引いた、課税遺産総額(1,200万円)に対して課税されます。

相続税のシミュレーション例 課税対象額1,200万円 × 税率15% - 控除額50万円 = 130万円 |
なお、配偶者が相続する場合の「配偶者の税額軽減」や「小規模宅地等の特例」などの特例が使える場合は、相続税額を大きく減額(または0円に)できる可能性があります。
今回のシミュレーションにおいては、特例・控除が使えないケースを想定しています。
2-2 登録免許税のシミュレーション例(当事例では16万円)
1章で解説したように、相続したマンションを売却するときにかかる登録免許税には「相続登記」と「抵当権抹消登記(抵当権が残っている場合のみ)」があります。
今回の事例では抵当権は残っていなかったと仮定し、売却前に行う相続登記の金額をシミュレーションしていきます。
相続が原因の名義変更の登記については、登録免許税は「固定資産税評価額×0.4%」で計算します。
登録免許税のシミュレーション例 登録免許税 = 不動産の固定資産税評価額(4,000万円) × 0.4%=16万円 |
なお、固定資産税評価額は毎年4〜5月頃に届く固定資産税の納税通知書に明細としてついてくる「課税明細書」で確認するのが手軽でおすすめです。亡くなった方の自宅内を探してみましょう。
万が一課税明細書が見つからないときには、マンションの住所地を管轄する市町村役場や都税事務所にて「固定資産評価証明書」を請求すれば固定資産税評価額を確認できます。1通数百円で取得できます。
2-3 印紙税のシミュレーション例(当事例では3万円)
1章で解説した通り、印紙税の額はマンションの売買契約書の契約金額(つまり「いくらで売却するか」)によって決まります。
今回は売却金額が8,000万円なので、上記の表の「5千万円を超え1億円以下のもの」が該当し、3万円となります。
印紙税のシミュレーション例 印紙税(5千万円を超え1億円以下のもの)=3万円(軽減税率適用後) |
2-4 その他費用+消費税のシミュレーション例(当事例では330万円)
1章で解説したように、マンションの売却そのものには消費税がかからない一方で、売却手続きの過程でかかる諸費用には消費税(10%)が課税されます。
相続したマンションを売却するまでにかかる費用には、仲介手数料や専門家報酬、一括返済手数料(住宅ローンが残っていた場合)、部屋のクリーニング費用などが考えられます。
例えば今回の場合の仲介手数料は、8,000万円×3%+6万円+消費税=270.6万円となります。これ以外に専門家報酬やクリーニング費用などを加味して、合計330万円程度が諸費用でかかったと想定できます。
2-5 譲渡所得税・住民税のシミュレーション例(当事例では約1,462万円)
最後に、相続したマンションを売却した場合の譲渡所得税・住民税を計算していきます。
今回の事例では、売却価格が8,000万円、売却費用が273.6万円(仲介手数料270.6万円+印紙税3万円)です。当時の購入契約書などが見つからず、税法の規定に基づき売却価格の5%(400万円)を概算取得費(売上代金の5%相当額)として計算した場合を想定します。
今回は相続税を130万円納めているため、取得費加算の特例(相続税の申告期限の翌日以後3年を経過する日まで。概ね相続開始の翌日から3年10ヶ月以内の売却が条件)」を適用し、納めた相続税130万円を取得費(経費)に全額加算できます。
※取得費加算の特例は、相続開始日の翌日から3年10ヶ月以内にマンションを売却することが条件となるので注意しましょう。
譲渡所得の計算式 譲渡所得 = 売却価格8,000万円 -(概算取得費400万円 + 売却費用273.6万円 + 相続税加算分130万円) = 7,196.4万円 |
今回の事例では、所有期間が5年超だったと仮定し、長期所有の税率20.315%で譲渡所得税・住民税を計算します。
譲渡所得税・住民税のシミュレーション例 納める税額 = 譲渡所得7,196.4万円 × 20.315% = 約1,462万円 |
今回紹介したシミュレーションでは、購入当時の情報が見つからず「概算取得費(5%)」を使ったため、譲渡所得税・住民税だけで約1,462万円という非常に高額な税金が発生してしまいました。
税金を抑えるためには、亡くなった方の家から売買契約書などの書類を見つけて、実際の取得費を正しく差し引くことが重要です。
また、相続人も同居していた場合に使える「マイホームの3,000万円特別控除」が適用できれば、譲渡所得から3,000万円控除でき、税金を何百万円単位で軽減できます。使える特例がないか確認することが大切です。
税金の計算シミュレーションが難しい! 相続したマンションを売却する場合には、「全体の財産に対する相続税がいくらか?」「売却時に使えそうな特例はどれか?本当に適用できるのか?」「いくらで売れそうなのか?売れた場合の譲渡所得税はいくらか?」など、いくつもの複雑な計算や専門的な判断をこなさなければなりません。 特例の選択や適用可否、売却のタイミングを間違えるだけで、払う税金が百万円単位で変わるリスクがあるので注意しましょう。 「自分では難しそう」と感じる方は、累計55,193件という圧倒的な相続相談実績を持ち、税理士・司法書士・行政書士、そして自社の不動産会社が一体となったグリーングループにぜひお気軽にご相談ください。初回相談は90分無料です。 電話で気軽に聞きたい方はこちらをクリック |
3章 相続したマンションを売却する場合の税金を軽減できる控除・特例
マンションを相続して売却する際には、譲渡所得税や住民税を節税できる控除や特例がいくつか用意されています。
控除や特例はそれぞれ適用要件が決められていますが、要件を満たす場合には譲渡所得税や住民税を大幅に節税できる可能性があります。
具体的には、下記の3つの控除や特例を適用できないか確認してみるのがよいでしょう。
- 取得費加算の特例(相続税を納めている場合/3年10ヶ月以内に売却が必要)
- 居住用財産の3,000万円特別控除(相続後に居住していた場合)
- 10年超所有軽減税率の特例(相続後に居住していた場合)
それぞれ詳しく解説していきます。
3-1 取得費加算の特例(相続税を納めている場合/3年10ヶ月以内に売却が必要)
取得費加算の特例とは、相続発生から3年10ヶ月が経過するまでに不動産を売却した際に活用できる特例です。
取得費加算の特例を適用すれば、譲渡所得の計算時に支払った相続税の一部を取得費に加えられます。
なお、取得費に加えられる相続税額の計算方法は複雑なので、相続に詳しい税理士に相談し計算してもらうのがおすすめです。
取得費加算の特例の適用要件や必要書類は、下記の通りです。
適用要件 |
|
必要書類 |
|
3-2 居住用財産の3,000万円特別控除(相続後に居住していた場合)
マンションを相続したあとに、一度は自分で住んだものの売却する場合には「居住用財産の3,000万円特別控除」を適用可能です。
居住用財産の3,000万円特別控除とは、マイホームとして使用していた建物や土地を売却したときに使える控除であり、適用すると譲渡所得から3,000万円控除できます。
適用要件や制度の概要は、それぞれ下記の通りです。
適用要件 |
|
控除額 | 3,000万円 |
必要書類 |
|
なお、居住用財産の3,000万円特別控除を適用し、譲渡所得が0円になったとしても確定申告は必要になるのでご注意ください。
3-3 10年超所有軽減税率の特例(相続後に居住していた場合)
10年超所有軽減税率の特例とは、売却した不動産の所有期間が10年を超えていれば、譲渡所得税と住民税の税率が下記のように軽減できる特例です。
譲渡所得が6,000万円以下の部分 | 譲渡所得が6,000万円を超える部分 |
譲渡所得税:10.21% | 譲渡所得税:15.315% |
なお「居住用財産の3,000万円特別控除」と同様に、自宅として使用していた建物や土地を売却したときのみに適用できます。マンションを相続したものの自分で住んでいない場合には、適用できないのでご注意ください。
10年超所有軽減税率の特例の適用要件や概要は、それぞれ下記の通りです。
適用要件 |
|
必要書類 |
|
10年超所有軽減税率の特例は、先ほど紹介した「居住用財産の3,000万円特別控除」とも併用できる点も魅力となっています。
一方で、下記の控除や特例などとは併用できず、それぞれ3年に1度しか適用できません。
- 特定居住用財産の買換え特例
- 居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除
- 特定居住用財産の譲渡損失の損益通算及び繰越控除の特例
- 住宅ローン控除
例えば「相続し自宅として活用していたマンションを売却し、代金を自宅の頭金として活用したい」と考えている人は注意が必要です。
相続したマンションの売却時に10年超所有軽減税率の特例を適用してしまうと、翌々年まで住宅ローン控除は適用できなくなってしまいます。
併用できない特例のうちどの特例を適用すべきかどうかの判断は、自分でするのが難しいケースもあるでしょう。
最も節税できる控除や特例を知りたい、節税に関するアドバイスを受けたい場合には相続に詳しい税理士に相談することもご検討ください。
4章 相続したマンションを売却する前に知っておくべきポイント
前章までは、相続したマンションの売却にかかる税金の種類やシミュレーション、税負担を抑えるための特例・控除の情報をまとめました。
これらを踏まえたうえで本章では、実際に売却へと動く前の時点で知っておかなければ後悔するポイントについて解説していきます。
相続したマンションを売却する前に知っておくべきポイント
|
重要なポイントを頭に入れておかずに進めてしまうと、実際に売却して税金を納める段階になって特例が使えないことに気づいたり、相続税申告期限が来て想定外の相続税が発生したり、大きな後悔をする羽目になりかねません。
大切なのは、売却時の譲渡所得税だけでなく相続時の税金まで視野に入れた「全体設計」を行うこと、そして場合によっては「売却しない」という選択肢も含めて検討することです。
ご自身のケースでどのようなリスクや選択肢があるかを具体的にイメージしながら読み進めてみてください。
4-1 相続空き家の3,000万円特別控除はマンションでは使えない
相続した不動産を売却するときに利用できる特例に「相続空き家の3,000万円特別控除の特例(空き家特例)」がありますが、相続した不動産がマンションの場合には使えないので注意しましょう。
「空き家特例」は、もしも適用できれば、譲渡所得税・住民税を算出するための「譲渡所得」から3,000万円控除できるため、税金を大幅に軽減できる可能性がある制度です。
しかし、空き家特例の要件の中に「区分所有建物登記がされている建物でないこと」と明記されています。つまり、マンションは対象外となります。
【空き家特例の主な要件】
|
【売却時の状況の適用要件】
|
参考:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
マンションでは「空き家特例」という強力な売却時の節税カードが使えません。
だからこそ、「相続時に配偶者控除や家なき子特例を使ってまず相続税を抑えるか」「売却時にマイホーム特例を使って譲渡所得税を抑えるか」など、相続発生時から売却までを一連の流れとして捉えた総合戦略が不可欠になります。
相続したマンションを売却する場合に考えておきたい視点
|
4-2 マンションの相続税評価額が2024年の評価ルール見直しで引き上げられた点にも注意
相続したマンションについては、評価ルールの見直しによって相続税評価額が引き上げられ、相続税が想定していたよりも高くなっている可能性がある点にも注意が必要です。
親からは「マンションだから相続税はほとんどかからない」と聞いていたのに、相続税を計算したら多額の税額になったというケースが近年急増しています。
その背景にあるのが、2024年(令和6年)1月1日以後の相続等から適用されている、国税庁通達によるマンションの相続税評価方法の見直しです。
マンションの相続税評価額が引き上げられた経緯
|
「相続税は基礎控除内に収まる」と考えていたご家族でも、新しい評価ルールで再計算すると評価額が数千万円単位で跳ね上がり、想定外の相続税の納税を迫られるケースがあります。
そのため、「売却時にいかに譲渡所得税を抑えるか」だけでなく、相続税そのものをどう軽減するかを検討することが非常に重要となります。
4-3 マンションを売却する以外の選択肢がいいケースもある
ここまで解説してきた通り、相続したマンションを売却した場合、条件によっては多額の税金や費用が発生します。
「せっかく高く売れても、税金で手残りが大きく減ってしまう」という状況が予想される場合、無理にすぐ売却するのではなく、売却以外の選択肢(自分で住む・第三者に貸す)を一度検討してみるのも有効な戦略です。
選択肢1:相続人が住んで「マイホーム特例」の適用を狙う 親と同居していなかった相続人であっても、そのマンションに実際に引っ越して自宅(居住用財産)として一定期間生活した後に売却すれば、「居住用財産の3,000万円特別控除(マイホーム特例)」を適用できる可能性があります。 売却益(譲渡所得)から最高3,000万円まで控除できるため、譲渡所得税をゼロまたは大幅に圧縮できます。 ただし単に「節税のためだけに一時的に住民票を移した」と税務署に判断された場合、特例の適用が否認されるリスクがあります。実際に生活の拠点として居住していた実態(電気・ガス等の使用形跡や郵便物の到着など)が必要となる点には十分な注意が必要です。 |
選択肢2:賃貸に出して家賃収入を得つつ、タイミングを見極める すぐに売却せず、リフォームやハウスクリーニングを施して第三者に賃貸(貸し出し)に出す選択肢です。毎月の安定した家賃収入が得られるほか、将来的に不動産市場の状況を見ながら売却時期をコントロールできます。 賃貸に出している間も時間は経過します。3章で解説した「取得費加算の特例(納めた相続税の一部を取得費に加算できる特例)」を適用したい場合は、相続発生から3年10ヶ月以内に売却を完了させる必要がある点に注意してください。 賃貸契約を結ぶ際は、売却のタイミングを逃さないよう「定期借家契約」を活用するなどの工夫が求められます。 |
どの選択肢が優れているかはケースバイケースで、状況によって最適な選択肢が変わります。
- 相続税の納税資金が足りないなら、売却で現金化することが重要
- 3,000万円控除を使いたいなら、「自分で住んでから売却」も選択肢に入ってくる
- 今すぐ売る必要がなく毎月の収入(インカムゲイン)を得たいなら、特例の期限にも注意しながら「賃貸に出す」も検討
事前に2章で紹介したようなシミュレーションを行ってみて、税負担が重いと感じた場合は、これらの代替案も含めて総合的な出口戦略を立てることが大切です。
5章 相続全体の税金を軽減するためには早い段階で戦略を立てるべき
前章で解説したポイントを踏まえたうえで、マンションを相続した場合の税金を軽減したいのであれば、以下の3つの視点が重要です。
- 相続税だけ・譲渡所得税だけでなく全体最適を考える
- 複雑で難解な税金計算・特例適用可否は相続の専門家に任せる
- 相続直後から「次の相続」「家族全体の最適化」を踏まえた相談を行う
それぞれ解説していきます。
5-1 相続税だけ・譲渡所得税だけでなく全体最適を考える
相続したマンションの税金を考える際、多くの方が「売却時の譲渡所得税をどう安くするか」だけに目を向けがちです。しかし、手残り額を最大化するためには、「相続税」と「譲渡所得税」の2つの税金を切り離さず、必ずセットで全体最適を追求しなければなりません。
なぜならば、相続時の判断が売却時の税金に直結し、逆に売却のタイミングが相続税の負担軽減につながるという相乗効果(あるいは相反するリスク)が存在するからです。
たとえば、相続時に「配偶者控除」や「家なき子特例(小規模宅地等の特例)」を活用して相続税をゼロまたは大幅に抑えられたとしても、その後の売却で「マイホーム特例」が使えず多額の譲渡所得税が発生してしまっては、トータルの手残り額が減ってしまうケースがあります。
特に注意したいのが、2024年(令和6年)1月から導入された「マンション(タワマン)の相続税評価ルール見直し」です。
従来、タワーマンションなどの高層マンションは、市場での売却価格(実勢価格)に対して相続税評価額が2〜3割程度と極めて低く抑えられていました。しかし新ルールでは、築年数や階数などに応じて評価額が実勢価格の最低6割程度まで引き上げられる仕組みに改定されました。
この評価ルールの変更により、高層マンションを中心に想定外の相続税が発生するリスクが高まっています。ただし、仮に相続税がかかったとしても、相続開始の日の翌日から3年10か月以内に売却すれば「取得費加算の特例」を活用できます。
このように、相続税と譲渡所得税は表裏一体の関係にあります。「相続発生時」から「売却完了時」までを一連の流れとして捉え、トータルの税負担が最も軽くなる出口戦略を組み立てることが不可欠です。
5-2 複雑で難解な税金計算・特例適用可否は相続の専門家に任せる
「シミュレーションサイトを使って自分で税金を計算してみよう」「ネットで調べた特例を当てはめてみよう」と考える方も多いかもしれません。しかし、実際の不動産相続や売却において、複雑すぎる税務を「自力で正しく判断する」ことには限界があります。
特に2024年1月からのマンション相続税評価額の見直しによって導入された「区分所有補正率」の計算方法は非常に難しい内容となっています。築年数や総階数、所在階、敷地持分狭小度の4つの指数を足し合わせて計算する必要があり、ご自身で正確に計算するのは難易度が高くなっています。
国税庁の公式サイトには、「区分所有補正率の計算ツール(Excelシート)」や「区分所有補正率の計算明細書」も用意されていますが、最終的な相続税評価額を出すには建物・土地の評価額をそれぞれ正確に計算しておく必要があります。
さらに各種特例・控除の適用要件も難解で、自己判断でその適用可否を正確に把握することも困難です。
自己判断で相続税・売却の税金計算や特例適用可否を判断するリスク
|
ほんの一歩の判断ミスやスケジューリングのズレによって、使えるはずだった特例が使えなくなり、数十万円から数千万円単位で手残り額を失うことになりかねません。
5-3 相続直後から「次の相続」「家族全体の最適化」を踏まえた相談を行う
マンションを相続した場合の税金負担をできる限り抑えたいのであれば、相続が発生した直後など早い段階で、「次の相続」や「家族全体の最適化」を踏まえた相談を行うことをおすすめします。
例えば、一次相続で「配偶者の税額軽減(配偶者控除)」をフル活用すれば、今回の相続税を一時的にゼロまたは大幅に抑えることができます。
しかしその一方で、配偶者が亡くなった際の二次相続においては、「基礎控除額が減る(相続人が減るため)」「配偶者控除が使えない」ため、子供たちが支払う二次相続税が跳ね上がってしまうのです。
さらに、マンションを「誰が引き継ぎ、いつ売却するか」という判断も、家族全員の所有不動産や自宅の有無(家なき子特例の可否)、将来の生活設計と密接に連動しています。
一次相続での分け方や売却のタイミング一つで、家族全体が将来支払う税金の総額は数百万円〜数千万円単位で変わってくるのです。
このように、目先の税金だけを減らすのではなく、二次相続まで見据えて家族全員の手残りを最大化する視点が重要です。
さらに、こうした長期的な目線での相続税計算・シミュレーション、不動産登記、不動産売却、将来の資産設計までをトータルで相談できる専門家へ早期に相談することが極めて重要となります。
6章 マンションを相続した場合の税金計算・節税・全体設計はグリーングループへご相談ください
ここまで解説してきた通り、相続したマンションの売却や税金対策は、できるだけ早期の段階で「相続に強い専門家」に相談し、方針を決めて全体を設計して動くことが重要です。
しかしながら、専門家なら誰でもいい訳ではありません。手残り額の最大化や悔いのない家族への資産継承を実現するためには、相続税計算や申告だけでなく不動産登記や売却すべてに精通した専門家への相談が不可欠です。
後悔したくない方はぜひ、業界でも稀な3士業(相続に特化した税理士・司法書士・行政書士)+不動産会社が一体のチームとして動くグリーングループにご相談ください。
グリーングループが選ばれる3つの理由 理由1:累計55,193件という圧倒的な相続相談実績 理由2:3士業(税理士・司法書士・行政書士)+不動産会社を自社グループに内包 理由3:「二次相続」まで見据えたトータルでの精密な節税設計 |
相続について相談できる窓口は多数存在していますが、「どこに相談するか」で実際の手残りや納得感が変わります。「税金をトータルで安くしたい」「相続に関する手続きを一切合切任せたい」という方もぜひご相談ください。
電話で気軽に聞きたい方はこちらをクリック
メールでじっくり聞きたい方はこちらをクリック
LINEで聞きたい方はこちらをクリック
※平日9時〜20時 / 土日祝9時〜18時まで営業。年末年始以外は営業しております。

まとめ
今回解説したように、相続したマンションを売却する場合にはさまざまな税金と諸費用が発生するため、「売却価格=手元に入るお金」と考えて進めてしまうと、後になって「こんなはずではなかった」と悔やむことになります。
とくに、2024年の相続税評価額の見直しや取得費が分からないケースなど、相続税・譲渡所得税がかなり高額になる危険性もあります。
家族全体での手残り金額を最大化して後悔のない相続手続きを完了させたい方は、税理士・司法書士・行政書士、そして自社の不動産会社がサポートするグリーングループにぜひご相談ください(初回相談90分無料)。
