


「父が亡くなって実家の相続手続きを進めている。書類のなかに固定資産税のかからない土地が含まれているけれど、どのように相続を進めればいいのかな?」
固定資産税納税通知書を見ても、記載されていない知らない土地。このまま相続手続きを進めていいのか不安になるところです。
下記のいずれかの要件を満たす土地が相続の対象になっている場合、固定資産税はかかりません。
しかし、相続税や名義変更の対象にはなるので、他の不動産のように相続登記をしなければなりません。

固定資産税がかからない土地は「生涯固定資産税はかからないし、とりあえず相続だけしておこう」と安易に手続きを進めがちですが、実は相続後に後悔している声が多数あります。
【固定資産税のかからない土地を安易に相続して後悔した例】
|
本記事では、固定資産税がかからない土地の要件や相続手続きの手順、注意点をまとめて解説します。
「固定資産税がかからない土地=負担がない」というわけではありません。生涯トラブルにならない相続手続きをするためにも、ぜひ参考にしてみてください。
1章 固定資産税がかからない土地の要件
固定資産税がかからない土地の要件は、地方税法第348条「固定資産税の非課税の範囲」や第351条「免税点」などで定められています。
ここでは、固定資産税がかからない、主な土地の要件をご紹介します。
固定資産税がかからない土地の要件 | 該当する土地の例 |
課税標準額が30万円未満の土地 |
|
公的な性質の強い土地 |
|
公共の用に供する私道(土地) |
|
国や地方自治体が所有している土地 |
|
相続する土地がこの要件に該当すると、固定資産税はかかりません。該当する土地があるかどうか、確認しておきましょう。
1-1 課税標準額が30万円未満の土地
同一市町村内に所有する土地の課税標準額の合計が30万円未満の場合、固定資産税は課税されません。
こちらは、固定資産税の免税点という仕組みです。
【固定資産税の免税点とは】 同じ市区町村内に所有する固定資産の課税標準額の合計が一定額未満なら、固定資産税を課税しない仕組みのこと |
土地と建物の免税点は下記のように設定されているので、土地では課税標準額が30万円未満の場合は固定資産税がかかりません。
不動産の種類 | 2026年度まで | 2027年度から |
土地 | 30万円未満 | 30万円未満 |
家屋 | 20万円未満 | 30万円未満 |
例えば、同一市内に下記のような田んぼを保有していたとしましょう。
【同じ市内にある田んぼの課税標準額の例】 土地A:課税標準額15万円 |
それぞれの田んぼの課税標準額は30万円未満ですが、合計すると35万円になるので固定資産税の対象になります。
このときに注意したいのは、超過した分だけではなく、合計した課税標準額が課税対象になることです。上記の例の場合は、30万円から超過した5万円が課税対象になるのではなく、35万円が課税対象になります。
1-2 公的な性質の強い土地
公共・公益目的に使用されて地方税法第348条「固定資産税の非課税の範囲」で定められた要件を満たす土地も、固定資産税が非課税になる場合があります。
一例としては、下記のような土地が該当します。
【公的な性質の強い土地の例】
|
例えば、先祖代々の個人墓地が公的な性質の強い土地扱いになっている、相続した山林が保安林に指定されているなどの場合が該当します。
公的な性質の強い土地かどうかは細かい基準があるので、迷う場合は所在地の市区町村へ確認するといいでしょう。
1-3 公共の用に供する私道(土地)
個人が所有する私道であっても、不特定多数の人が制限なく通行するなど「公共の用に供する私道」だと認められる場合は、道路部分の固定資産税が非課税になることがあります。
公共の用に供する私道だと認められる条件の一例は、下記のとおりです。
【公共の用に供する私道だと認められる条件の例】
|
例えば
- 住宅地の中にある細い道の両端が公道につながり、住民以外の人も自由に通行できる場合
- 行き止まりの私道で複数の住宅が公道へ出るために利用し、通行制限が設けられていない場合
などが該当する可能性があります。
「相続した土地の目の前の私道は非課税なのか分からない」など迷う場合は、土地が所在する市区町村の窓口に問い合わせてください。
1-4 国や地方自治体が所有している土地
国や都道府県、市区町村などが所有する土地には、原則として固定資産税がかかりません。
例えば、国や地方公共団体が所有する公立学校、役所、公園などの土地は、固定資産税が非課税となります。
【国や地方自治体が所有している土地の例】
|
例えば、国や地方自治体のWebサイトなどを参考にして、国や自治体が所有している不動産を購入したとしましょう。
その年の1月1日時点で国や地方公共団体が所有していた土地については、購入者はその年度分の固定資産税は課税されません。
購入後の1月1日時点で保有者が自分に変更になっている場合は、国や都道府県、市区町村などが所有する土地ではなくなっているので、その年から固定資産税が課税されます。


2章 固定資産税がかからない土地も相続税の課税対象になる
固定資産税がかからない土地でも、原則として通常の土地と同様に相続税の課税対象となります(墓地など相続税法上の非課税財産に該当する土地は除く)。
一例として、周辺の数世帯だけが利用する行き止まり私道を不動産と一緒に相続をした場合のシミュレーションを見てみましょう。
この場合の私道の固定資産税は0円ですが、相続税評価額は600万円になります。他の相続税対象財産にこの600万円が追加されることで、総額30万円の相続税が発生しています。
【周辺の数世帯だけが利用する行き止まり私道の相続税シミュレーション】
<課税遺産総額の算出>
<相続税の算出>
|
このように、固定資産税と相続税では課税のルールが異なるため、「固定資産税の納付書が届いていないから、相続税の対象外だろう」と自己判断してしまうのは危険です。
固定資産税が免税点(土地の場合は課税標準額30万円未満)であったり、非課税とされている私道や山林などであっても、相続税の計算においては「財産」として評価の対象となります。
対象となる土地の評価額や、その他の遺産総額が相続税の基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合には、相続税が発生します。
もし、該当する土地を対象外だと思い込み、相続財産から漏らして申告してしまった場合には「過少申告加算税」が、そもそも相続税の申告自体を怠ってしまった場合には「無申告加算税」が課されます。
そのほか、納付が遅れたことに対する「延滞税」などのペナルティが発生する可能性があります。
申告漏れを防ぐためにも、名寄帳を取得して所有不動産を正確に把握するなど、漏れのない財産調査を行うことが重要です。
参考:国税庁「相続税の申告と納税」
参考:国税庁「相続税がかからない財産」
固定資産税通知書に載っていない土地が隠れていませんか? |
固定資産税通知書に掲載されている不動産は、固定資産税の課税対象のものに限定されます。 つまり、ここまで紹介した課税標準額が30万円未満の田んぼ・森林、私道などは、固定資産税通知書では確認できません。 実際に相続登記を開始するタイミングでは「保有している山林は2筆だろう」と思っていても、調査をすると100筆も隠れていたなどのケースも数多くあります。 見落としたまま進めると「相続していない部分があるから売却できない」「再度相続登記をしなければならない」などのトラブルに発展します。 だからこそ、本当に隠れている土地がないのか専門家に調査をしてもらって、相続対象となる不動産を確実に確定させてから進めることが大切です。 |
3章 固定資産税がかからない土地の相続税評価額の算出方法
ここまで読み、固定資産税のかからない土地には、どれくらい相続税がかかるのか気になるところでしょう。
固定資産税のかからない土地は、下記のいずれかの方法で相続税評価額を算出します。この評価額をベースに相続税を計算します。
算出方法 | 概要/計算式 |
路線価方式 | 路線価をもとに土地の相続税評価額を計算する方法 <計算式> |
倍率方式 | 土地の固定資産税評価額に、国税庁が地域や地目ごとに定めた評価倍率を掛ける方法 <計算式> |
相続するときの税負担が気になる場合は、ここで紹介する計算式を使って相続税の目安を把握してみましょう。
3-1 路線価方式
路線価方式とは、路線価をもとに土地の相続税評価額を計算する方法です。路線価とは、道路に面する標準的な宅地1平方メートル当たりの価額を指します。
毎年1月1日時点の価額として定められ、相続税や贈与税の計算に使用されています。
路線価を調べるときは、国税庁の「路線価図・評価倍率表」を利用します。具体的な手順は、以下のとおりです。
【路線価を調べる手順】
|
該当する地域の路線価図を見ると、下記のように道路ごとに数字とアルファベットが記載されています。

路線価図は1,000円単位で記載されているので、上図の赤い四角の路線価は1平方メートルあたり27万円です(アルファベットは借地権割合を示しています)。
この路線価に、土地の形状などに応じた各種補正率と土地の面積を掛けて、土地全体の相続税評価額を算出します。
例えば、
- 路線価:1平方メートルあたり27万円
- 各種補正率:0.95
- 土地の面積:100平方メートル
の場合は「路線価×各種補正率×土地の面積」に当てはめると27万円×0.95×100=2,565万円となります。
複数の道路に面している土地では、側方路線影響加算などが加わるため、計算式が複雑になることがあるので留意してください。
参考:国税庁「土地家屋の評価」
参考:国税庁「路線価方式による宅地の評価」
3-2 倍率方式
路線価は、道路に面する標準的な宅地1平方メートルあたりの価額として、道路(路線)ごとに設定されています。
ただし、日本全国すべての地域に路線価が設定されているわけではありません。
路線価が設定されていない地域は、原則として倍率方式で土地の相続税評価額を計算します。
倍率方式は、土地の固定資産税評価額に、国税庁が地域や地目ごとに定めた評価倍率を掛ける方法です。
【倍率方式】 土地の相続税評価額=固定資産税評価額×評価倍率 |
参考:国税庁「土地家屋の評価」
評価倍率を調べるときは、国税庁の「路線価図・評価倍率表」を使います。市区町村を選ぶ画面で「この市区町村の評価倍率表を見る」を選択すると、市区町村の評価倍率表が分かります。
例えば、
- 固定資産税評価額:2,000万円
- 評価倍率:1.1倍
の場合は2,000万円×1.1倍=2,200万円となり、相続税評価額は2,200万円だと分かります。どちらの方法も「本当にこの数値、この計算で正しいのか」を判断することが難しいです。
少しでも迷った場合は、相続手続きに知見のある専門家に相談しながら進めるようにしましょう。
4章 固定資産税がかからない土地を相続する流れ
固定資産税のかからない土地の基礎知識が把握できたところで、実際に相続する流れをご紹介します。
固定資産税のかからない土地ならではのポイントや難所もまとめているので、このまま進めていいのか確認しながら読み進めてみてください。
固定資産税がかからない土地を相続する流れ |
|
4-1 ステップ1:固定資産税がかからない土地の名寄帳を取得する
まずは、固定資産税がかからない土地の情報を正しく把握するために名寄帳を取得します。名寄帳とは、土地や家屋の情報を所有者ごとにまとめた一覧表です。
下記のように、市区町村内で故人が所有していた不動産を課税・非課税を問わず確認できます。

名寄帳は、下記のような書類を事前に揃えて、不動産がある市区町村の役場で取得します。
固定資産税のかからない土地が複数の市区町村にある場合は、それぞれの市区町村で名寄帳を取得する必要があります。
名寄帳を取得する方法 | |
申請できる人 |
|
必要な書類の例 |
|
主な申請方法 |
|
費用目安 |
|
※市区町村によって異なるので事前に確認してください
名寄帳を取得するときに「固定資産税納税通知書(市区町村などから毎年送付される書類)を見れば分かるのでは?」と思うかもしれません。
固定資産税納税通知書では、課税対象の不動産しか確認できません。
例えば、父が亡くなり、家と土地、家の目の前の私道(公共の用に供する私道)をセットで相続したとしましょう。家の目の前の私道は固定資産税のかからない土地なので、固定資産税納税通知書では確認できません。
そのため、固定資産税通知書だけを信じて情報を確認すると、家の目の前の私道が漏れてしまうのです。相続する不動産を確実に把握するためにも、名寄帳を取得するようにしましょう。
▼名寄帳がどのような書類なのかは、下記の記事で詳しく解説しているので参考にしてみてください
【固定資産税のかからない土地と他の不動産をセットで相続するなら他の書類も確認】 固定資産税のかからない土地と他の不動産をセットで相続を進めるなら、下記のような書類も確認しましょう。
また、ローンを借りていた住宅などが含まれる場合は、団信の加入状況や確定申告の状況も確認しておくと安心です。 |
4-2 ステップ2:被相続人の出生から死亡までの戸籍を収集して全相続人を確定させる
固定資産税のかからない土地の情報が分かったところで、亡くなった人の出生から死亡までの戸籍を全て集め、誰が法的な相続人なのかを確定させます。
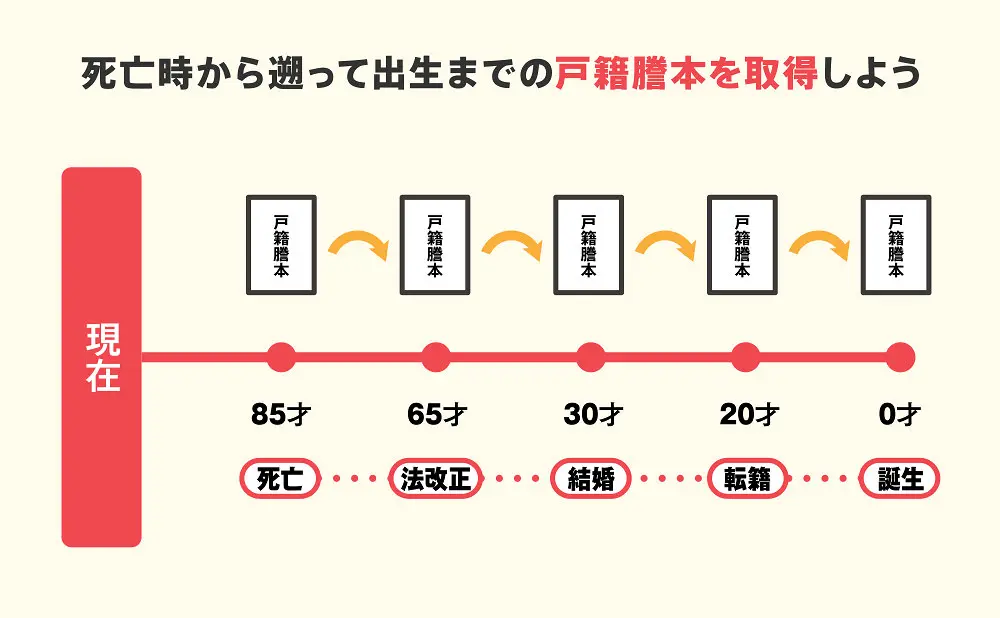
「役所で戸籍謄本をもらうだけだから自分でできそう」と考えるかもしれませんが、固定資産税のかからない土地は下記のような複雑な状態になっているケースがあります。
【自分で全相続人の戸籍謄本を集めることが難しいケース】
|
親や子供などの戸籍は自分でも取得できるかもしれませんが、亡くなった人の兄弟姉妹など、面識のない人の戸籍を取得するのは非常に困難です。
例えば、亡くなった人の戸籍を遡って調べていくと「実は過去に別の結婚歴があった」と初めて判明するケースがあります。
法律上、前婚時の子供も同等の法定相続人となります。たとえ一度も会ったことがなく、存在すら知らなかった相手であっても、現在の戸籍まで辿って取得し、遺産分割の話し合いに参加してもらわなければなりません。
このように、一見簡単そうに見える作業でも、ご家族の状況によっては、途方もない労力と時間がかかることが考えられるのです。
ちなみに、司法書士などの専門家は、業務に必要な範囲で戸籍謄本などを取得できる「職務上請求」を利用できます。転籍を繰り返している場合を始め、複雑な戸籍収集をまとめて任せることが可能です。
▼行方不明の相続人がいる場合にどうなるのかは、下記の記事で詳しく解説しているのでぜひご覧ください。
【相続登記の義務化】行方不明の相続人がいる時の相続登記を解説
4-3 ステップ3:相続人全員で遺産分割協議を行う
相続人が明確になったら、相続人全員で遺産分割協議を行います。
【遺産分割協議とは】 相続人全員で遺産の分け方を話し合う協議のことです。「誰が、どの財産を、どれくらい相続するか」について具体的に話し合います。 遺産分割協議の実施方法は、相続人全員で行うこと以外は定められていません。全員が1箇所に集合しなくてもメールや電話、LINEなどで進めることも可能です。 |
この段階で「3章 固定資産税がかからない土地の相続税評価額の算出方法」を参考にしながら、どれくらいの相続税負担がありそうかも踏まえて全員が納得できる経路を考えていきます。
固定資産税のかからない土地を含めて、誰がどの財産を、どれくらい相続するのか遺産分割協議で話がまとまったら、決定内容をもとに遺産分割協議書を作成します。
遺産分割協議書には、相続人全員の署名と実印の押印が必要です。
このときに注意したいのは、遺産分割協議書に「その他一切の不動産を相続する」という包括的な文言を安易に入れることです。
「完璧な財産調査、遺産分割協議をしたうえで、万が一の微細な漏れに備えるための保険」として専門家と一緒に使う分にはいいのですが、安易に使うと下記のようなトラブルにつながります。
【その他一切の不動産を相続すると記載した場合のトラブル例】 遺産分割協議の段階では、課税標準額が30万円未満の山林や農地の存在を把握していませんでした。 しかし遺産分割協議書に「その他一切の不動産を相続する」と記載したことで、存在すら知らなかった山林や農地も相続することになってしまいました。 その結果、管理に膨大な手間と費用がかかることになり「こんな負担の大きい土地をもらうなら、相続時に現金を多くもらわないと割に合わない」と不満を抱くことに。 終わったはずの遺産分割が原因で、親族間に決定的な亀裂が入ってしまいました。 |
遺産分割協議書を作成して相続登記が完了してしまうと「知らない土地があったから」「自分に不利な条件が見つかったから」と簡単にやり直しをすることはできません。
遺産分割協議のフェーズでは、遺産分割協議書の作成方法を含めて、安易な判断をしないようにしましょう。
▼遺産分割協議書の作成方法は下記の記事で詳しく解説しているので、参考にしてみてください。
遺産分割協議の流れ・やり方の大原則となるルールや注意点を徹底解説
【雛形付】遺産分割協議書の書き方を記入例付きで解説
4-4 ステップ4:必要な書類を集めて登記申請書などを作成する
ここまで来たら、固定資産税のかからない土地の相続登記に必要な書類を集めて、登記申請書などを作成します。
必要な主な書類と作成する書類は下記のとおりです。
書類の種類 | 必要な主な書類 |
集める書類 |
|
作成する書類 |
|
※ご家族の状況によって上記以外にも必要な書類が出てくる場合があります
参考:法務局「相続による所有権の登記の申請に必要な書類とその入手先等」
作成する書類のなかで、代表的なものが登記申請書です。登記申請書は、亡くなった人から相続人へ不動産の名義を変更するために作成します。
下記は、登記申請書の見本です。誰が相続人なのか、登録免許税(登記を申請するときに納める税金)はいくらなのかなどを記入します。

少しでも間違えると法務局で補正(修正)を求められるので、1つずつ確実に記入する必要があります。
とくに、相続登記に慣れていないと「何を見ると情報が分かるのか」「どこに何を書けばいいのか」などの判断が難しいです。
▼相続登記に必要な登記申請書の書き方や必要な書類は、下記の記事で詳しく解説しています。どちらも相続登記を進めるには必要なので、参考にしてみてください。
【見本付き】相続登記の申請書の書き方ガイド!書類・提出先も解説
【ケース別】相続登記の必要書類一覧と収集・作成のポイントを解説
4-5 ステップ5:法務局で相続登記の申請をする
必要な書類がすべて揃ったら、法務局で相続登記の申請をします。登記申請は下記の3つの方法から選択できます。
【登記申請をする方法】
|
法務局は平日しか開いていないため、自分で申請をする場合は仕事を休んで足を運ばなければならないケースもあります。
また、法務局では、固定資産税のかからない土地の相続登記が漏れていても指摘してもらえません。
法務局では提出された書類の形式が合っているかの確認が中心になるので「私道が漏れていますよ」などと教えてもらえず、そのまま登記が進んでしまいます。
そのため、相続登記が完了した後に「漏れている土地があった」とトラブルになるケースが後を絶たないので、法務局に申請をする前に「本当に漏れている土地がないか」をしっかりと確認しましょう。
このように、固定資産税のかからない土地を相続登記するときは、一般的な不動産よりも判断が難しい部分があります。
少しでも迷う部分がある場合は無理に自分で進めようとしないで、一度グリーングループにお話をお聞かせください。
電話で気軽に聞きたい方はこちらをクリック
メールでじっくり聞きたい方はこちらをクリック
LINEで聞きたい方はこちらをクリック
※平日9時〜20時 / 土日祝9時〜18時まで営業。年末年始以外は営業しております。
5章 「固定資産税がかからない土地だし…」安易に相続して後悔する人が続出中です
「固定資産税のかからない土地だし、とりあえず相続だけ進めよう」と安易に考えている場合は、一度立ち止まって考えてみてください。
確かに固定資産税はかからないかもしれませんが、下記のように後悔する声がたくさん届いています。
固定資産税のかからない土地を安易に相続して後悔したケース例 |
|
固定資産税のかからない土地の相続を進める前に、どのような後悔が多いのか確認しておきましょう。
5-1 不動産を売却しようとしたときに売れなかった
1つ目は、不動産を売却しようとしたときに売れなかったケースです。
固定資産税のかからない土地のなかには、下記のように買い手がつきにくいものが含まれる可能性があります。
【固定資産税のかからない土地の例】
|
例えば、課税標準額が30万円未満の田んぼを「とりあえず相続しよう」と安易に進めると、後から売却したくてもできずに負の遺産を持ち続けることになります。
実際に、固定資産税のかからない田んぼが相続の対象になったときに、売却ができずに困った例があります。
【固定資産税のかからない田んぼを手放せずに困った例】 相続手続きを進めていくと、固定資産税の通知書には載っていなかった「田んぼ」があることが分かりました。 その田んぼは、家族の誰も欲しがらないものでした。「売却してしまおう」と考えても、田んぼは一般的な不動産と異なります。売買などで名義を移すには農業委員会の許可という非常に厳しい条件をクリアしなければなりません。 買い手が農家などに限定されるため、簡単には売却できず売りたくても売れない状態に陥ってしまいました。 |
このように、固定資産税のかからない土地によっては、簡単に手放すことができず、相続をしてしまったために抱え続けることになってしまうのです。
5-2 固定資産税のかからない土地が漏れていてトラブルに発展した
2つ目は、相続手続きのときに固定資産税のかからない土地が漏れていてトラブルに発展したケースです。
「4章 固定資産税がかからない土地を相続する流れ」でも触れたように、固定資産税のかからない土地は「固定資産税納税通知書」では確認できません。
細かく確認をしないで相続登記を進めてしまい、不動産の売却や次の相続のタイミングで問題が明るみに出ることがあります。
実際に実家を相続するときに目の前の私道の相続登記が漏れており、数十年後に発覚して売却活動が止まった例があります。
【実家の前の私道が相続登記から漏れていた事例】 家と宅地だけの相続登記が完了して数十年が経過しました。いざ実家を売却しようとしたときに「私道の通行・掘削の許可がないため売却できない」という事態が発覚。 私道部分の相続登記が漏れていたため、売却活動が完全にストップしてしまいました。 とりあえず私道部分の相続登記を進めようとしても、その間に相続人の数が膨れ上がり、全員の合意を得ることに時間と労力がかかる状態になっていました。 私道部分の登記が漏れていたために、売却活動も大幅に遅れ、余分な費用、労力がかかることになりました。 |
「亡くなった人から他の不動産があるとは聞いていない」など知っている情報だけで進めると、本来相続登記しなければならない土地が漏れてしまうことがあります。
5-3 想定以上の維持費がかかり納得がいかない
3つ目は、想定以上の維持費がかかり納得がいかないケースです。
同一市町村内の土地の課税標準額の合計が30万円未満であれば田んぼ・森林に固定資産税はかかりませんが、どちらも重い管理責任、維持管理費用がかかるのです。
例えば、山林の場合は、山火事や台風で山の木が倒壊して被害を及ぼした場合、損害賠償責任が問われる可能性があります。
また、適切に管理をしないで人や周辺の民家に被害を与えた場合、責任を問われる恐れもあります。
【山林の維持管理が大きな負担になった例】 「とりあえず地元にいる長男に」と、安易に単独で山林を相続しました。しかし、倒木が隣家の屋根を直撃すると、数百万〜数千万円単位の損害賠償責任を問われる可能性があります。 また、山林は木を1本切るだけでも数万〜数十万円の費用がかかるため、メンテナンス費用が家計を圧迫します。 「こんな負担を負うならもっと現金をもらうべきだった」と不満が爆発し、親族トラブルに発展してしまいます。 |
固定資産税のかからない田んぼ・山林を相続する段階で「誰が負の遺産を引き継ぐのか」をしっかりと検討して、揉めない対策をしなければなりません。
6章 不動産会社と連携しているグリーングループは土地の調査から相続登記までを完了できます
固定資産税のかからない土地には
- 固定資産税納税通知書では分からない土地を確実に洗い出せるか
- 固定資産税のかからない土地をトラブルなく誰が、どのように相続するのか
という2つの難しさがあります。
「この相続で将来揉めないかな…」など、少しでも不安が残る場合は、相続に関する相談件数が累計55,193件(2025年10月末現在)と多いグリーングループにお話をお聞かせください。
グループ内では相続手続き・不動産・税務の領域が連携しており、各専門家の知見を使いながらご家族のお悩みを解決できる体制が整っています。
固定資産税のかからない土地を確実に調査して漏れなく手続きを進めるのはもちろん、保有している土地の出口戦略や納得できる経路の提案まで可能です。
実際に、多数の山林や登記内容が異なる建物を含む複雑な相続手続きを完了させた事例もあります。
多数の山林や登記内容が異なる建物を含む複雑な相続手続きを完了させた事例 |
父が亡くなり財産の調査を進めていたところ、実家の土地建物に加え、非常に多くの山林があることが判明しました。 山林の一部には100名以上の組合が存在し、通常の相続とは異なる手続きが必要な状態。実家の建物は、登記簿に記載されている情報と現状に相違があったのです。 このような複雑な相続登記を進めるには専門家の力が必要だと感じて、グリーングループにお声がけいただきました。 <グリーングループだからこそできたこと>
相続する不動産の状態が不明確な場合でも、豊富な知見と実績をもとに解決の糸口を見つけて、無事に相続登記を完了できました。 この事例は下記で詳しく解説しているので、ぜひご覧ください |

安易に相続登記を進めてしまい、数十年後に固定資産税のかからない土地が見つかると、子供や孫に大きな負担を残すことになります。
将来困ることなく確実に相続登記を進めるためにも、今の不安や課題をまずはお気軽にお聞かせください。

まとめ
本記事では、固定資産税のかからない土地の要件や相続する手順、注意点などをまとめて解説しました。
最後に、この記事の内容を簡単に振り返ってみましょう。
〇固定資産税のかからない土地の要件は下記のとおり
- 国や地方自治体が所有している土地
- 課税標準額が30万円未満の土地
- 公的な性質の強い土地
- 公共の用に供する私道(土地)
〇固定資産税がかからない土地も相続税の課税対象になる
〇固定資産税がかからない土地の相続税評価額の算出方法は下記の2つ
- 路線価方式:路線価×各種補正率×土地の面積
- 倍率方式:固定資産税評価額×評価倍率
〇固定資産税がかからない土地を相続する流れは下記のとおり
- ステップ1:固定資産税がかからない土地の名寄帳を取得する
- ステップ2:被相続人の出生から死亡までの戸籍を収集して全相続人を確定させる
- ステップ3:相続人全員で遺産分割協議を行う
- ステップ4:必要な書類を集めて登記申請書などを作成する
- ステップ5:法務局で相続登記の申請をする
〇固定資産税のかからない土地を安易に相続して後悔したケースは下記のとおり
- 不動産を売却しようとしたときに売れなかった
- 固定資産税のかからない土地が漏れていてトラブルに発展した
- 想定以上の維持費がかかり納得がいかない
固定資産税のかからない土地は、安易に相続をすると将来の後悔、トラブルにつながります。ご家族にとって納得できる経路を見つけるためにも、相続に特化した専門家集団のグリーングループにお気軽にご相談ください。
