


会社に勤務していた人が亡くなった場合、勤務先の会社から死亡退職金を受け取れる場合があります。
死亡退職金とは、亡くなった人が退職時に受け取るはずだった退職金を遺族がかわりに受け取る仕組みです。
そのため、死亡退職金はすべての会社が支給しているわけではなく、亡くなった人の勤務先の退職給与規定に基づいて支給されます。
死亡退職金の受取人順位に関しても、亡くなった人の勤務先の退職給与規定に基づいて決定します。
本記事では、死亡退職金の受取人順位や遺産分割における取扱い、受取時の注意点を見ていきましょう。
1章 死亡退職金の受取人順位
死亡退職金および未払給与に関しては、故人が勤務していた会社の退職給与規定で受取人が指定されているかによって決まります。
退職給与規定によって受取人が指定されている場合は、規定に基づいて死亡退職金や給与の受取人が決定します。
一方で退職給与規定にて受取人が指定されていない場合は、他の相続財産と同様に遺産分割協議によって死亡退職金および給与を受け取る相続人を決めなければなりません。
死亡退職金や給与の受取人順位の決定方法を詳しく見ていきましょう。
1-1 退職給与規定で受取人が指定されている
死亡退職金の受取人や順位について故人が勤めていた会社の退職給与規定で指定されていた場合、規定にしたがって死亡退職金の受取人が決定します。
なお、多くの退職給与規定では労働基準法などに基づいて、下記のように順位を決めているケースが多いです。
| 第一順位 | 労働者の配偶者(事実婚を含む) |
| 第二順位 | 労働者の死亡当時にその収入によって生計を維持していた子供や父母、孫、祖父母 |
| 第三順位 | 第二順位に該当しない労働者の子供や父母、祖父母、兄弟姉妹 |
上記のように、配偶者がいる場合は配偶者が死亡退職金を受け取り、いない場合は故人に生計を維持されていた人物が死亡退職金を受け取れることが多いです。
1-2 退職給与規定で受取人が指定されていない
故人が勤めていた会社の退職給与規定で死亡退職金の受取人を指定していない場合は、相続人が死亡退職金を受け取ります。
相続人になれる人物は法律によって決められており、優先順位は下記の通りです。
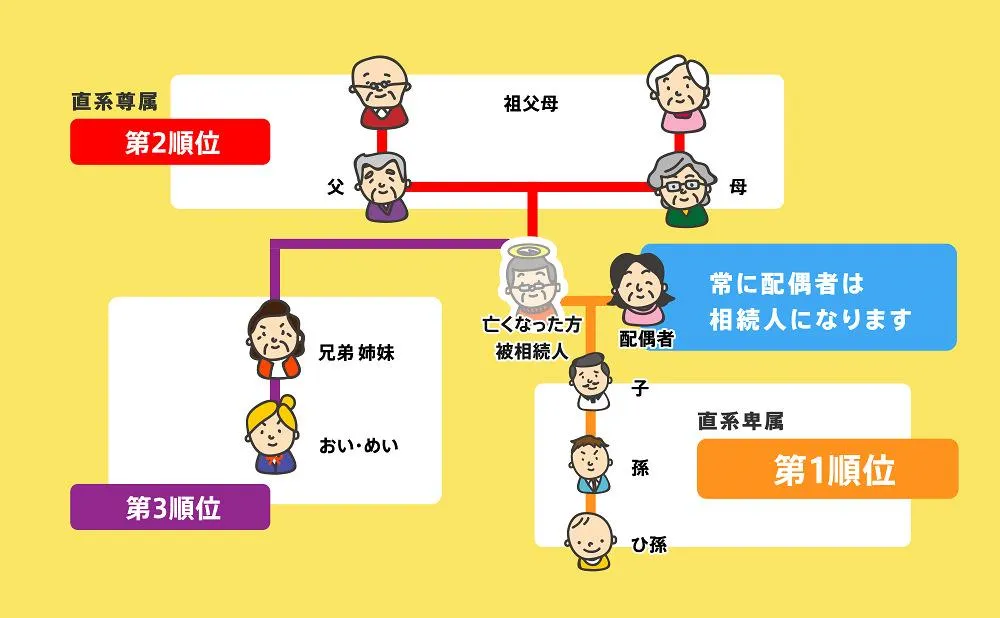
| 常に相続人になる | 配偶者 |
| 第一順位 | 子供や孫 |
| 第二順位 | 親や祖父母 |
| 第三順位 | 兄弟姉妹や甥姪 |
なお、故人の勤務先の退職給与規定で死亡退職金の受取人が決まっていない場合には、死亡退職金を誰がどのような割合で受け取るかを遺産分割協議によって決定しなければなりません。
法定相続人の範囲については、以下の記事で詳しく解説しています。


2章 遺産分割時における死亡退職金の取扱い
預貯金や不動産など他の相続財産と同様に死亡退職金が遺産分割の対象になるかは、亡くなった人の勤務先の退職給与規定によって変わってきます。
| 受取人が指定されている | 遺産分割の対象にならない |
| 受取人が指定されていない | 遺産分割の対象になる |
それぞれ詳しく解説していきます。
2-1 退職給与規定で受取人が指定されている
亡くなった人の勤務先の退職給与規定にて、死亡退職金の受取人や順位が指定されている場合、死亡退職金は相続財産ではなく受取人固有の財産として扱われます。
そのため、死亡退職金は遺産分割の対象になりませんし、相続人同士で分配する必要もありません。
死亡退職金の受取人が指定されているにもかかわらず、死亡退職金を相続人同士で分配してしまうと、受取人から他の相続人への贈与として扱われてしまいます。
分配する金額によっては、贈与税がかかってしまう恐れもあるのでご注意ください。
2-2 退職給与規定で受取人が指定されていない
亡くなった人の勤務先の退職給与規定で死亡退職金の受取人が指定されていない場合、死亡退職金は相続財産として扱われます。
そのため預貯金や不動産などと同様に、相続人全員で死亡退職金の分割方法について話し合わなければなりません。
受け取った死亡退職金が高額であり、遺産分割で相続人同士のトラブルが発生しそうなときには相続を専門とする司法書士や弁護士に相談するのもおすすめです。
専門家であれば、公平な立場で遺産分割の提案を行えますし、第三者が間に入ることで相続人同士のトラブルも起きにくくなります。
3章 死亡退職金を受け取るときの注意点
死亡退職金は原則として遺産分割の対象になりませんが、相続税の課税対象にはなるので注意しなければなりません。
相続税の計算時以外にも、死亡退職金を受け取ったときには下記の3点に注意しましょう。
- 死亡退職金は「みなし相続財産」に含まれる
- 相続放棄をしても死亡退職金を受け取れる場合がある
- 遺言書で死亡退職金の受取人を指定できない場合がある
それぞれ詳しく解説していきます。
3-1 死亡退職金は「みなし相続財産」に含まれる
死亡退職金は受取人固有の財産として扱われ遺産分割の対象にはなりませんが、相続税の課税対象として扱われるのでご注意ください。
死亡退職金や死亡保険金は他の相続財産と同様に、故人の死亡が理由で受け取れるお金であると考えられるからです。
このように、相続財産として扱われないものの相続税の課税対象になる財産を「みなし相続財産」と呼びます。
そのため、他の遺産を受け取らなかったとしても死亡退職金を受け取った人物は相続税の計算や申告をしなければならない可能性があります。
また、相続人が死亡退職金を受け取った場合は「500万円×法定相続人の数」の非課税枠を適用可能です。
死亡退職金を含む相続税の計算方法や申告書の作成について不安な人は、相続を専門とする税理士に相談するのが良いでしょう。
以下の記事も読んでいただくと、より相続を安心して進められます。ぜひご覧ください。
3-2 相続放棄をしても死亡退職金を受け取れる場合がある
相続放棄をするとプラスの財産やマイナスの財産を一切相続できなくなりますが、死亡退職金は受け取れる場合があります。
本記事の2章で解説したように、退職給与規定で死亡退職金の受取人が指定されている場合は、死亡退職金が受取人固有の財産として扱われるからです。
しかし、相続放棄をしても死亡退職金を受け取れるかは故人の勤務先の退職給与規定の確認が必要であり、場合によって専門的な知識が必要になる可能性もあるでしょう。
「間違って死亡退職金を受け取ってしまい、相続放棄できなくなってしまった」とならないように、相続放棄を検討している人が死亡退職金を受け取るときには専門家への相談がおすすめです。
相続放棄に精通した司法書士や弁護士であれば、死亡退職金の受取についてアドバイス可能です。
3-3 遺言書で死亡退職金の受取人を指定できない場合がある
退職給与規定で死亡退職金の受取人が指定されている場合、相続財産ではなく受取人固有の財産になるので遺言書などで故人が受取人を指定することはできません。
ただし、退職給与規定によっては「死亡退職金の受取人を遺言書で指定できる」などと決められている場合があります。
このようなケースでは遺言書で指定しておけば、死亡退職金を受け取る人物を故人の希望の人物に指定可能です。
自分が亡くなった後に支給される死亡退職金の受取人を指定したい場合は、まずは勤務先の退職給与規定を確認するのが良いでしょう。
まとめ
死亡退職金の受取人や順位は、亡くなった人が勤務していた会社の退職給与規定に基づいて決定されます。
退職給与規定で受取人が指定されていない場合は、死亡退職金は相続財産として扱われ遺産分割を行い相続人が受け継ぎます。
死亡退職金の受取人や順位がわからない場合や死亡退職金が高額で相続人同士でトラブルになりそうな場合は、相続を専門とする司法書士や弁護士に相談するのが良いでしょう。
グリーン司法書士法人では、相続手続きに関する相談をお受けしています。
初回相談は無料、かつオンラインでの相談も可能ですので、まずはお気軽にお問い合わせください。
よくあるご質問
死亡退職金を受け取れるのは誰?
勤務先の退職給与規定に受取人や順位の定めがない場合、原則として下記の順位で受け取ります。
第一順位:配偶者(事実婚を含む)
第二順位:死亡当時、亡くなった人によって生計を維持されていた子供や両親、孫、祖父母
第三順位:第二順位に該当しない子供や両親、孫、祖父母、兄弟姉妹
上記はあくまで原則であり、亡くなった人の勤務先の退職給与規定で定められた内容に従う必要があります。
