


大阪相続相談所の司法書士が相続時精算課税制度とはどんな制度か、わかりやすく解説していきます。
相続時精算課税制度とは
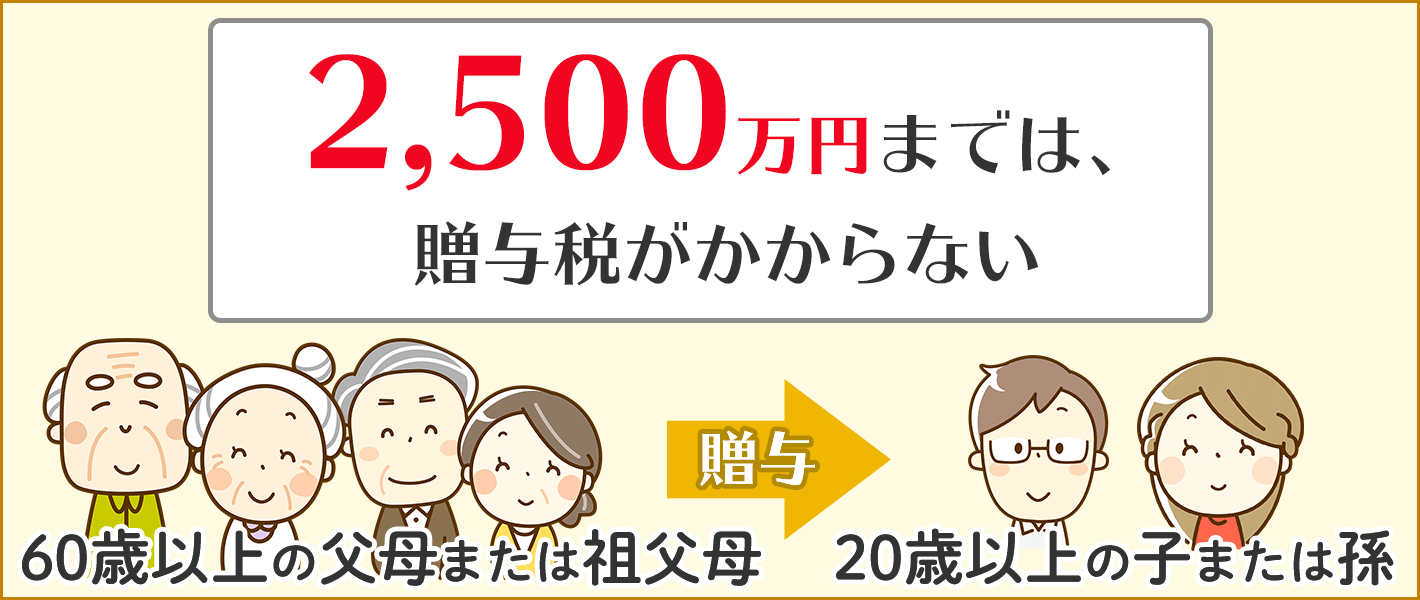
相続時精算課税では、60歳以上の父母または祖父母から20歳以上の子または孫への贈与であれば、2,500万円までは贈与税がかからなくなります。
相続時精算課税を選択した贈与者ごとに、その年の1月1日から12月31日までの1年間に贈与を受けた財産評価額から2,500万円(累計2,500万円に達するまで複数年で控除が可能です)を控除した残額に対して贈与税がかかります。(贈与税の期限内申告書を提出する場合のみ、特別控除することができます)
また、前年以前にこの特別控除の適用を受けた金額がある場合には、2,500万円からその金額を控除した残額がその年の特別控除限度額となります。
贈与の累計額が2,500万円を超える部分には、一律で税率20%で贈与税が課税されます。ここで支払った贈与税は相続税の前払いの性格を持ちます。
将来相続が発生した時に、相続時精算課税制度により贈与をした財産は、相続財産に含まれ相続税が課税され、贈与税を支払っている場合には、その贈与税額を相続税額から差し引くこととなります。
相続時精算課税制度の適用要件
相続時精算課税制度を適用する場合は、贈与者及び受贈者に下記の要件が必要となります。
- 財産を贈与した人(贈与者)・・・・・・60歳(注1)以上の父母または祖父母
- 財産の贈与を受けた人(受贈者)・・・20歳(注1)以上の子または孫
(注1)年齢は贈与の年の1月1日現在で判定します。
「相続時精算課税制度」を一度選択してしまうと、従来の「暦年課税制度」には戻すことはできませんので、比較検討してから選択しましょう。
相続時精算課税制度と暦年課税制度との比較
| 相続時精算課税制度 | 暦年課税制度 | |
|---|---|---|
| 贈与者 | 60歳以上 (住宅取得資金の場合には制限なし) | 年齢制限なし |
| 受贈者 | 20歳以上の贈与者の子もしくは孫 | 年齢制限なし |
| 基礎控除 | 限度額2,500万円を複数年にわたって利用 | 年110万円 (毎年利用可) |
| 税率 | 一律20% | 10%〜50%(6段階の累進課税) |
| 相続時の取扱い | 贈与財産を贈与時の価額で相続財産に合算して相続税を計算し、相続税額から相続時精算課税による贈与税額を控除します。 控除しきれない贈与税は還付されます。 | 相続開始前3年以内の贈与財産は、贈与時の価額で相続財産として加算します。 相続財産として加算された贈与財産に対する贈与税額がある場合には、相続税額から控除し、控除しきれない部分は切り捨てます。 |
相続時精算課税制度のメリットとデメリット
相続時精算課税制度のメリット
- 一度に2500万円の贈与が可能
- 資産の移転がスムーズに行える
- 将来の相続税対策になる場合もある
相続時精算課税制度のデメリット
- 暦年贈与が使えなくなる
- 相続税が増えてしまうおそれがある
- 金額に関わらず贈与税の申告が必要
- 贈与財産は相続時に小規模宅地の特例が受けられない
相続時精算課税制度をわかりやすく要約
相続時精算課税制度を利用すると、2,500万円までは贈与税がかからずに贈与することができます。
しかし制度を利用できるのは、60歳以上の父母または祖父母から20歳以上の子または孫への贈与の場合のみと決められています。
一度に2,500万円の贈与が可能なので、暦年贈与で毎年110万円ずつ贈与している時間がない場合などは、相続時精算課税制度を検討してみるのはいかがでしょうか。
ご自身で検討するのが難しい場合は、大阪相続相談所の司法書士にご相談ください。無料相談を行っておりますので、まずはお気軽にお問い合わせください。
