


- 固定資産を譲渡する際の評価方法
- 固定資産を譲渡する際の税務上の取り扱い
- 固定資産譲渡時の時価の計算方法
不動産などの固定資産を【個人から個人】もしくは【個人から法人】に無償もしくは市場価格より安い金額で譲渡したときには、無償であっても時価で評価し税金を計算しなければなりません。
例えば、個人から法人に固定資産を譲渡したときには、固定資産の時価に応じてみなし譲渡所得税が課税されます。
固定資産の譲渡時の税金の取り扱いは、贈与者と受贈者がそれぞれ個人か法人かによっても変わるので注意が必要です。
税金の計算方法に不安を感じるときには、税理士に相談するのが良いでしょう。
本記事では、固定資産譲渡時の時価の計算方法や譲渡時にかかる税金について解説していきます。
不動産の贈与については、下記の記事もご参考にしてください。
1章 固定資産譲渡時は時価取引として扱われる
不動産などの固定資産を譲渡もしくは売買したときには、譲渡金額に関わらず時価による取引があったと税務上では計算されます。
そのため、無償もしくは市場価格より安い金額で固定資産を取引したとしても、贈与者もしくは受贈者に税金がかかる可能性があるのでご注意ください。
なお、固定資産譲渡時の税金の取り扱いについては、贈与者と受贈者が個人か法人かによって変わります。
次の章では、固定資産譲渡時の税金の取り扱いについて紹介していきます。


2章 無償・安い価格で固定資産を譲渡した際の税務上の取り扱い
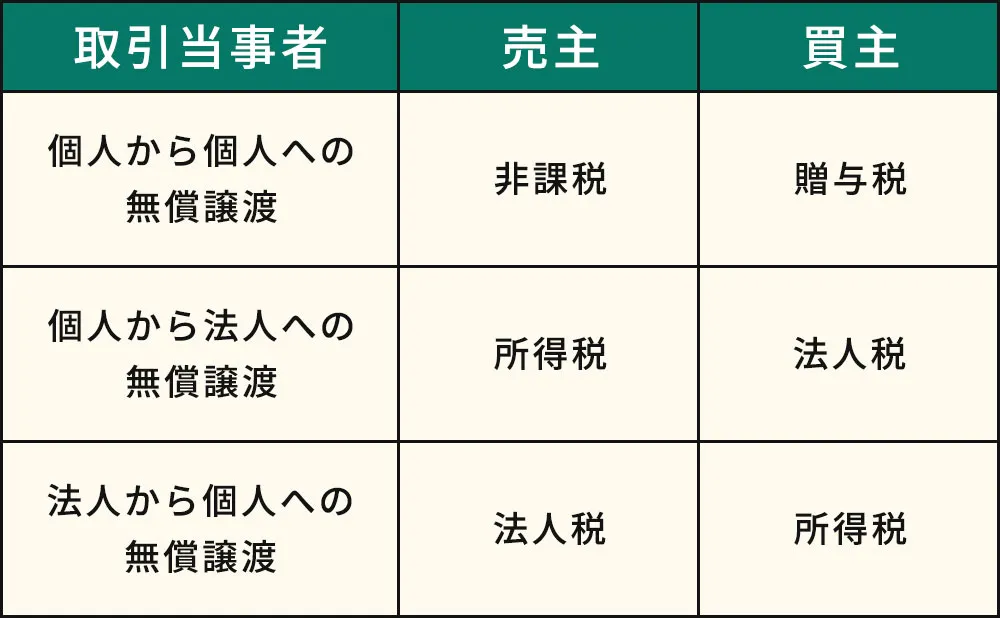
固定資産を無償もしくは市場価格より安い金額で譲渡した場合の税金の取り扱いは上図の通りです。
それぞれ詳しく紹介していきます。
2-1 個人間譲渡

個人から個人に不動産や自動車などの固定資産を贈与したときには、贈与者には税金がかかりません。
一方で、贈与を受け取った人は金額が年間110万円を超える場合には贈与税がかかります。
なお、個人間の土地や建物の贈与には時価ではなく、相続税評価額を用いて計算します。
贈与税の計算方法については、下記記事もご参考にしてください。
2-2 個人から法人への譲渡

個人から法人に固定資産税を譲渡した場合には、贈与者である個人と受贈者である法人に対して、それぞれ下記の税金がかかります。
- 個人(贈与者):みなし譲渡所得税
- 法人(受贈者):法人税
個人から法人への固定資産税譲渡時には、譲渡した固定資産を時価で評価し税金を計算します。
上記のイラストの例であれば、売主は時価2,000万円で売却したとして譲渡所得税がかかり、法人は1,500万円の受贈益を益金算入しなければなりません。
譲渡所得税の計算方法については、下記の記事でも詳しく解説しています。
2-3 法人から個人への譲渡

法人から個人に対し、無償もしくは時価より著しく低い価額で固定資産を譲渡した場合には、法人はみなし譲渡に対して消費税が課せられます。
本来であれば、みなし譲渡は対価を得ていない取引なので消費税の課税対象ではありませんが、受贈者である個人は消費税を負担していないので法人が消費税を支払う必要があります。
固定資産を無償もしくは市場価格より安い金額で個人から法人もしくは法人から個人に売却したときには、時価取引があったとして税金を計算しなければなりません。
みなし譲渡と判断されるケースについては、下記の記事でも詳しく解説しています。
3章 固定資産譲渡時の時価の計算方法
本記事の2章で紹介したように、固定資産を無償もしくは市場価格より著しく安い金額で譲渡した際には、時価で税金の計算をしなければならない場合があります。
固定資産譲渡時の時価を計算する方法は、主に以下の3つです。
- 近隣の売買事例をもとに査定する
- 不動産鑑定士による鑑定評価額をもとにする
- 工事価格や路線価・固定資産税評価額を元に計算する
- 再調達価額から計算する
それぞれ詳しく解説していきます。
なお、固定資産の時価評価および税金の計算は、専門的な知識が必要です。
贈与者や受贈者が自分で計算をするのは難しいので、税理士に相談することをおすすめします。
3-1 近隣の売買事例をもとに査定する
近隣に譲渡した不動産に似た売買事例があれば、その金額をもとに時価を計算可能です。
売買事例をもとに時価を査定した場合は、客観性があると判断され、税務署にも認めてもらいやすくなります。
不動産の売買事例を調べるときには、国土交通省の土地総合情報システムを活用するのがおすすめです。
土地総合情報システムは、不動産を購入した人にアンケートを行い購入時の情報や価格をまとめているサイトです。
3-2 不動産鑑定士による鑑定評価額をもとにする
不動産評価の専門家である不動産鑑定士に査定してもらった金額は、時価として税金計算時に活用可能です。
近隣に売買事例がない不動産を譲渡した際には、不動産鑑定士による評価を行っても良いでしょう。
ただし、不動産鑑定士に評価を依頼した場合には、約20~30万円程度の費用がかかります。
3-3 公示価格や路線価・固定資産税評価額を元に計算する
不動産の評価額には時価や相続税評価額だけでなく、公示価格や固定資産税評価額などもあります。
それぞれの評価額は以下のように連動しているので、いずれかの評価額がわかっていれば時価に近い価格を算出可能です。
| 評価額 | 特徴 |
| 時価(実勢価格) |
|
| 公示価格 |
|
| 相続税評価額(路線価) |
|
| 固定資産税評価額 |
|
| 鑑定評価額 |
|
上記のように、各評価額をもとにおおよその土地の時価を計算できます。
ただし、計算時には以下の点に注意が必要です。
- 時価はあくまでも市場価格であり、土地の立地や形状によって公示価格との差が広がりやすい
- 相続税評価額や固定資産税評価額は土地の広さや形状によっては補正が必要
いずれにせよ、不動産の時価を評価するには専門的な知識が必要になるので、税理士や不動産鑑定士への依頼をおすすめします。
3-4 再調達価額から計算する
建物を譲渡した場合の時価に関しては、売買時点の再調達価額を計算すれば算出可能です。
再調達価額とは、対象となる財産を現時点で再築もしくは再購入した場合にいくらかかるか計算したものです。
国税庁が発表している「建物の標準的な建築価額表」を用いれば再調達価額は計算できますが、減価償却費の控除が必要であり専門的な知識が必要になります。
まとめ
不動産などの固定資産を無償もしくは市場価格より安い金額で譲渡した場合には、時価取引があったとして税金を計算します。
税金の取り扱いは、贈与者と受贈者が個人か法人かによって変わってくるのでご注意ください。
固定資産譲渡時の時価の評価方法にはいくつかありますが、近隣の不動産の売買事例を調べるのが手軽かつ費用を節約可能です。
国土交通省の土地総合情報システムを活用すれば、近隣の不動産の売買事例を調べられますし不動産会社に相談すれば、土地の査定をしてもらえます。
グリーン司法書士法人グループには、不動産会社もあるので売買事例をもとに査定額の提示も可能です。
贈与税に強い税理士とともに不動産の贈与をトータルサポートいたします。
よくあるご質問
固定資産の譲渡価格とは?
不動産などの固定資産を譲渡もしくは売買したときには、譲渡金額に関わらず時価による取引があったと税務上では計算されます。
▶固定資産の譲渡価格について詳しくはコチラ


 贈与税はいくらからかかる?贈与税が0円になる4つの節税方法


