


「相続手続きで登録免許税を計算しているけど、正しいのか不安…ちゃんと計算し直したいけど、路線価を使うのかな?」
固定資産税路線価とは、市区町村(東京23区は東京都)が土地の固定資産税評価額を決めるために使う基準価格です。一般的に「固定資産税評価額」と呼ばれるものの、もとになる価格だと考えてください。
ただし、相続手続きにおいて、固定資産税路線価を使って、自分で評価額を計算する必要はありません。
相続登記の登録免許税を計算するときは、市区町村役場(東京23区は都税事務所)で取得できる固定資産評価証明書や名寄帳(または毎年届く固定資産税の課税明細書)に記載された固定資産税評価額をそのまま使います。
法務局へ申請するときもこの評価額が基準になるため、原則として、自分で路線価から計算した金額は手続きに使えません。
この違いを知らずに路線価から自分で計算してしまうと、本来の基準である固定資産税評価額とは異なる金額で税額を出してしまうトラブルにつながります。
そこで本記事では、固定資産税路線価の概要、相続税路線価との違い、固定資産税評価額の正しい調べ方などをまとめて解説します。
相続手続きで迷わないためにも、ぜひ参考にしてください。
1章 固定資産税路線価とは?
冒頭でも触れたように、固定資産税路線価とは、土地の固定資産税評価額を算定するための基準価格のことです。
主要な道路(路線)に面した、標準的な宅地の1平方メートルあたりの価格として、市町村(東京23区は東京都)が定めています。
市区町村は、この固定資産税路線価をもとに、土地の形状などに応じた補正を加えて、一筆ごとの固定資産税評価額を決めています。
固定資産税路線価の概要 | |
関連する税金 |
|
評価主体 | 市町村(東京23区は東京都) |
評価頻度 | 3年に1度 |
価格水準 | 公示価格の70%程度 |
確認方法※ | 固定資産税評価額は固定資産評価証明書・名寄帳 |
※全国地価マップについて補足:相続手続きで使う「固定資産税評価額」を確認する場合は、全国地価マップではなく固定資産評価証明書・名寄帳・課税明細書を見るのがおすすめです
相続手続きでは
「この土地の固定資産税はどれくらいかかるのだろう?」
「相続登記の登録免許税はどれくらい?」
などの疑問を持つことがあるでしょう。
こうした税額の計算に使うのは、固定資産税路線価ではなく、市区町村がすでに計算した「固定資産税評価額」です。
固定資産税路線価から評価額を出す計算は市区町村が行っているので、相続人が自分で計算する必要はありません。
相続登記の登録免許税は、原則として「固定資産税評価額(1,000円未満切り捨て)×0.4%(100円未満切り捨て)」で計算します。
固定資産評価証明書に記載された土地の評価額が1,000万円なら、登録免許税は4万円です(※なお、令和9年3月31日までは、評価額が100万円以下の土地の相続登記などは登録免許税が免除される特例があります)。
【固定資産税評価額は評価証明書・名寄帳で確認できる】 名寄帳などの取得が難しい第三者の土地の評価額の目安が知りたい場合は固定資産税路線価を活用できますが、名寄帳などを取得できる場合は、正確な固定資産税評価額を把握したほうがいいでしょう。 名寄帳や評価証明書は、所有者本人であれば生前でも取得できます。 所有者が亡くなった後は、相続人であることがわかる戸籍謄本などを提示すれば、相続人も取得できます。 取得方法は「4章 相続手続きで使う固定資産税評価額は「固定資産評価証明書」「名寄帳」で確認しよう」で解説します。 |


2章 固定資産税路線価と相続税路線価の違い
固定資産税路線価と似た言葉に、相続税路線価があります。どちらも相続手続きに関わってくるものですが、使う目的が異なります。
路線価 | 固定資産税路線価 | 相続税路線価 |
算出できる評価額 | 固定資産税評価額 | 相続税評価額 |
関連する税金 |
|
|
価格水準 | 公示価格の70%程度 | 公示価格の80%程度 |
評価額の算出方法 | 市区町村が算出 | 相続税路線価×土地の面積 |
なお、専門家が相続手続きで単に「路線価」と言う場合は、相続税路線価を指すのが一般的です。
そのため、登録免許税を計算するときに誤って相続税路線価を使ってしまうと、登録免許税を誤って計算するリスクがあります。
ここでは、固定資産税路線価と相続税路線価の違いと、それぞれの使い方をご紹介します。
※2つの路線価を調べることが面倒だと感じた場合は、短縮できる方法を4章で解説しています。
2-1 固定資産税路線価は「固定資産税評価額を算出するための基準」
先ほども触れたように、固定資産税路線価は主に固定資産税評価額を算出するための基準です。
相続手続きでは、主に相続登記の登録免許税を計算するときに、固定資産税路線価をもとに決められた固定資産税評価額を使います。
固定資産税路線価そのものは「全国地価マップ」で公開されています。ただし、地図上の路線価に面積を掛けても、土地ごとの補正が反映されていないため、実際の固定資産税評価額とは一致しません。
相続手続きでは、固定資産税路線価を調べるのではなく、市区町村役場で固定資産評価証明書や名寄帳を取得して、評価額を確認しましょう。
また、普段使っている住所(住居表示)と、登記上の土地の番号である「地番」は異なる場合があり、また1つの敷地が複数の土地(筆:土地を数える単位)に分かれていることもあります。
自宅の敷地が複数の地番に分かれていたり、自宅前の私道持分が含まれていたりする場合、隠れた土地を見落としてしまう可能性があるでしょう。
その点、名寄帳なら、その市区町村内で故人が所有していた土地・建物が一覧で記載されるため、見落としを防ぎやすくなります。
※ただし、自治体によっては非課税の私道が記載されない場合や、共有名義の不動産が別管理になっている場合、また他の市区町村にある不動産や先代名義のままの不動産は記載されない点に注意が必要です。
確実に漏れなく相続する土地を知りたい場合は、路線価を調べるだけではなく、別途専門家による調査が必要です。
【第三者の土地価格の目安を知りたい場合は…】 名寄帳を取得できない場合は、固定資産税路線価を参考にすることもできるでしょう。手順は以下のとおりです。
|
2-2 相続税路線価は「相続税・贈与税における土地の基準」
相続税路線価は、相続税評価額を算定するための基準価格のことです。
道路(路線)に面する標準的な宅地について、国税庁が定める1平方メートルあたりの価格で、土地の相続税評価額を算出する際に使用します。
相続税路線価の概要 | |
関連する税金 |
|
評価先 | 国税庁 |
評価頻度 | 毎年 |
価格水準 | 公示価格の80%程度 |
土地の相続税評価額の算出方法 | 相続税路線価×土地の面積 |
確認方法 | 路線価図・評価倍率表を見る |
固定資産税路線価は固定資産税評価額を算出するのに対して、相続税路線価は土地の相続税評価額の算出に使います。
相続税路線価を調べるには、路線価図・評価倍率表にアクセスして下記のような手順で確認します。
【路線価図・評価倍率表を使って相続税路線価を調べる手順】
|
相続税路線価図には、以下のように道路ごとに数字とアルファベットが記載されています。

図の①の数字(270)は1平方メートルあたりの価格を千円単位で表したもので、②のアルファベット(D)は借地権割合(D=60%)を表しています。
【相続税評価額の算出方法】 相続税路線価×土地の面積 |
例えば、道路に面した土地の面積が100平方メートルだった場合、27万円×100平方メートル=2,700万円となり、土地の相続税評価額は2,700万円です。
ただし、実際の相続税評価額を算出する際は、土地の奥行きや形状、接している道路の状況などに応じて補正が必要になることが多いです。あくまでも目安として、参考にしてみてください。
参考:国税庁「土地家屋の評価」
3章 固定資産税路線価と相続税路線価と他の価格との違い
固定資産税路線価と相続税路線価の違いが分かったところで、間違えやすいその他の価格も簡単に把握しておきましょう。概要を下表へまとめました。
基準となる価格 | 概要 | 目安 | 調べ方 |
実勢価格 | 不動産市場で実際に売買取引される現在の現実的な市場価格 | 市場に応じて変動する | 不動産情報ライブラリを確認する |
公示価格 | 国土交通省が毎年公表している、土地取引の目安となる1平方メートルあたりの価格 | 実勢価格の50~90% | 不動産情報ライブラリを確認する |
固定資産税路線価 | 土地の固定資産税評価額を算定するための基準価格 | 公示価格の70%程度 | 全国地価マップを確認する |
相続税路線価 | 相続税評価額を算定するための基準価格 | 公示価格の80%程度 | 路線価図・評価倍率表を確認する |
ポイントは、相続税路線価と固定資産税路線価は、いずれも公示価格を基準とした価格水準の目安があることです。それぞれを図に表してみました。
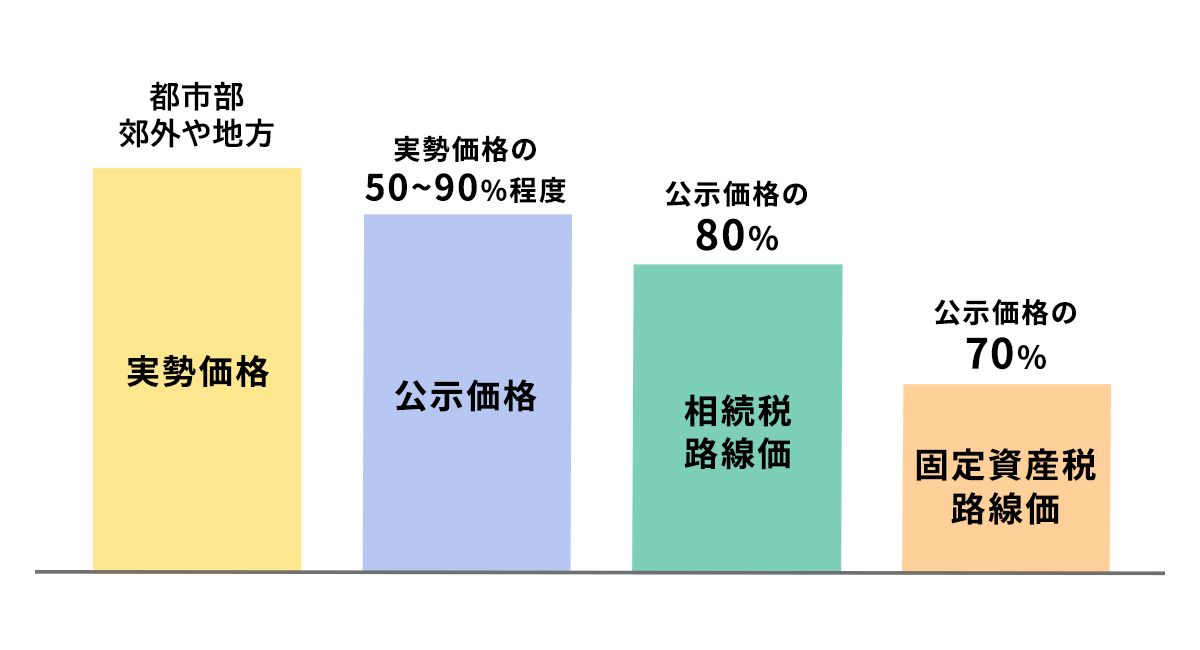
※実勢価格は市場の需給によって変動するため、エリアや時期によっては公示価格と同程度、あるいは公示価格を下回ることもあります。
ここでは、よくある注意点を2つ、ご紹介します。
3-1 【非推奨】片方の路線価から、もう片方の路線価の目安を出せる
ひとつめの注意点は、片方の路線価から、もう片方の路線価の目安を出せることです。
一般的に、相続税路線価は公示価格の80%程度、固定資産税路線価は70%程度だと言われています。
この関係を使うと、片方の路線価がわかれば、もう片方のおおよその水準を出すことができます。
- 固定資産税路線価の目安=相続税路線価÷0.8×0.7
- 相続税路線価の目安=固定資産税路線価÷0.7×0.8
例えば、相続税路線価が1平方メートルあたり80万円なら、固定資産税路線価は70万円程度が目安です(80万円÷0.8×0.7)。
ただし、この方法はあまりおすすめできません。あくまで大まかな水準の比較なので、土地ごとの補正が入る実際の評価額とは一致しません。
3-2 土地の価格の基準=公示価格・実勢価格ではない
続いての注意点は、土地の価格の基準は「公示価格」や「実勢価格」だと考え、登録免許税や相続税の計算にそのまま使ってしまうことです。
上の表を見て分かるように、固定資産税路線価や相続税路線価は、公示価格よりも低く設定されています。
これを知らずに誤った価格を基準にしてしまうと、相続税や登録免許税の税額を誤って計算してしまい、相続税では本来より多く納めてしまうリスクがあります。
だからこそ、相続手続きの目的ごとに、どの指標を使って何を求めるのかを理解して、使い分けることが大切です。
4章 相続手続きで使う固定資産税評価額は「固定資産評価証明書」「名寄帳」で確認しよう
相続手続きで固定資産税評価額が必要になったら、固定資産税路線価から計算するのではなく、市区町村役場で「固定資産評価証明書」や「名寄帳」を取得しましょう。
固定資産評価証明書 | 土地や建物ごとの評価額を証明する書類。相続登記の申請では、登録免許税の根拠として添付するのが一般的。 |
名寄帳 | その市区町村内で所有者が持っている土地・建物を一覧にした帳簿。相続する不動産の洗い出しに役立つ。 |
どちらにも、市区町村が決めた土地・建物の固定資産税評価額が記載されています。
取得する方法を下表にまとめました。
【取得時の基本情報】
請求できる人 |
|
請求先 | 土地・建物がある市区町村役場 |
手数料 | 1通300円程度(自治体により異なる) |
必要なもの |
|
※必要書類や手数料は自治体によって異なる場合があります。事前に請求先の市区町村役場へ確認しておくと安心です。
※評価額は毎年4月1日を境に新しい年度のものに切り替わります。相続登記では、申請する年度の評価証明書を使いましょう。
なお、毎年4〜6月頃に届く固定資産税の納税通知書についている「課税明細書」にも、土地・建物ごとの評価額が記載されています。手元にあれば、まずはこちらで評価額を確認するのも一つの方法です。
5章 評価額の確認や土地の洗い出しに不安がある方へ。専門家なら必要な書類と数値を確実にそろえられます
手元に名寄帳や評価証明書がない状態で、インターネット上の路線価図を使って土地の評価額を調べようとされる方は少なくありません。
しかし、ここまで解説してきたように、登録免許税の計算に使うのは市区町村が決めた固定資産税評価額で、路線価から自分で計算した金額は手続きに使えません。
また、相続税評価額は、相続税路線価に面積を掛けるだけでなく、不整形地などの補正を入れなければ正確な数値になりません。
相続に特化した専門家であれば、固定資産税評価額や相続税評価額を確実に洗い出すだけではなく、ご家族が不利にならないように法令・評価基準に基づき、適用できる補正を反映するところまで行います。
評価額 | 専門家ができること |
固定資産税評価額 |
|
相続税評価額 |
|
「自分で固定資産税路線価が分かったから、これを基に登録免許税を計算しよう」と安易に進めてしまうと、実際の固定資産税評価額とは異なる金額で計算してしまい、手続きのやり直しにつながる可能性があります。
税負担を増やさないための補正も含めて、専門家に依頼したほうが安心して進められます。
6章 本当に正しく税額を算出できているかグリーングループと一緒に確認しましょう
相続する土地を漏れなく把握し、相続税評価額を的確に算出するには、専門家の知見が必要です。
相続する土地の評価を正しく確認して、少しでも税負担を抑えたいと感じているなら、一度現状をグリーングループと一緒に整理しませんか?
グリーングループは、相続に関する相談件数が累計55,193件(2025年10月末現在)にのぼり、多くの実績、ノウハウがあります。
相続手続きと税理士、不動産の各領域の専門家が連携しながら、ご家族が安心できる相続手続きをサポートします。ここでは、私たちグリーングループならではの強みを3つご紹介します。
グリーングループは単に相続手続きをするだけではなく、ご家族の将来を見据えた相続の支援ができます。具体的にどのようなことができるのか、ぜひチェックしてみてください。
グリーングループならではの強み |
|
6-1 評価額を少しでも抑える知識を駆使して税負担を減らせる
グリーングループでは、行政書士と司法書士、税理士の3士業が連携して、少しでも税負担を抑えられる提案ができるノウハウがあります。
登録免許税 | ・複数の土地や複雑な権利関係があるケースで法務局と事前に調整を行い、法律上認められる最も安くなる算定ロジックを適用できる |
相続税評価額 | ・土地の形状や周辺環境に応じた補正を行い、納税者に不利にならない基準で評価額を算出できる |
例えば、路線価が高いエリアに土地を所有しているケースや人に貸している土地がある場合は、安易に計算すると税負担が大きくなります。
グリーングループでは
- 路線価図に記載された借地権割合や、賃貸物件の借家権割合(原則30%)を正確に反映して、土地評価額を大幅に引き下げる
- 路線価×面積ではなく奥行価格補正、不整形補正、間口狭小補正などを現地調査や公図から精査して計算に組み込む
など、専門家ならではの工夫を駆使して、税負担を少しでも抑えることを目指します。
6-2 二次相続まで踏まえた提案ができる
今回の相続(一次相続)で税負担を抑えられても、将来必ずやってくる二次相続での税負担が膨らむと、子供や孫に負の遺産を残すことになります。
実際に目先の税金を減らすことを考えて手続きを進めて、二次相続で数百万円〜数千万円単位の不要な税金が発生するケースも多発しています。
グリーングループでは二次相続が起きたときに後悔しないために、今の相続の段階から二次相続を見据えたシミュレーションを行います。
- 今の時点で誰に何を相続することが最適なのか
- 使ったほうがいい特例や控除にはどのようなものがあるのか
- 二次相続での負担はどれくらいになるのか
までをしっかり把握したうえで、ご家族の将来を見据えて納得できる経路を提案します。
目先の税負担を抑えることだけではなく、将来を見据えて考えることで、より安心して相続手続きを進められるようになります。
6-3 不動産会社と連携して土地の売却、活用などの戦略が立てられる
グリーングループはグループ内に不動産会社も内包しているので、相続手続きや相続税対策にとどまらず、相続後の活用、売却までを見据えて下記のようなお手伝いをすることも可能です。
- 相続する不動産の実勢価格の調査
- 相続する不動産の売却戦略や活用方法の提案
とくに、グリーングループでは、自社の不動産会社が司法書士・税理士と連携して、嘘のないリアルな実勢価格をスピーディーに算出できる点が大きな強みです。
一般的な不動産業者は媒介契約を取りたいために、高めの査定額を提示しがちですが、その金額を鵜呑みにすると、実際の売却時に予定どおりの価格で売れず、親族間のトラブルに発展するリスクがあります。
グリーングループではこのようなリスクを解消できるリアルな実勢価格を算出できるので、安心して戦略を立てられます。
このように、グリーングループでは固定資産税評価額や相続税評価額の算出だけでなく、ご家族が納得できる相続手続きができるように幅広いお手伝いができます。
「本当にこのまま相続手続きを進めていいのだろうか」と少しでも不安を感じた場合は、まずはそのお気持ちをお気軽にお聞かせください。

まとめ
本記事では、固定資産税路線価の概要や相続税路線価との違い、計算方法などをまとめて解説しました。最後に、この記事の内容を簡単に振り返ってみましょう。
〇固定資産税路線価とは、土地の固定資産税評価額を算定するための基準価格のこと
〇固定資産税路線価と相続税路線価の違いは下記のとおり
路線価 | 固定資産税路線価 | 相続税路線価 |
算出できる評価額 | 固定資産税評価額 | 相続税評価額 |
関連する税金 |
|
|
価格水準 | 公示価格の70%程度 | 公示価格の80%程度 |
評価額の算出方法 | 固定資産税路線価×土地の面積 | 相続税路線価×土地の面積 |
〇登録免許税などの計算に使う固定資産税評価額は、自分で計算せず、固定資産評価証明書や名寄帳で確認する
相続税評価額は、相続税路線価に面積を掛けるだけでは正確に出せず、土地の形状などに応じた補正が必要です。
相続する土地の評価を正しく確認して、少しでも税負担を抑えるためにも、まずはグリーングループにお気軽にご相談ください。
