


亡くなった方に子供がいない場合や両親や祖父母がすでに他界している場合は、亡くなった方の兄弟姉妹が相続人になります。
また亡くなった方の配偶者は法定相続人が誰であっても常に相続人です。
亡くなった方の兄弟姉妹が相続人となるときには、相続税が2割加算され税負担が重くなる点に注意が必要です。
また兄弟姉妹ならでは相続トラブルにも注意をしておく必要があります。
本記事では兄弟姉妹が相続人となったときの相続税計算方法や注意点を解説していきます。
また、以下の動画では「不動産は動く前に何を確認すべき?」「名義や売却で注意する点は?」といった、実務の秘伝ノウハウを、グリーンの代表・山田が動画でわかりやすく解説しています。
\コラムの論点を“動画で補強”したい方はこちら/
1章 兄弟が法定相続人になるケース・相続割合
まずは亡くなった方の兄弟姉妹が法定相続人になるケースや相続割合を解説していきます。
相続人となる順番は法律で決まっており、亡くなった方の兄弟姉妹の法定相続順位は第3順位です。
法定相続順位に関しては以下のイラストもご参照ください。
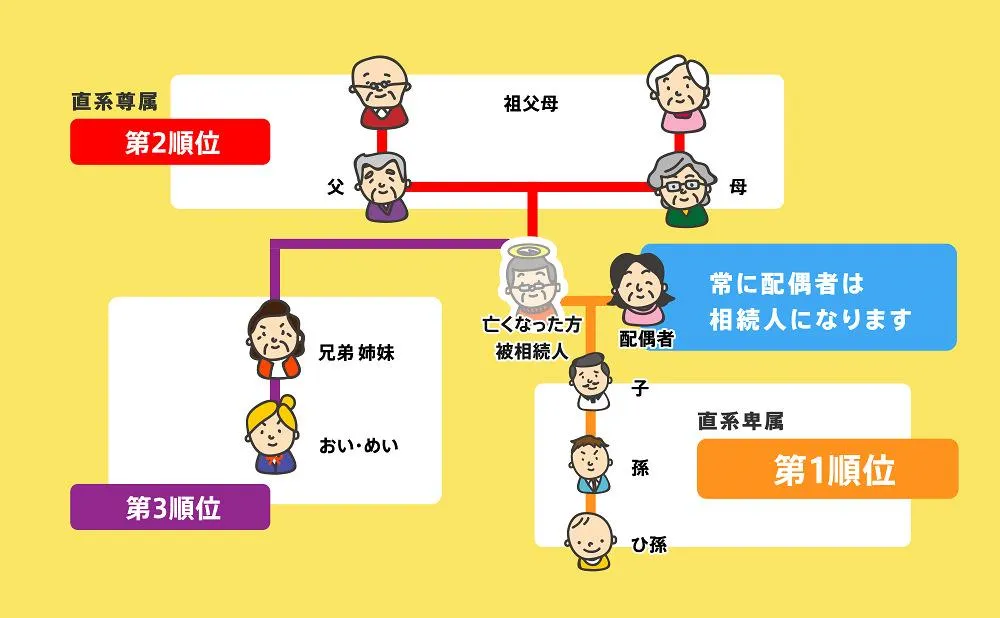
兄弟姉妹は第1順位の直系卑属(子や孫)や第2順位の直系尊属(両親や祖父母)がいない、もしくは相続放棄をした場合にのみ法定相続人となることが可能です。
法定相続人が兄弟のみのケース、順位が上の人が相続放棄をしたケースの相続割合を詳しく確認していきましょう。
1-1 法定相続人が兄弟のみのケース・相続割合
法定相続人が兄弟のみのケースは、誰が相続人となるのか、そして各相続人の法定相続割合について確認していきましょう。
亡くなった方に子供がいない場合や両親祖父母がすでに他界している場合には、兄弟姉妹が相続人となります。
法定相続人とそれぞれの相続割合を示すイラストは以下の通りです。

兄弟姉妹の法定相続割合は、亡くなった方に配偶者がいるかどうかで変わります。
亡くなった方に配偶者がいる場合には、配偶者が4分の3を相続し残りの4分の1を兄弟姉妹で分け合います。
配偶者がいない場合には兄弟姉妹が全ての財産を相続します。
1-2 相続順位が先の人が相続放棄したケース・相続割合
法定相続順位が第1順位の直系卑属(子や孫)、第2順位の直系尊属(両親や祖父母)が相続放棄した場合に相続人が誰になるのか、それぞれの法定相続割合を確認していきましょう。
亡くなった方に子供や両親がいた場合でも、彼らが相続放棄をすると兄弟姉妹が相続人になります。
法定相続人と相続割合を示すイラストは以下の通りです。
参考サイト:https://yamamotochisyo.co.jp/contents/2192
※家系図は必要な部分のみ(孫や祖父母は不要です)
※子供・両親は相続放棄をしたとわかるように図解
相続放棄をした場合、もともとその相続人がいなかったものとして相続割合が決定されます。
したがって亡くなった方に配偶者がいる場合には配偶者は4分の3、兄弟姉妹は4分の1を相続します。
しかし子供も両親もそろって相続放棄するケースは、亡くなった方が借金を抱えているケースが多いです。
そのためほとんどの場合、兄弟姉妹も他の相続人同様に相続放棄する可能性が高いでしょう。
相続放棄は自分が相続人だと知ってから3ヶ月以内に手続きを行う必要があるのでご注意ください。
相続放棄の期限については、下記の記事でも詳しく解説しています。
1-3 遺言書があれば書かれた内容が優先される
亡くなった方が遺言書を生前作成していた場合には、遺言書に書かれた内容が優先されます。
例えば「財産を全て配偶者に相続させる」といった内容の遺言書があれば、兄弟姉妹が相続人に該当していたとしても財産の相続はできません。
1-4 相続人が合意すれば法定相続分に従う必要はない
亡くなった方が遺言書を作成していなくても、相続人全員が合意すれば法定相続割合以外での相続も可能です。
例えば、不慮の事故などで亡くなった方が遺言書を作成していなく、法定相続順位に従えば配偶者と兄弟姉妹が相続人になる場合もあるでしょう。
しかしここで法定相続割合通り、配偶者:兄弟姉妹が3:1で遺産を分ける必要はなく、相続人間で話し合い配偶者に全ての財産を相続させることもできます。
このように相続人間で話し合うことを遺産分割協議といいます。遺産分割協議について詳しくは以下を参照ください。


2章 兄弟の相続税計算時には2割加算に注意
亡くなった方の兄弟姉妹が財産を相続した際には、相続税計算時に2割加算される点に注意が必要です。
相続税の2割加算とは亡くなった方の配偶者、子供、両親以外が相続したときにかかります。
実際に相続税が2割加算されるとどれくらい税負担が増えてしまうのかを確認していきましょう。
ここでは相続財産6,000万円を亡くなった方の兄と弟の2人で分けた場合を例に相続税を計算してみます。
なお、相続税に関する特例等は使用せず、兄弟は法定相続割合で財産を分けたものとします。
法定相続人は2人だけなので、基礎控除は「3,000万円+600万円×2」で4,200万円です。
相続財産から基礎控除を引いた残りの1,800万円が課税対象財産になります。
法定相続割合は兄と弟が2分の1ずつなので、それぞれが相続する課税対象財産は「1,800万円÷2」で900万円です。
相続税率10%をかけるとそれぞれの相続税額は90万円です。
しかし相続人が兄弟姉妹なので90万円に対し、それぞれ2割加算が行われます。
90万円×1.2=108万円が1人当たりの相続税額です。
今回の例では2割加算により、1人当たりの相続税額が18万円も増えてしまう結果になりました。
当然ですが相続した財産が多ければ多いほど、相続税も上がるので2割負担による影響は大きくなってしまいます。
相続税の計算方法については、下記の記事でも詳しく解説しています。
3章 兄弟が相続人になる際の注意点
亡くなった方の兄弟姉妹が相続人になるときには、相続税の2割加算以外にも注意しておくべき点がいくつかあります。
主な注意点は以下の通りです。
- 兄弟に遺留分はない
- 兄弟の代襲相続は1代(甥・姪)まで
- 相続手続きが煩雑になる
- 相続トラブルが発生する場合がある
それぞれ詳しく解説していきます。
3-1 兄弟に遺留分はない
相続財産を最低限度受けとれる権利である「遺留分」は亡くなった方の兄弟姉妹にはありません。
遺留分が認められているのは亡くなった方の配偶者や子供、両親のみです。
仮に亡くなった方が「全ての財産を配偶者に相続させる」といった内容の遺言書を作成していたとしても、遺留分を請求することはできないのでご注意ください。
3-2 兄弟の代襲相続は1代(甥・姪)まで
亡くなった方の相続人に当たる人物がすでに他界している場合には、相続人の子供が代わりに相続を行う代襲相続が発生します。
相続人になるはずだった兄弟姉妹の代襲相続が認められるのは1代のみです。
それに対して亡くなった方の子供や孫などがすでに亡くなっている場合、孫からひ孫へと何代にもわたって代襲相続を行えます。
亡くなった方の直系にあたるかどうかで代襲相続の回数が決まっているのでご注意ください。
兄弟姉妹の場合、亡くなった方の甥や姪に当たる方までが代襲相続人になれます。
甥・姪の代襲相続については、下記の記事でも詳しく解説しています。
3-3 相続手続きが煩雑になる
兄弟姉妹が相続人になるときには、非常に相続手続きが煩雑になり、揃えなければならない必要書類の数が多いです。
兄弟姉妹の相続手続きが大変になる理由は以下の通りです。
- 疎遠になって連絡がつかない兄弟姉妹がいる場合がある
- すでに兄弟姉妹が亡くなっている場合、代襲相続人の調査に時間がかかる場合がある
- 他に兄弟姉妹がいない証明をするために親や祖父母の戸籍謄本も必要になる
相続人となった兄弟姉妹と連絡が取れない、所在すらわからない場合には家庭裁判所に不在者の財産管理人等の選任を家庭裁判所に申し立てることもご検討ください。
相続手続きの全体スケジュールについては、下記の記事でも詳しく解説しています。
3-4 相続トラブルが発生する場合がある
亡くなった方と親子などの縦のつながりではなく横のつながりにあたる兄弟姉妹は、相続トラブルが発生してしまうケースも多いです。
兄弟姉妹で発生しやすい代表的な相続トラブル例は以下の通りです。
- 相続財産に不動産が多く遺産分割しにくい
- 兄弟間で親の介護負担に偏りがある
- 兄弟間で相続に対する考えや価値観が異なる
- 親の相続財産がハッキリしていない
- 親の遺した遺言書が兄弟間で不平等な内容になっている
このように亡くなった方の兄弟姉妹が相続人になる場合だけではなく、両親が亡くなったタイミングでも兄弟姉妹による相続トラブルは発生しやすいです。
「小さいときは仲が良かった」「兄弟なんだから話せば理解してくれる」なんて考えを持っていると、思わぬ相続トラブルに発生するかもしれません。
相続でよくある兄弟トラブルについては、下記の記事でも詳しく解説しています。

まとめ
亡くなった方に子供がいない場合や両親祖父母がすでに他界している場合には、兄弟姉妹が相続人になります。
ただし亡くなった方の兄弟姉妹が財産を相続する場合には、相続税が2割加算されるのでご注意ください。
亡くなった方の配偶者や子供、両親が財産を相続したときよりも税負担が重くなってしまいます。
また、子供や両親など法定相続順位が高い方が相続放棄をした場合にも兄弟姉妹が相続人になります。
子供や両親が揃って相続放棄をするケースでは、亡くなった方に借金があり負債を背負わないために相続放棄している場合が多いです。
そのため亡くなった方の兄弟姉妹が相続人になるときには、相続税の金額のみでなく、亡くなった方には借金などはなかったのかも調べておく必要があります。
グリーン司法書士法人では、相続専門の司法書士が納税方法に関するご相談を無料で承っています。
また、オンラインでのご相談も可能ですので、お気軽にご相談ください。
